Crédit Agricole : le bénéfice net bondit, l'action recule
Le groupe Crédit Agricole a dégagé un bénéfice net en hausse de plus de 28 % au troisième trimestre 2026, à 2,78 milliards d'euros. Malgré des revenus records en banque d'investissement, l'action de son entité cotée a cédé 2,62 % à l'ouverture à Paris.
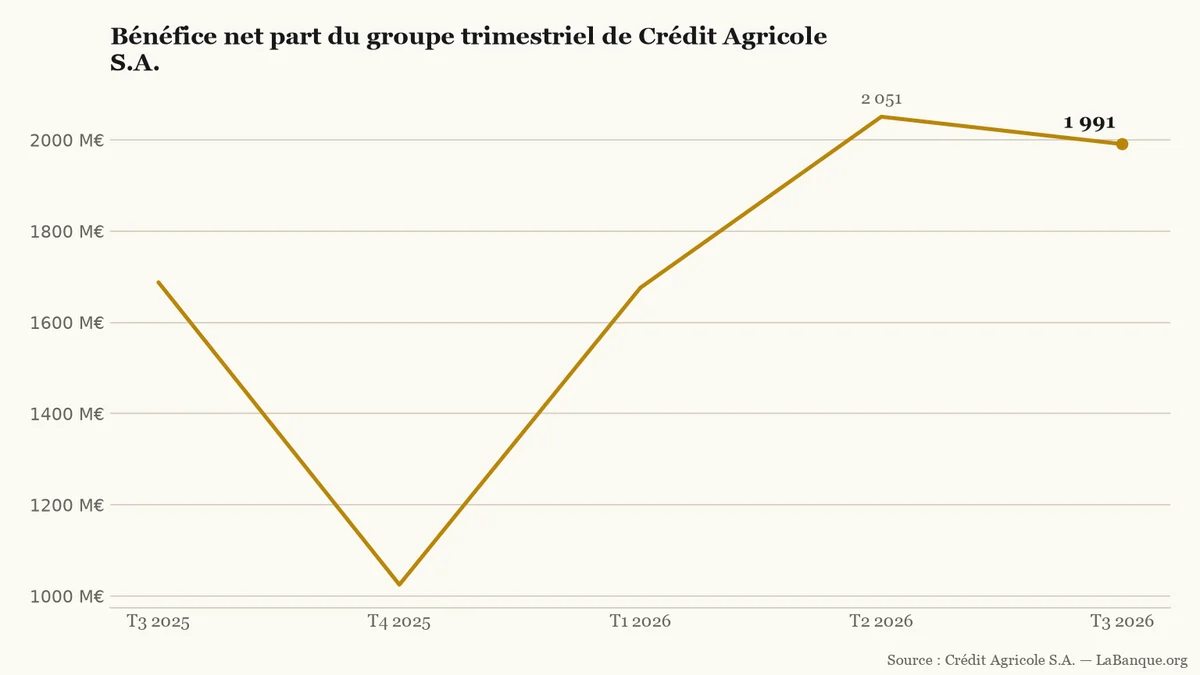
Crédit Agricole S.A. affiche un résultat net de 1,99 milliard d'euros au troisième trimestre 2026. Ce montant progresse de 11 % sur un an hors éléments exceptionnels, en ligne avec les attentes des analystes. Pourtant, parmi les grandes actions bancaires françaises, le titre a reculé de 2,62 % à 14,90 euros vendredi matin.
Sur les cinq trimestres du T3 2025 au T3 2026 (deux hausses et deux baisses), le bénéfice net de Crédit Agricole S.A. passe par un point bas à 1 025 millions d'euros fin 2025 avant d'atteindre 1 991 millions au T3 2026.LaBanque.org — données : Crédit Agricole S.A.Source
L'assurance et la banque de marché tirent les revenus
Sur l'ensemble du groupe mutualiste et de ses 39 caisses régionales, le produit net bancaire (Équivalent du chiffre d'affaires d'une banque, égal à la différence entre les revenus perçus (intérêts, commissions) et les charges bancaires.) atteint 10,5 milliards d'euros, en hausse de 10,7 %. Pour la seule structure cotée Crédit Agricole S.A., ces revenus s'établissent à 7,09 milliards d'euros, soit une progression annuelle de 7,5 %.
La banque de financement et d'investissement signe un troisième trimestre record avec 1,75 milliard d'euros de recettes, en hausse de 10,4 %. Les activités sur les taux d'intérêt (Pourcentage rémunérant un placement ou mesurant le coût d'un emprunt sur une période donnée.), les devises et les matières premières portent cette dynamique aux côtés de la collecte en assurance-vie (Placement d'épargne à moyen ou long terme permettant d'investir sur des fonds sécurisés en euros ou sur des supports financiers plus dynamiques.). « L'activité épargne a été très active, notamment avec l'assurance qui vole de record en record », a souligné le directeur général Olivier Gavalda.
Pourquoi le marché sanctionne-t-il le titre ?
Les investisseurs anticipaient déjà ces performances et s'interrogent désormais sur les relais de croissance du groupe en France. Dans les réseaux de proximité, la production de nouveau crédit immobilier (Emprunt bancaire de long terme destiné à financer l'achat, la construction ou les travaux d'un bien immobilier.) a ainsi reculé de 4 % sur le trimestre.
En parallèle, le coût du risque du groupe a grimpé de 16,7 % sur un an pour dépasser un milliard d'euros. Cette hausse ne traduit pas une multiplication des impayés, mais un renforcement préventif des réserves face à un environnement économique jugé moins porteur.
Pour réduire sa dépendance au marché français, la banque accélère son déploiement européen, notamment en Allemagne. Elle y a lancé CA Deutschland pour les particuliers et prépare le rachat de la banque d'entreprises IKB. Cette acquisition reste attendue d'ici au 30 juin 2027, sous réserve du feu vert de la Banque centrale européenne et du superviseur allemand.
BNP Paribas, Crédit Agricole S.A. et Société Générale cumulent plus de 7,33 milliards d'euros de bénéfices nets au troisième trimestre 2026. Longtemps freinés par le stock de prêts à taux fixe, les réseaux français profitent du renouvellement des crédits et du repli du taux du Livret A.
Le réassureur français SCOR dégage un bénéfice net de 206 millions d'euros au troisième trimestre 2026. Ce résultat dépasse de 30 millions d'euros la prévision moyenne des analystes. Malgré les catastrophes naturelles estivales, la solidité financière du groupe se renforce avant son plan stratégique du 3 décembre.
Société Générale a publié un bénéfice net record de 1,89 milliard d'euros au troisième trimestre 2026, en hausse de 24,1 % sur un an. Portée par le dynamisme de ses métiers de bourse et par le freinage de ses coûts, la banque dépasse largement les prévisions des analystes.
Les épargnants ont versé 15,4 milliards d'euros sur leurs contrats d'assurance-vie en septembre 2026, un record historique pour ce mois selon France Assureurs. Ce mouvement profite de l'écart de rendement avec le Livret A, ramené à 1,70 % en août.
Réunie ce jeudi 29 octobre 2026, la Banque centrale européenne s'oriente vers un maintien de son taux de dépôt à 2,50 % malgré une inflation à 3,8 %. En France, le rendement de l'emprunt d'État frôle 5 %, ce qui durcit le crédit sans attendre de hausse officielle.
L'inflation française accélère à 3,4 % sur un an en octobre 2026 selon l'Insee, au plus haut depuis janvier 2024. Ce rebond est tiré par un bond de 24,1 % de l'énergie. Il active les formules de calcul des retraites de base, du Livret A et de la taxe foncière pour 2027.