Livret A à 30 000 € : la piste étudiée pour rénover les lycées
Le gouvernement étudie un relèvement du plafond du Livret A de 22 950 € à 30 000 € afin de financer la rénovation des lycées. Cette rallonge de 7 050 € profiterait aux titulaires ayant déjà saturé leur compte, mais se heurte aux réserves de Bercy et des banques.
Un relèvement de plafond possible par simple décret
Fixé à 22 950 € depuis le 1er janvier 2013, le plafond de versement du Livret A (Placement d'épargne réglementée garanti par l'État, disponible à tout moment et dont les intérêts sont exonérés d'impôt et de prélèvements sociaux.) pourrait franchir un nouveau palier. L'exécutif étudie une hausse de 7 050 €, soit une augmentation de 30,7 % de la capacité de dépôt pour les particuliers. Ce chantier vise à mobiliser l'épargne réglementée (Ensemble des placements (Livret A, LDDS, LEP, PEL) dont le taux, le plafond et la fiscalité sont fixés par les pouvoirs publics.) autour d'un plan de rénovation des lycées évalué à 4 milliards d'euros.
Sur le plan juridique, le gouvernement n'a pas besoin de faire voter une loi de finances au Parlement. Le Code monétaire et financier autorise l'exécutif à modifier ce plafond par simple décret en Conseil d'État. Le précédent relèvement avait déjà procédé par décret, faisant passer la limite de 15 300 € à 22 950 € en deux étapes.
Comment le Livret A finance les travaux des Régions
Les sommes versées par les épargnants sur leur Livret A ne restent pas intégralement dans les bilans des banques commerciales. Environ 60 % de la collecte rejoint par centralisation (Obligation faite aux banques de reverser une part fixée (environ 60 %) de la collecte du Livret A et du LDDS à la Caisse des Dépôts.) obligatoire le Fonds d'épargne (Fonds géré par la Caisse des Dépôts regroupant la part centralisée de l'épargne réglementée pour financer le logement social et les collectivités.) de la Caisse des Dépôts et Consignations (CDC). Les réseaux bancaires conservent les 40 % restants pour financer les petites et moyennes entreprises ainsi que des projets locaux.
À partir des fonds centralisés, la Banque des Territoires (Direction opérationnelle de la Caisse des Dépôts qui accorde des prêts de long terme aux collectivités locales et aux organismes de logement social.), branche de la Caisse des Dépôts, accorde des prêts de très long terme. Ces financements, qui s'étendent parfois sur 30 à 40 ans, équipent le logement social et les collectivités locales. Leur taux d'intérêt reste directement indexé sur la rémunération servie aux détenteurs du livret.
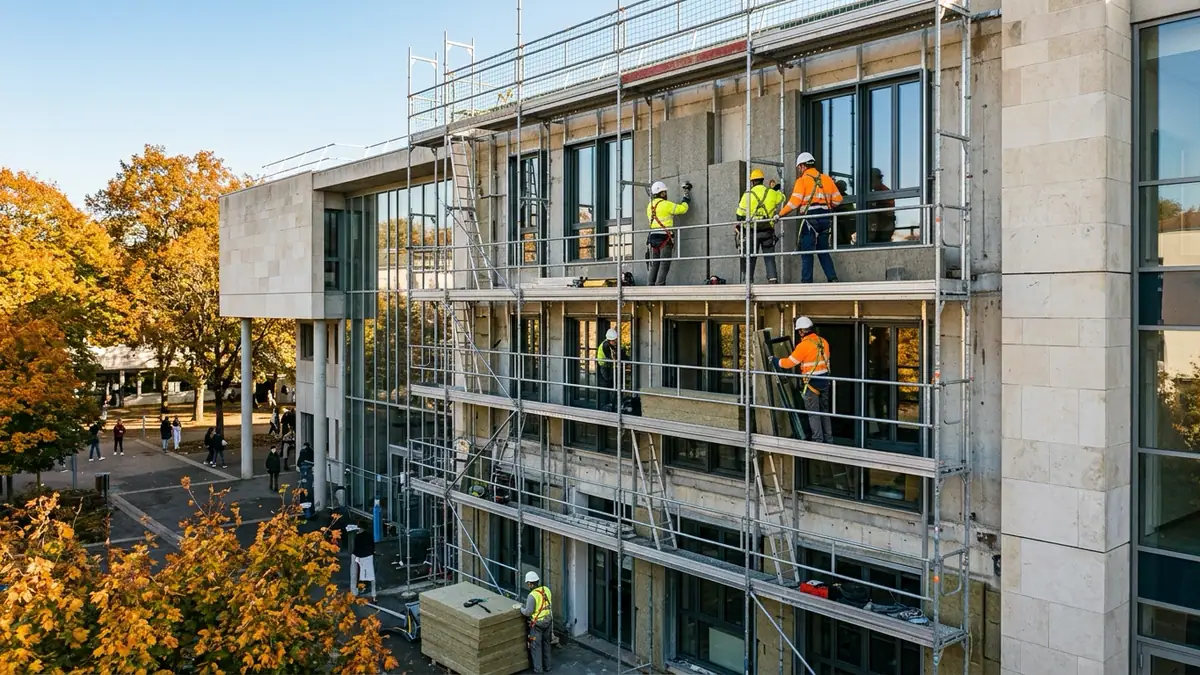
Or l'entretien et la rénovation des bâtiments des lycées relèvent de la compétence exclusive des Conseils régionaux. Pour adapter ces établissements aux canicules et financer leur isolation thermique, l'État ne prévoit donc pas de subventions directes. Le mécanisme consiste à octroyer des prêts aux Régions, qui devront rembourser le capital et les intérêts sur leur budget.
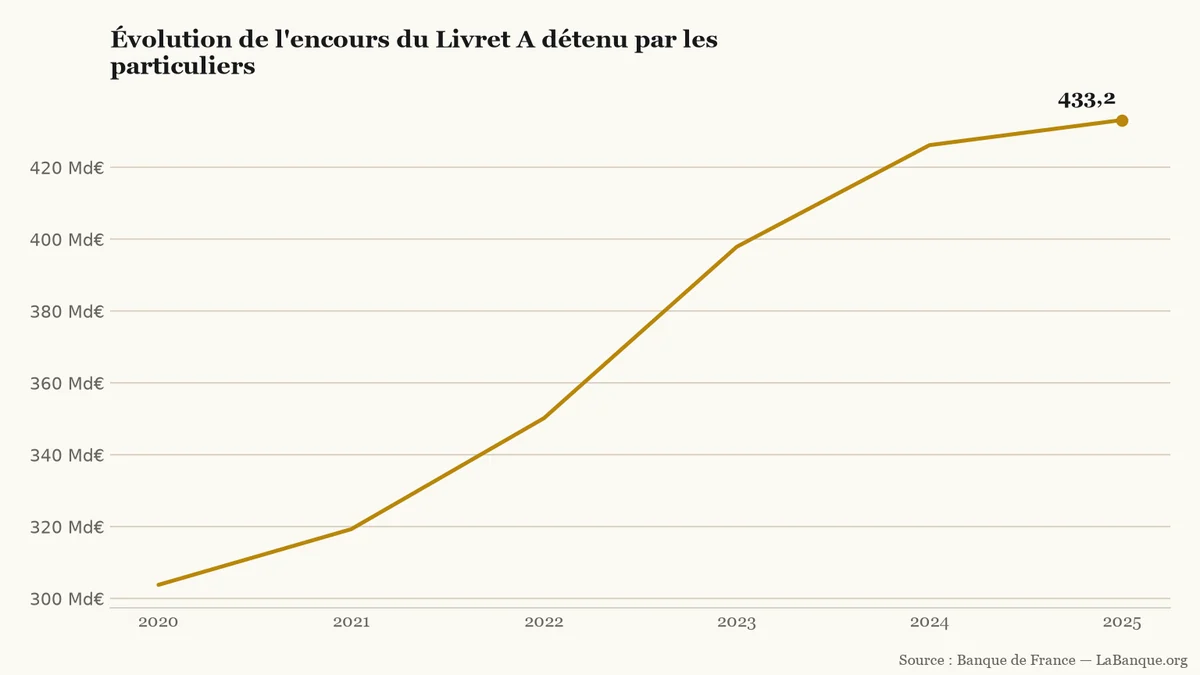
Encours global du Livret A des particuliers en France entre 2020 et 2025, en milliards d'euros (source : Banque de France).LaBanque.org — données : Banque de FranceSource
Qui profiterait d'un plafond relevé à 30 000 € ?
Seuls les épargnants ayant déjà atteint la limite actuelle de 22 950 € tireraient un avantage immédiat d'un relèvement à 30 000 €. Selon la Banque de France, environ 15 % des 58 millions de Livrets A ouverts se situent aujourd'hui au plafond. Près de 9 millions de comptes pourraient ainsi verser jusqu'à 7 050 € supplémentaires.
Pour la majorité des titulaires, dont l'encours moyen avoisine 7 000 €, la mesure ne modifierait ni le rendement ni la disponibilité. L'attrait de cette rallonge tient avant tout à la fiscalité de l'épargne (Règles d'imposition (impôt sur le revenu et prélèvements sociaux) appliquées aux intérêts, dividendes et plus-values des placements financiers.) propre au Livret A. Ses intérêts échappent à l'impôt sur le revenu, aux prélèvements sociaux et au prélèvement forfaitaire unique (Imposition globale de 30 % (impôt sur le revenu et prélèvements sociaux) appliquée par défaut aux revenus de l'épargne non exonérée.) (PFU) de 30 %.
Repères
15 300 € : plafond du Livret A fixé lors du passage à l'euro en 2002.
19 125 € : premier relèvement intermédiaire appliqué le 1er octobre 2012.
22 950 € : limite en vigueur pour les particuliers depuis le 1er janvier 2013.
433,2 milliards d'euros : encours total détenu par les particuliers à fin 2025.
Pourquoi Bercy et les banques freinent le projet
Cette piste divise toutefois au sein même de l'exécutif et suscite l'hostilité du secteur bancaire. Au ministère de l'Économie, les services de Bercy pointent le manque à gagner fiscal pour le budget de l'État. Chaque euro transféré d'un placement imposable vers un Livret A élargi réduit en effet les recettes fiscales sur les intérêts.
La nécessité d'une collecte supplémentaire interroge aussi face aux réserves existantes. Entre 2020 et 2025, l'encours des particuliers a augmenté sur les 5 intervalles annuels, grimpant de 303,8 à 433,2 milliards d'euros. Le Fonds d'épargne réunit déjà plus de 380 milliards d'euros centralisés, loin devant les 4 milliards d'euros visés pour les lycées.
Les banques redoutent quant à elles une fuite de l'assurance-vie (Placement d'épargne à moyen ou long terme permettant d'investir sur des fonds en euros garantis ou des unités de compte dans un cadre fiscal spécifique.) et des dépôts courants vers une épargne liquide coûteuse. « Relever le plafond du Livret A est une très mauvaise idée. Les clientèles aisées sont celles qui sont déjà au plafond », tranche Olivier Gavalda, président de la Fédération bancaire française (FBF).
Matignon et l'Élysée n'ont pas encore rendu d'arbitrage définitif en vue de l'échéance réglementaire du 1er février 2027. En cas de compromis politique, un plafond intermédiaire de 25 000 € ou 27 000 € pourrait être retenu.
Outils utiles
Comparateur de livrets d’épargne — Permet de comparer le plafond et la rémunération nette du Livret A avec les autres livrets réglementés ou bancaires.
Calculatrice d’épargne simple — Permet de simuler les intérêts générés sur un Livret A au plafond actuel de 22 950 € ou avec un versement porté à 30 000 €.
Pour aller plus loin
Assurance-vie — comprendre les règles et les démarches
BNP Paribas, Crédit Agricole S.A. et Société Générale cumulent plus de 7,33 milliards d'euros de bénéfices nets au troisième trimestre 2026. Longtemps freinés par le stock de prêts à taux fixe, les réseaux français profitent du renouvellement des crédits et du repli du taux du Livret A.
L'inflation française accélère à 3,4 % sur un an en octobre 2026 selon l'Insee, au plus haut depuis janvier 2024. Ce rebond est tiré par un bond de 24,1 % de l'énergie. Il active les formules de calcul des retraites de base, du Livret A et de la taxe foncière pour 2027.
La hausse des prix à la consommation atteint 3,4 % sur un an en France en octobre 2026, au plus haut depuis début 2024. La flambée de l'énergie et la tenue des services effacent l'accalmie observée sur l'alimentation et les biens industriels.
Les épargnants ont versé 15,4 milliards d'euros sur leurs contrats d'assurance-vie en septembre 2026, un record historique pour ce mois selon France Assureurs. Ce mouvement profite de l'écart de rendement avec le Livret A, ramené à 1,70 % en août.
Les retraits sur le Livret A ont dépassé les dépôts de 1,52 milliard d'euros en septembre 2026. En ajoutant le LDDS, les ménages ont repris 2,22 milliards d'euros nets pour régler leurs dépenses de rentrée ou chercher un meilleur rendement.
Alors que le Livret A plafonne à 1,70 % net, l'obligation d'État française à dix ans a culminé à 4,90 % début octobre 2026. Mais après application de la flat tax de 31,4 %, son rendement réel s'établit à 3,36 % et suppose de conserver le titre jusqu'à maturité.