À 3,4 % en octobre, l'inflation bouscule retraites et Livret A
L'inflation française accélère à 3,4 % sur un an en octobre 2026 selon l'Insee, au plus haut depuis janvier 2024. Ce rebond est tiré par un bond de 24,1 % de l'énergie. Il active les formules de calcul des retraites de base, du Livret A et de la taxe foncière pour 2027.
L'indice des prix à la consommation (IPC) augmente de 3,4 % sur un an en octobre 2026. Cette estimation provisoire, publiée le 30 octobre par l'Insee, dépasse les 3,1 % enregistrés en septembre. Cette poussée pèse directement sur le pouvoir d'achat (Quantité de biens et de services qu'un revenu permet d'acheter ; il progresse lorsque les revenus augmentent plus vite que l'inflation.) des ménages. Sur un mois, les prix rebondissent de 0,4 %, après un recul de 0,3 % en septembre.
Le bond de l'énergie masque le recul des biens
Cette poussée inflationniste provient d'abord des tensions géopolitiques internationales, qui renchérissent les cours mondiaux du gaz et du pétrole. Sur un an, les prix de l'énergie bondissent de 24,1 % en octobre, après +21,3 % en septembre. « Les prix de l’énergie accéléreraient pour le quatrième mois consécutif, tirés par ceux du gaz et des produits pétroliers », souligne l'Insee.
Les services accélèrent aussi à +2,7 % sur un an (après +2,4 %), portés par les transports et l'hébergement. À l'inverse, l'alimentation ralentit à +1,2 %, contre +1,4 % en septembre. Les produits frais freinent notamment à +8,0 %, après +9,5 % un mois plus tôt. Les produits manufacturés restent en léger repli à -0,2 % sur un an, après -0,3 % en septembre.
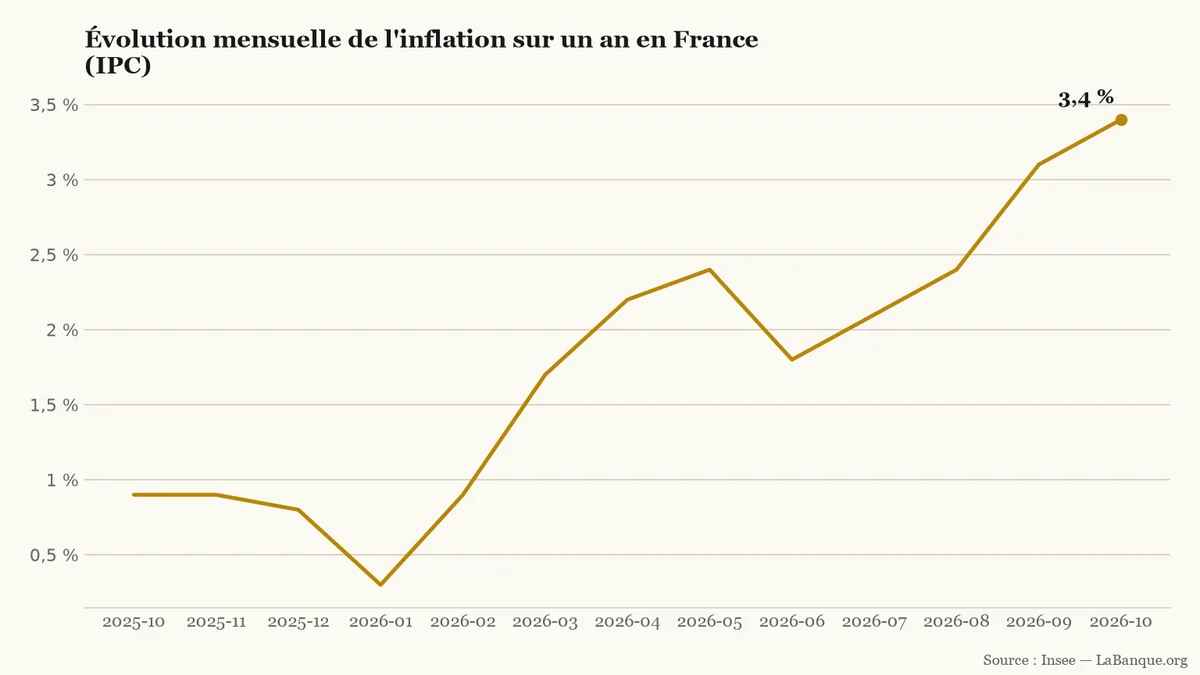
Glissement annuel de l'indice des prix à la consommation (IPC) en France entre octobre 2025 et octobre 2026 (estimation provisoire pour octobre). Source : Insee.LaBanque.org — données : InseeSource
Sur un an, la courbe des prix s'est nettement retournée. Entre octobre 2025 et octobre 2026, sur douze intervalles mensuels, l'indice enregistre huit hausses, trois baisses et une stabilité. Le rythme annuel était tombé de 0,9 % fin 2025 à un creux de 0,3 % en janvier 2026. Il a ensuite rejoint 1,7 % en mars et 2,4 % en août avant de franchir les 3 %.
Quelles hausses pour les retraites en janvier 2027 ?
Le chiffre d'octobre fixe à 1,8 % la revalorisation légale des retraites de base au 1er janvier 2027. Les projections tablaient jusqu'ici sur 1,6 % à 1,7 %. L'article L. 161-25 du Code de la sécurité sociale encadre cette hausse annuelle des caisses de base (Cnav, Carsat). Il retient l'inflation (Hausse générale et durable des prix des biens et des services, mesurée chaque mois en France par l'Insee via l'indice des prix à la consommation.) moyenne hors tabac des douze derniers mois arrêtés en octobre.
Mais l'article 35 du projet de loi de financement de la Sécurité sociale (PLFSS) pour 2027 déroge à cette règle. Le gouvernement réserve la hausse pleine de 1,8 % aux pensions inférieures à 1 260 € bruts mensuels. À l'opposé, les retraites de base dépassant 2 000 € bruts seraient gelées.
Au-dessus de 1 281 € de pension totale pour une carrière complète, l'exécutif veut fixer « un taux d'indexation inférieur à celui de l'inflation ». Une retraite de base de 1 000 € bruts gagnera ainsi 18 € par mois, soit 216 € sur l'année. En revanche, un gel à 2 200 € bruts priverait le retraité de 39,60 € mensuels (près de 475 € par an).
Le Livret A attendu autour de 2,50 % en février
L'accélération des prix prépare également un relèvement des taux de l'épargne réglementée au 1er février 2027. Actuellement fixé à 1,70 %, le taux du Livret A (Placement d'épargne réglementée garanti par l'État, plafonné à 22 950 € pour les particuliers et dont les intérêts sont exonérés d'impôt et de prélèvements sociaux.) résulte de la moyenne entre l'inflation semestrielle hors tabac et le taux €STR (Taux d'intérêt interbancaire au jour le jour en zone euro, calculé par la BCE et intégré pour moitié dans la formule du taux du Livret A.). Ce taux interbancaire progresse avec les hausses de la Banque centrale européenne (BCE), dont le taux de dépôt atteint 2,50 %.
L'inflation semestrielle est projetée à 2,70 % et l'€STR à 2,40 %. La formule mathématique porte le Livret A entre 2,50 % et 2,60 %. Ce mouvement relèverait automatiquement le plancher du LEP (Livret d'épargne populaire réservé aux contribuables sous plafonds de revenus, plafonné à 10 000 € et exonéré d'impôt ainsi que de prélèvements sociaux.) (livret d'épargne populaire) de 2,50 % à au moins 3,00 %.
Exemple
Livret A avec 10 000 € : à 2,50 % contre 1,70 %, les intérêts annuels passent de 170 € à 250 € (+80 €).
Livret A au plafond (22 950 €) : le gain annuel monte de 390,15 € à 573,75 €, soit 183,60 € de plus.
LEP au plafond (10 000 €) : à 3,00 % au lieu de 2,50 %, les intérêts passent de 250 € à 300 € (+50 €).
Une taxe foncière alourdie d'au moins 3 % en 2027
Les propriétaires immobiliers subiront le contrecoup de cette poussée inflationniste à l'automne 2027. Outre l'indice national, l'Insee publie l'IPCH (Indice des prix à la consommation harmonisé selon des normes européennes communes, servant de référence à la BCE et au calcul annuel de la taxe foncière.) (indice des prix à la consommation harmonisé). Celui-ci grimpe à 3,8 % sur un an en octobre, après 3,4 % en septembre. Cet indice européen, calculé net des remboursements de sécurité sociale, sert de base légale à la fiscalité locale.
L'article 1518 bis du Code général des impôts indexe chaque année les valeurs locatives cadastrales (Loyer annuel théorique attribué par l'administration fiscale à chaque bien immobilier, servant de base de calcul à la taxe foncière.) sur l'IPCH du mois de novembre. Après +0,8 % en 2026, le niveau d'octobre annonce une hausse d'au moins 3,0 % des bases de taxe foncière en 2027. Sur un avis de 1 200 €, cette réévaluation ajoute automatiquement 36 €, avant tout vote de taux par la commune.
Ces trois mécanismes restent soumis à plusieurs échéances d'ici début 2027. L'Insee publiera les chiffres définitifs d'octobre le 13 novembre 2026, puis l'IPCH provisoire de novembre le 27 novembre pour fixer le coefficient cadastral. Le barème des retraites dépendra ensuite du vote parlementaire sur le PLFSS 2027. Quant au Livret A, le gouvernement conserve la faculté de déroger à la formule sur proposition de la Banque de France.
Outils utiles
Comparateur de livrets d’épargne — Comparer le rendement projeté du Livret A et du LEP au 1er février 2027 sur votre montant d'épargne.
Calculatrice d’épargne simple — Calculer les intérêts générés par votre épargne avec un taux relevé entre 2,50 % et 3,00 %.
Pour aller plus loin
Inflation — comprendre les règles et les démarches
À fin septembre 2026, selon la Dares, le salaire de base des salariés du privé perd 1,1 % de pouvoir d'achat sur un an. Le montant versé a pourtant encore augmenté. Les prix, surtout ceux de l'énergie, ont progressé plus vite.
Le 6 novembre 2026, sur TF1, Jean-Pierre Farandou a jugé « important » d'essayer de porter le Smic mensuel au-dessus de 1 500 euros net. Ce minimum est de 1 477,93 euros net depuis le 1er juin. Aucune hausse n'est décidée : la fiche de paie ne bouge qu'avec un texte.
Le pouvoir d'achat individuel recule de 0,7 % en 2025 et devrait céder encore 0,6 % en 2026 selon l'Insee. Derrière cette baisse sur deux ans, les salaires réels restent inférieurs de 2,4 % à leur niveau de 2019. Les dépenses contraintes absorbent 30 % du revenu des ménages.
La hausse des prix à la consommation atteint 3,4 % sur un an en France en octobre 2026, au plus haut depuis début 2024. La flambée de l'énergie et la tenue des services effacent l'accalmie observée sur l'alimentation et les biens industriels.
L'inflation en France grimpe à 3,4 % sur un an en octobre 2026, contre 3,1 % en septembre, selon l'estimation provisoire de l'Insee. Tirée par la flambée de l'énergie, cette hausse dépasse les attentes des marchés et creuse la perte de rendement réel du Livret A.
Les retraits sur le Livret A ont dépassé les dépôts de 1,52 milliard d'euros en septembre 2026. En ajoutant le LDDS, les ménages ont repris 2,22 milliards d'euros nets pour régler leurs dépenses de rentrée ou chercher un meilleur rendement.