Les banques françaises dégagent 7,3 milliards de bénéfices
BNP Paribas, Crédit Agricole S.A. et Société Générale cumulent plus de 7,33 milliards d'euros de bénéfices nets au troisième trimestre 2026. Longtemps freinés par le stock de prêts à taux fixe, les réseaux français profitent du renouvellement des crédits et du repli du taux du Livret A.
Les résultats du troisième trimestre 2026 confirment le rebond bancaire en France. Entre le 28 et le 30 octobre, BNP Paribas, Société Générale et Crédit Agricole S.A. ont cumulé 7,335 milliards d'euros de bénéfices nets. Pour BNP Paribas, le résultat net part du groupe atteint 3,456 milliards (+13,5 % sur un an). Ce montant dépasse les 3,23 à 3,28 milliards attendus par les analystes.
Société Générale signe un trimestre record à 1,888 milliard d'euros (+24,1 % sur un an). Sa rentabilité profite d'un coefficient d'exploitation abaissé à 57,1 %. Slawomir Krupa, son directeur général, salue des résultats qui « démontrent la capacité du Groupe à combiner croissance, efficacité opérationnelle, maîtrise des risques et génération de capital ».
L'entité cotée Crédit Agricole S.A. dégage 1,991 milliard d'euros (+11 % en données sous-jacentes). Avec ses 39 caisses régionales, le résultat net du Groupe Crédit Agricole atteint 2,78 milliards (+28 %). Ce redressement illustre la vigueur des réseaux de proximité, qui concentrent l'essentiel des dépôts et des crédits.
Établissement (T3 2026)
Résultat net part du groupe
Évolution sur un an
Produit net bancaire
BNP Paribas
3,456 Md€
+13,5 %
13,757 Md€ (+9,5 %)
Crédit Agricole S.A.
1,991 Md€
+11,0 % (sous-jacent)
7,090 Md€ (+7,5 %)
Société Générale
1,888 Md€
+24,1 %
7,173 Md€ (+7,8 %)
Pourquoi l'effet des taux joue-t-il à retardement ?
Cette dynamique tardive tient au modèle français. Plus de 99 % des crédits immobiliers aux particuliers sont accordés à taux fixe selon la Banque de France. En 2022 et 2023, la Banque centrale européenne (BCE) a relevé ses taux d'intérêt (Pourcentage qui fixe le coût annuel d'un emprunt pour un débiteur ou la rémunération d'un placement pour un épargnant.) sans que les banques françaises puissent réévaluer leurs créances en cours. À l'inverse, les banques espagnoles ou italiennes ont répercuté la hausse sur leurs prêts à taux variable.
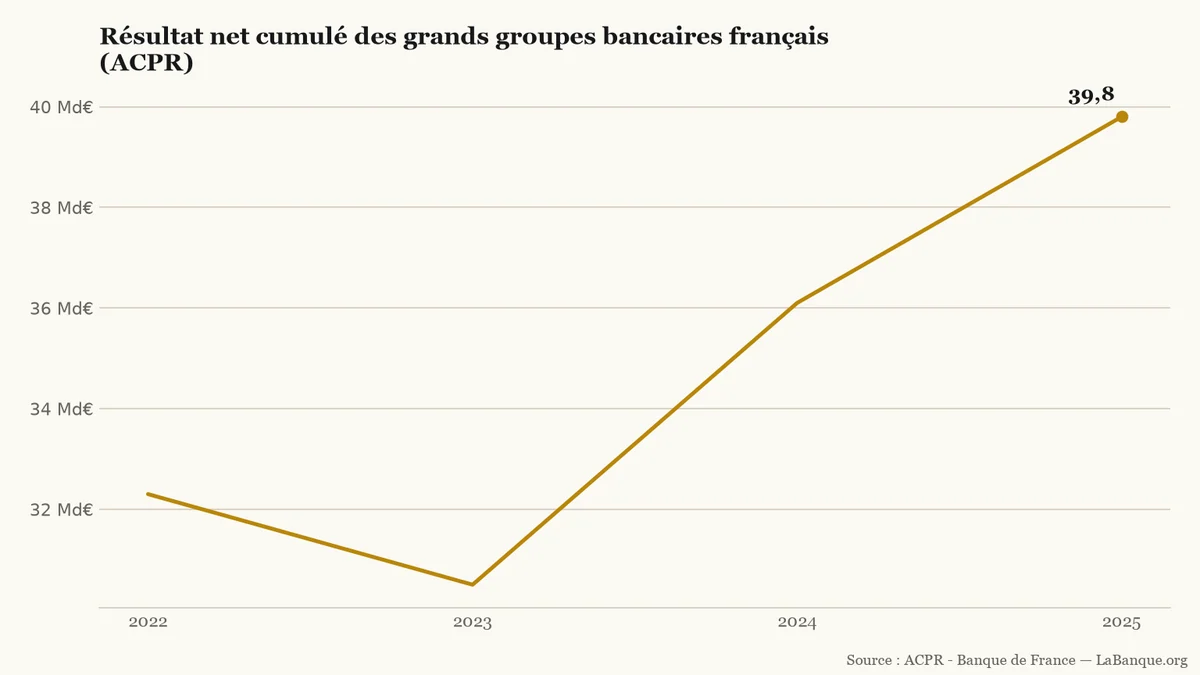
Dans le même temps, la hausse du Livret A (Compte d'épargne réglementé par l'État, disponible à tout moment et dont les intérêts sont exonérés d'impôt et de prélèvements sociaux.) à 3,0 % a renchéri les dépôts. Ce décalage a comprimé la marge nette d'intérêt (Différence entre les intérêts perçus par une banque sur les crédits accordés et ceux qu'elle verse pour rémunérer l'épargne.) des réseaux en 2023. Selon l'Autorité de contrôle prudentiel (ACPR), les six grands groupes ont enregistré 1 baisse et 2 hausses sur 3 intervalles de 2022 à 2025. Le bénéfice cumulé a fléchi de 32,3 milliards d'euros en 2022 à 30,5 milliards en 2023. Il a rebondi à 36,1 milliards en 2024, puis à 39,8 milliards en 2025.
Résultat net cumulé des six grands groupes bancaires français entre 2022 et 2025, en milliards d'euros (source : ACPR - Banque de France).LaBanque.org — données : ACPR - Banque de FranceSource
Des prêts mieux rémunérés et des dépôts moins chers
Depuis 2025, le mécanisme s'inverse sur les deux volets du bilan. À l'actif, le stock de prêts se renouvelle. Chaque nouveau crédit immobilier (Emprunt à long terme destiné à financer l'achat, la construction ou les travaux d'un bien immobilier.) est signé entre 3 % et 4 %, contre environ 1 % avant 2022. Dès 2025, le produit net bancaire (Équivalent du chiffre d'affaires d'une banque, qui additionne la marge d'intérêt et les commissions nettes perçues.) agrégé a progressé de 5,6 % à 167,5 milliards d'euros, porté par une marge d'intérêt en rebond de 6,7 %.
Au passif, le reflux de l'inflation allège le coût de l'épargne réglementée. Fixé à 3,0 % jusqu'en janvier 2025, le Livret A est revenu à 2,4 % en février 2025, puis à 1,7 % en août 2025. Après une baisse à 1,5 % début 2026, son taux s'établit à 1,7 % depuis le 1er août 2026. Ce repli diminue directement les intérêts versés par les banques.
Exemple
Côté crédits (à titre indicatif) : un emprunt immobilier de 200 000 € souscrit à 1,2 % en 2020 procure environ 200 € d'intérêts mensuels bruts à la banque. Un prêt identique accordé à 3,6 % en 2026 lui rapporte 600 € par mois.
Côté épargne (à titre indicatif) : sur un Livret A de 10 000 €, la baisse du taux de 3,0 % à 1,7 % ramène les intérêts annuels de 300 € à 170 €. La banque économise ainsi 130 € de coût de ressource par an.
Solvabilité solide et rachats d'actions en Bourse
Les groupes français s'appuient aussi sur leur modèle universel. Leurs filiales de financement et d'investissement progressent sur les actions et les couvertures d'entreprises. En parallèle, l'assurance et la gestion d'actifs apportent des commissions régulières. Jean-Laurent Bonnafé, directeur général de BNP Paribas, salue des résultats qui « reflètent la force de nos franchises globales, la diversité de notre modèle et l'engagement de nos équipes ».
Malgré le ralentissement économique, le coût du risque (Provisions financières mises en réserve par une banque pour couvrir d'éventuels impayés sur les crédits accordés.) reste maîtrisé grâce aux prêts à taux fixe. Au troisième trimestre 2026, il s'établit à 39 points de base chez BNP Paribas (964 millions d'euros), sous son plafond cible de 40 points. Société Générale affiche un coût limité à 28 points de base, soit 408 millions d'euros de provisions.
À fin septembre 2026, le ratio CET1 (Indicateur réglementaire mesurant les fonds propres durs d'une banque rapportés à ses actifs pondérés par les risques.) atteint 13,4 % chez Société Générale, soit 320 points de base au-dessus des exigences réglementaires. Il s'élève à 12,9 % pour BNP Paribas et à 11,2 % pour Crédit Agricole S.A. (17,3 % pour le groupe). Cette assise soutient le retour aux actionnaires. BNP Paribas a versé un acompte sur dividende de 3,23 euros en septembre 2026. Elle lance le 5 novembre un rachat d'actions de 1,3 milliard d'euros validé par la BCE.
Outils utiles
Calculatrice de crédit amortissable — Permet de mesurer le coût mensuel et le total des intérêts d'un prêt immobilier à taux fixe selon le taux appliqué.
Comparateur de livrets d’épargne — Permet de calculer les intérêts générés sur un Livret A à 1,7 % et de les comparer aux autres livrets réglementés.
L'inflation française accélère à 3,4 % sur un an en octobre 2026 selon l'Insee, au plus haut depuis janvier 2024. Ce rebond est tiré par un bond de 24,1 % de l'énergie. Il active les formules de calcul des retraites de base, du Livret A et de la taxe foncière pour 2027.
Le gouvernement étudie un relèvement du plafond du Livret A de 22 950 € à 30 000 € afin de financer la rénovation des lycées. Cette rallonge de 7 050 € profiterait aux titulaires ayant déjà saturé leur compte, mais se heurte aux réserves de Bercy et des banques.
La hausse des prix à la consommation atteint 3,4 % sur un an en France en octobre 2026, au plus haut depuis début 2024. La flambée de l'énergie et la tenue des services effacent l'accalmie observée sur l'alimentation et les biens industriels.
Le groupe Crédit Agricole a dégagé un bénéfice net en hausse de plus de 28 % au troisième trimestre 2026, à 2,78 milliards d'euros. Malgré des revenus records en banque d'investissement, l'action de son entité cotée a cédé 2,62 % à l'ouverture à Paris.
Le groupe parlementaire LIOT propose de créer un « Livret D » rémunéré à 3,50 % net pour financer la dette publique. Ce placement bloquerait entre 1 000 € et 60 000 € pendant dix ans. Malgré son taux attractif, ce mécanisme ne réduit ni l'endettement de l'État ni le coût réel de son financement.
Le produit intérieur brut français s'est contracté de 0,1 % au troisième trimestre 2026 selon l'Insee. Ce coup d'arrêt réduit les rentrées fiscales attendues par l'État. Pour maintenir le déficit public à 5,0 % en 2027, le gouvernement annonce des économies et des recettes supplémentaires.