Livret D à 3,50 % : que vaut le projet pour financer la dette ?
Le groupe parlementaire LIOT propose de créer un « Livret D » rémunéré à 3,50 % net pour financer la dette publique. Ce placement bloquerait entre 1 000 € et 60 000 € pendant dix ans. Malgré son taux attractif, ce mécanisme ne réduit ni l'endettement de l'État ni le coût réel de son financement.
Déposé dans le cadre des débats budgétaires à l'Assemblée nationale, l'amendement du groupe Libertés, Indépendants, Outre-mer et Territoires (LIOT) cible directement les réserves des particuliers. Au premier trimestre 2026, le patrimoine financier brut des ménages français atteignait 6 551,3 milliards d'euros selon la Banque de France. Les députés souhaitent capter une partie de cette réserve pour couvrir les besoins d'emprunt de l'État.
Le dispositif fixe un versement minimal de 1 000 € et un plafond de 60 000 € par titulaire. Les dépôts recevraient un taux d'intérêt (Pourcentage annuel qui mesure la rémunération d'un placement financier ou le coût d'un emprunt.) fixe de 3,50 % par an, exonéré d'impôt sur le revenu et de prélèvements sociaux. En contrepartie de cet avantage fiscal, les fonds resteraient strictement bloqués pendant dix ans.
Que rapporte ce blocage face au Livret A ?
Ce rendement annuel de 3,50 % net dépasse nettement les barèmes actuels de l'épargne réglementée (Placements dont le taux, le plafond et les conditions sont fixés par les pouvoirs publics, comme le Livret A, le LDDS ou le LEP.), mais il supprime toute disponibilité du capital. Depuis le 1er août 2026, le Livret A (Livret d'épargne réglementée garanti par l'État, disponible à tout moment et exonéré d'impôt comme de prélèvements sociaux.) sert 1,70 % net, après 1,50 % en février, pour un plafond de 22 950 €. Réservé aux ménages modestes sous conditions de ressources, le livret d'épargne populaire (LEP) affiche quant à lui 2,50 % net.
Exemple
Pour 10 000 € placés à 3,50 % par an, le Livret D génère 4 106 € d'intérêts composés en dix ans. Le capital final atteint alors 14 106 €. Sur la même période, la même somme sur un Livret A maintenu à 1,70 % rapporte 1 832 € d'intérêts. L'écart net de 2 274 € rémunère l'immobilisation totale de l'épargne pendant une décennie.
Sur un livret classique, l'épargnant récupère toutefois son argent à tout moment et sans pénalité. Immobiliser son épargne pendant dix ans expose au risque de voir l'inflation ou les nouveaux placements dépasser 3,50 % avant l'échéance.
Un coût réel de 5 % pour les finances publiques
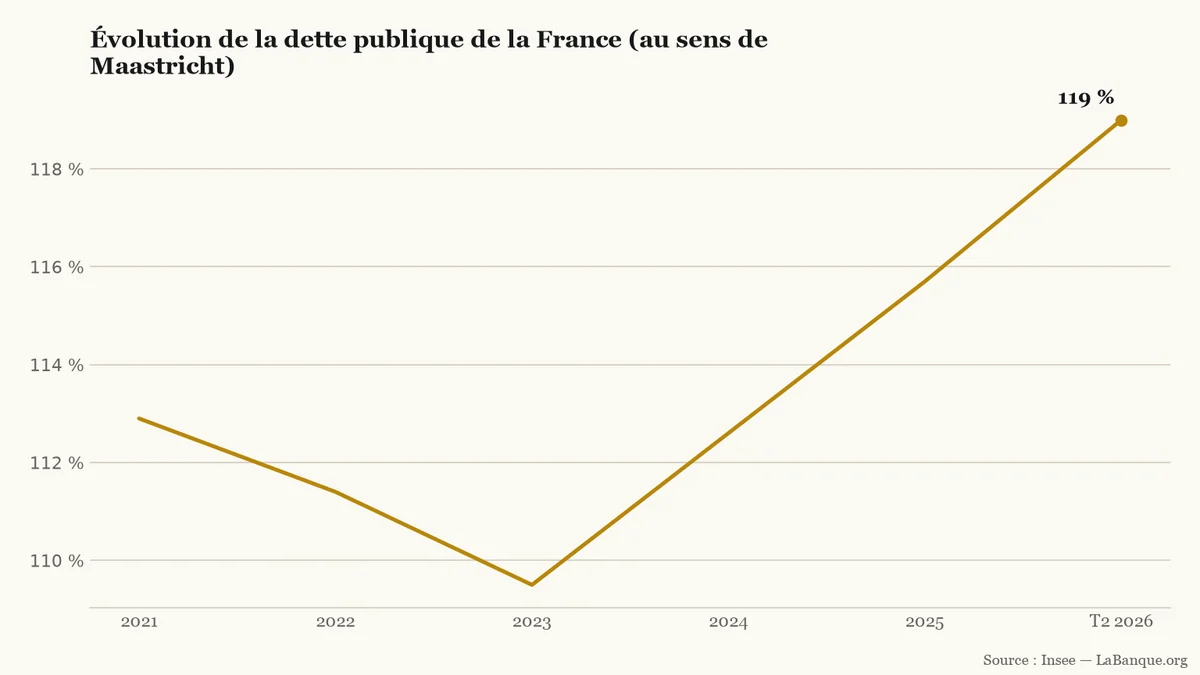
L'argument principal des députés du groupe LIOT repose sur la souveraineté financière de la France. Selon l'Institut national de la statistique et des études économiques (Insee), la dette publique (Ensemble des emprunts contractés par l'État, les collectivités locales et la Sécurité sociale pour financer leurs déficits cumulés.) atteint 3 595,5 milliards d'euros au deuxième trimestre 2026. Ce ratio s'établit à 119,0 % du produit intérieur brut (PIB). Il a connu deux baisses annuelles jusqu'à 109,5 % en 2023, puis trois hausses consécutives.
Ratio de dette publique au sens de Maastricht en pourcentage du PIB de 2021 au deuxième trimestre 2026, après un point bas à 109,5 % en 2023 (source : Insee).LaBanque.org — données : InseeSource
À la mi-2026, des investisseurs non-résidents (Acteurs financiers établis hors de France (fonds de pension, assureurs, banques centrales) qui achètent des titres de dette française.) détiennent 59,7 % de la dette négociable de l'État selon la Banque de France (54,6 % fin 2025). Solliciter les ménages résidents modifierait cette répartition sans alléger le passif public. Comme le souligne La Tribune, « prêter de l'argent à l'État ne réduit pas d'un centime le montant de la dette publique : cela modifie seulement l'identité du créancier ».
Sur le plan budgétaire, l'économie apparente repose sur un transfert fiscal. Les intérêts d'un placement ordinaire subissent le prélèvement forfaitaire unique (Imposition de 30 % (12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux) appliquée aux revenus de l'épargne.) (PFU) de 30 % (12,8 % d'impôt et 17,2 % de cotisations sociales). Verser 3,50 % sans impôt équivaut, pour l'État, à supporter un taux brut de 5,00 %. Ce coût rejoint le rendement de 5,0 % de l'obligation assimilable du Trésor (OAT (Obligation assimilable du Trésor, titre d'emprunt à moyen ou long terme émis par l'État français sur les marchés financiers.)) à dix ans fin octobre 2026.
Le risque d'assécher les livrets et l'économie
Ce mécanisme créerait en outre un effet d'éviction (Captation de l'épargne par les emprunts de l'État au détriment du financement des entreprises ou du logement.) sur le financement des entreprises et du logement social. Fin 2025, l'épargne réglementée totalisait 947,5 milliards d'euros, dont 439,6 milliards sur le Livret A et 201,1 milliards sur le plan d'épargne logement (PEL). Le livret de développement durable et solidaire (LDDS) regroupait 164,9 milliards d'euros et le LEP 83,7 milliards. Drainer jusqu'à 60 000 € par épargnant vers l'État réduirait les fonds centralisés à la Caisse des Dépôts et destinés à l'économie productive.
Le gouvernement et l'Agence France Trésor (AFT) restent donc très réservés. L'AFT gère plus de 2 600 milliards d'euros de dette négociable et émet plus de 300 milliards par an. Ses émissions d'OAT auprès des institutionnels garantissent une liquidité immédiate et des frais de gestion quasi nuls, contrairement à des millions de livrets bancaires.
Porté par un groupe minoritaire sans l'appui de Bercy, ce projet a peu de chances d'aboutir. Les députés l'examineront d'ici le 15 novembre 2026 lors du vote des amendements au projet de loi de finances (PLF).
Outils utiles
Comparateur de livrets d’épargne — Comparer la rémunération nette des livrets réglementés actuels avec les caractéristiques du projet de Livret D.
Calculatrice d’épargne simple — Simuler les intérêts composés d'un capital immobilisé pendant dix ans selon le taux de rendement.
Réunie ce jeudi 29 octobre 2026, la Banque centrale européenne s'oriente vers un maintien de son taux de dépôt à 2,50 % malgré une inflation à 3,8 %. En France, le rendement de l'emprunt d'État frôle 5 %, ce qui durcit le crédit sans attendre de hausse officielle.
Avec un taux de prélèvements obligatoires de 45,9 % du PIB en 2025, la France redevient le pays le plus imposé de l'Union européenne selon Eurostat. Elle dépasse désormais le Danemark et la Belgique. Ce rebond provient surtout des hausses d'impôts ciblées sur les grandes entreprises et les hauts revenus.
La Réserve fédérale américaine et la Banque centrale européenne maintiennent leurs taux directeurs inchangés fin octobre 2026. Après le tour de vis de septembre, cette pause vise à calmer des marchés obligataires sous haute tension. En France, le taux d'emprunt de l'État à dix ans évolue toujours près de 5 %.
L'exécutif étudie le relèvement du plafond du Livret A de 22 950 € à 30 000 € pour financer les lycées. La mesure offrirait jusqu'à 7 050 € de versements supplémentaires aux épargnants au plafond. Cette option suscite toutefois de vives réserves à Bercy et chez les banquiers.
Les épargnants ont versé 15,4 milliards d'euros sur leurs contrats d'assurance-vie en septembre 2026, un record historique pour ce mois selon France Assureurs. Ce mouvement profite de l'écart de rendement avec le Livret A, ramené à 1,70 % en août.
Sur les neuf premiers mois de 2026, le chiffre d'affaires d'AXA progresse de 5 % à données comparables pour atteindre 93,0 milliards d'euros. Cette croissance s'appuie sur la collecte en assurance-vie et en santé, ainsi que sur la revalorisation des tarifs d'assurance dommages des particuliers.