Livret A : un premier vote pour porter le plafond à 30 000 euros
La commission des finances de l'Assemblée nationale a voté le relèvement du plafond du Livret A à 30 000 euros. Ce surplus de 7 050 euros profiterait aux ménages ayant déjà saturé leur compte, mais son adoption définitive reste très incertaine.
Porté par le président de la commission des finances, Éric Coquerel, l'amendement du 9 octobre 2026 relève le plafond de 7 050 euros. La mesure ambitionne de dégager 5 milliards d'euros pour les logements sociaux. Ces fonds financeraient la rénovation thermique et l'adaptation climatique via la Caisse des dépôts et consignations. Le texte accorde aussi une exonération de prélèvements sociaux (Ensemble de cotisations sociales pesant sur les revenus du capital, prélevées au taux global de 17,2 %.) sur les intérêts de ce surplus jusqu'au 31 décembre 2029.
Un gain potentiel réservé aux livrets saturés
Sur les 58 millions de livrets ouverts par des particuliers, l'encours moyen s'élève à 7 554 euros. Seuls 15 % des comptes atteignent aujourd'hui le plafond de versement (Montant maximal de dépôts autorisés sur un livret, hors intérêts capitalisés qui s'y ajoutent chaque année.) de 22 950 euros. Ces livrets concentrent pourtant 47 % des encours totaux. Environ 8,7 millions d'épargnants disposent ainsi des fonds nécessaires pour effectuer de nouveaux versements.
Exemple
Pour un Livret A (Compte d'épargne réglementé et défiscalisé, accessible à tous les résidents français et plafonné à 22 950 euros pour les particuliers.) déjà au plafond de 22 950 €, verser 7 050 € supplémentaires porterait le total à 30 000 €. Au taux net de 1,70 %, ce complément générerait 119,85 € d'intérêts annuels de plus, pour un gain annuel total de 510 €.
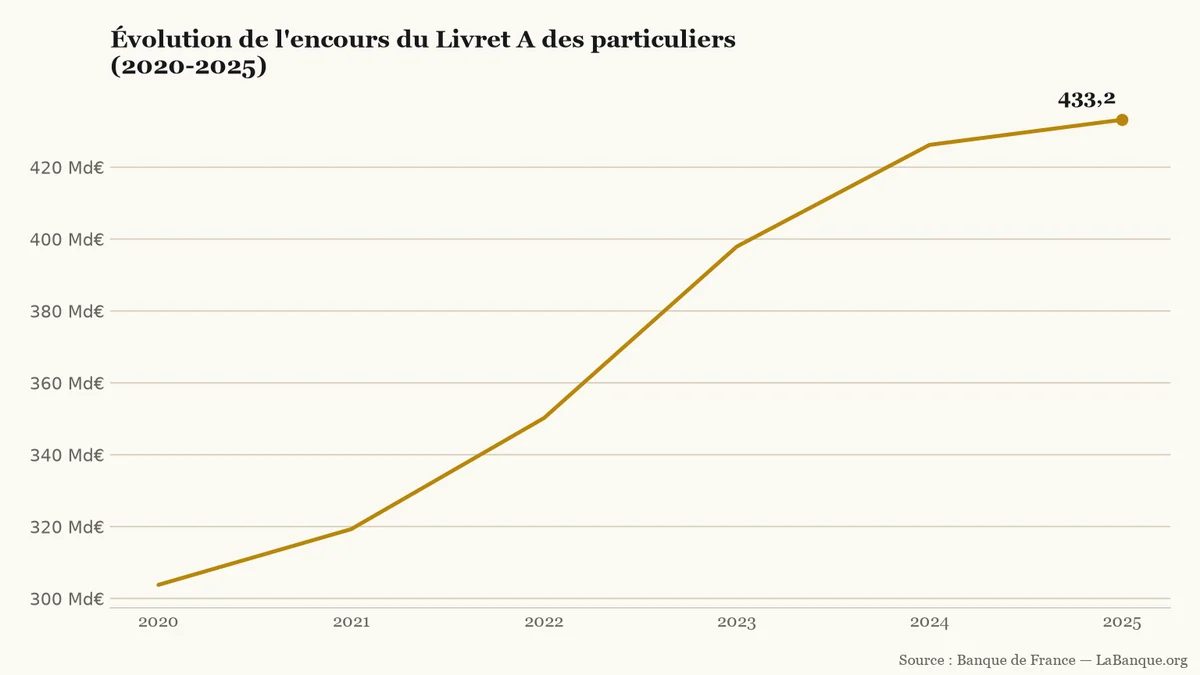
Cette orientation suscite une vive opposition du secteur bancaire. Le président de la Fédération bancaire française, Olivier Gavalda, conteste la pertinence de la mesure. Il rappelle qu'un tel relèvement ferait grimper l'encours en soustrayant des intérêts à l'impôt, au bénéfice exclusif des ménages les plus aisés. Entre 2020 et 2025, l'encours des particuliers a déjà connu cinq hausses consécutives pour atteindre 433,2 milliards d'euros.
Encours total détenu par les particuliers au 31 décembre de chaque année entre 2020 et 2025 (source : Banque de France).LaBanque.org — données : Banque de FranceSource
Un parcours législatif semé d'obstacles
Cette adoption en commission ne crée aucun droit immédiat pour les épargnants. En vertu de l'article 42 de la Constitution, le débat prévu le 13 octobre 2026 s'ouvrira sur le texte initial du gouvernement. L'amendement voté en commission devra donc être redéposé dans l'hémicycle, sans garantie de soutien ministériel.
Le dispositif soulève également une difficulté juridique. Le plafond du Livret A relève du pouvoir réglementaire depuis sa dernière fixation à 22 950 euros, le 1er janvier 2013. Inscrire ce seuil directement dans le budget de l'État (Acte législatif annuel qui prévoit et autorise l'ensemble des recettes et des dépenses de l'État pour l'année civile suivante.) expose le texte à une censure du Conseil constitutionnel. Sans promulgation d'une loi définitive, la fiscalité (Ensemble des impôts, taxes et prélèvements sociaux obligatoires perçus par l'État et les collectivités publiques.) et le plafond actuel de 22 950 euros restent seuls en vigueur.
Outils utiles
Comparateur de livrets d’épargne — Comparer les rendements et les plafonds des différents livrets réglementés face aux offres bancaires.
La Fédération bancaire française rejette fermement le projet de porter le plafond du Livret A de 22 950 à 30 000 euros. Proposée pour financer la transition climatique, cette mesure profiterait avant tout aux ménages les plus aisés selon les établissements financiers.
Dans une note thématique, la Cour des comptes préconise de soumettre à l'impôt les intérêts générés au-delà du plafond du Livret A. Cette piste cible les 15 % de comptes gonflés par les gains passés, sans toucher aux versements sous le seuil légal.
Le Livret A a enregistré une collecte nette de 460 millions d’euros en août 2026. Ce rebond coïncide avec la hausse de son taux à 1,7 %, mais ne suffit pas à effacer les 5,40 milliards d’euros de retraits nets accumulés depuis janvier.
Le projet de loi de finances pour 2027 prévoit un prélèvement exceptionnel de 17 % sur les avoirs déjà déposés à la Caisse des dépôts. Les comptes actifs ne sont pas concernés ; le texte prévoit la restitution intégrale des sommes réclamées par leurs titulaires ou ayants droit, intérêts compris.
Invités aux Assises de l’Afer, sept candidats et représentants à l'élection présidentielle de 2027 ont promis de préserver le régime fiscal de l’assurance-vie. Ce consensus de tribune écarte tout prélèvement sur l’épargne, mais masque de profondes divergences sur les donations et la retraite.
Les assureurs français orientent à nouveau massivement leurs investissements vers les obligations pour capter des rendements plus élevés. Ce mouvement renforce la rémunération des portefeuilles, mais sa répercussion sur les fonds en euros de l'assurance-vie prendra plusieurs années.