Le crédit renchérit et les ventes de logements ralentissent
À fin août, les notaires comptent 951 000 ventes de logements anciens sur douze mois. Ils estiment que le rythme pourrait revenir autour de 920 000 en fin d'année. Les prix ne baissent que de 0,8 % sur un an, alors que les barèmes de novembre sont déjà plus hauts.
Sur un an, les 951 000 ventes de logements anciens, hors Mayotte, progressent de 3,6 %. À la fin de 2025, la hausse approchait 13 %. Si le rythme ramène le volume autour de 920 000, l'écart avec août est de 31 000 ventes. C'est un peu plus de 3 % de ce cumul.
Les notaires décrivent un marché en palier. Des acheteurs négocient ou reportent leur projet. Une partie des vendeurs refuse encore les prix. Le risque qu'ils soulignent porte sur les volumes.
Selon Le Monde, la Fédération nationale de l'immobilier (Fnaim) attend moins de ventes qu'en 2025. La baisse irait de 3 % à 5 % d'ici la fin de l'année. Cette fourchette se compare à l'année 2025, pas aux 951 000 ventes d'août. « Cela reste mieux que 2024, le marché tourne, mais c'est au-dessous de son potentiel », dit Thomas Lefebvre, directeur scientifique de SeLoger.
La production de crédit immobilier hors renégociations atteint 11,8 milliards d'euros en septembre 2026, chiffre provisoire. Elle était de 12,2 milliards en août et de 12,5 milliards en septembre 2025.
Ces montants laissent de côté les simples remplacements d'un prêt déjà en cours. L'encours progresse de 0,2 % sur un an, à 1 289 milliards d'euros.
Des prix qui ne compensent pas
Au deuxième trimestre, les prix des logements anciens baissent de 0,8 % sur un an en France métropolitaine. Les appartements limitent le repli à 0,1 %. Les maisons reculent de 1,3 %.
Les appartements à Paris progressent de 0,6 %. Les avant-contrats, c'est-à-dire les compromis déjà signés, annoncent une stabilisation à l'automne. Cette baisse ne compense pas une mensualité plus élevée.
D'où vient la hausse du crédit ?
Les banques se refinancent à long terme sur le rendement de la dette publique (Somme due par l'État et les autres administrations. Le rendement de la dette de l'État sert de base au coût des crédits longs des banques.). Le TEC 10 (Taux quotidien de référence de la dette de l'État français à dix ans, publié par l'Agence France Trésor.), taux de référence à dix ans publié par l'Agence France Trésor, s'établit à 4,76 % le 11 novembre. Le 21 octobre, le rendement à dix ans avait dépassé 5 %, pour la première fois depuis 2002. L'écart avec l'Allemagne approchait alors 1,6 point.
Le coût moyen des émissions de l'État en 2026 était de 3,64 % au 31 octobre. Le taux du jour reste nettement plus haut.
Le 10 septembre, la Banque centrale européenne (BCE) a relevé ses taux directeurs de 0,25 point. Depuis le 16 septembre, le taux de dépôt est à 2,50 %. Le 29 octobre, la BCE a laissé ses taux inchangés et constaté des financements plus tendus.
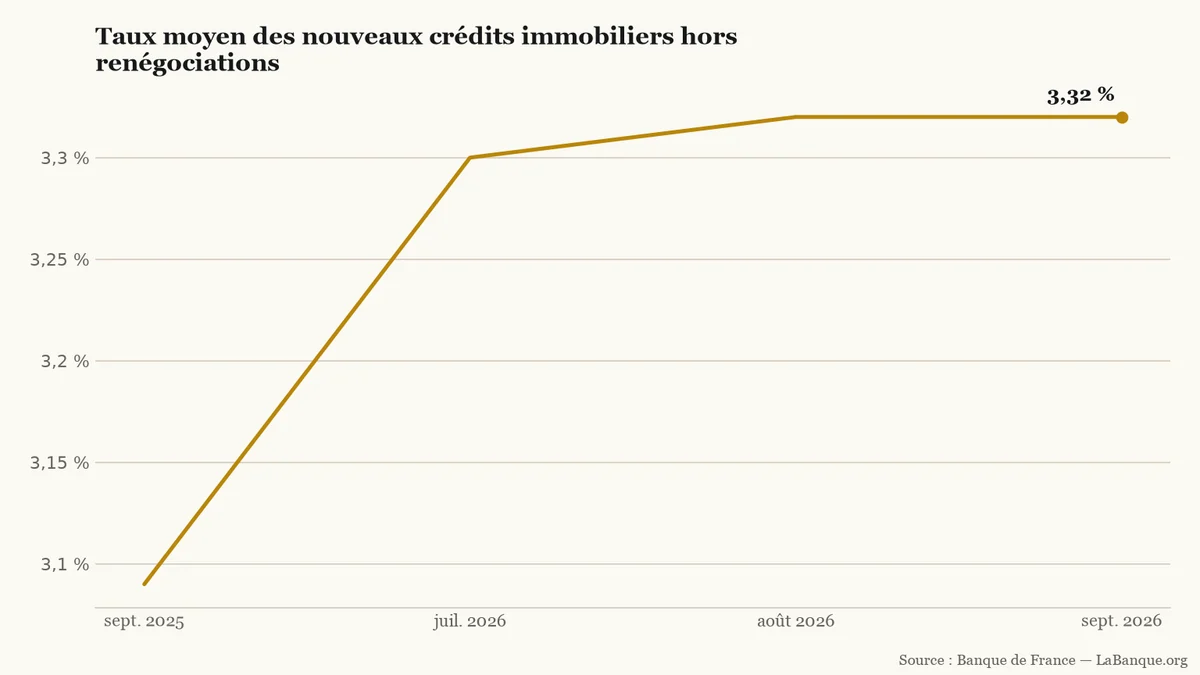
Le taux d'intérêt des nouveaux crédits à l'habitat, hors renégociations, reste à 3,32 % en septembre, hors frais et hors assurance. La série part de 3,09 % en septembre 2025. Elle atteint 3,30 % en juillet 2026, puis 3,32 % en août et en septembre.
Deux hausses, puis une stabilité. Les barèmes de novembre n'y figurent pas.
Taux des nouveaux crédits à l'habitat accordés aux particuliers, hors frais, hors assurance et hors renégociations.LaBanque.org — données : Banque de FranceSource
Au 3 novembre, Empruntis place le taux de marché hors assurance à 3,82 % sur vingt ans. Il était de 3,73 % le 5 octobre. Les meilleurs profils obtiennent 3,20 % sur cette durée.
CAFPI obtient 3,61 % en moyenne sur vingt ans au 11 novembre, hors assurance, contre 3,26 % au quatrième trimestre 2025. Le relevé porte sur les dossiers acceptés de son réseau.
Ces niveaux viennent de courtiers. Le 3,32 % de la Banque de France mesure les crédits accordés jusqu'en septembre, hors frais et hors assurance. Ce sont deux mesures distinctes.
Une mensualité un peu plus lourde
Exemple
Pour 200 000 € sur vingt ans, hors assurance et hors frais, la mensualité passe d'environ 1 135 € à environ 1 171 €. Les taux sont ceux de CAFPI sur vingt ans : 3,26 % au quatrième trimestre 2025, puis 3,61 % le 11 novembre 2026. L'écart atteint 36 € par mois, et les intérêts supplémentaires avoisinent 8 600 €. Ce sont des annuités constantes, pas la moyenne de la Banque de France.
Chez Empruntis, le taux vingt ans passe de 3,73 % à 3,82 % entre le 5 octobre et le 3 novembre. Sur 200 000 €, la mensualité gagne 9 €.
La durée initiale moyenne atteint 23 ans et 4 mois pour une résidence principale. Elle est de 23 ans et 10 mois pour les primo-accédants. Le Haut Conseil de stabilité financière plafonne le taux d'effort (Part du revenu consacrée au remboursement d'un crédit, assurance comprise. Elle est en principe plafonnée à 35 %.) à 35 %, assurance comprise. La maturité est limitée à 25 ans, avec une part de dérogations.
Allonger le crédit ne compense plus la hausse du taux. Le montant finançable diminue, ou l'achat est repoussé. En septembre, 99 % des crédits à l'habitat sont à taux fixe. La hausse touche les nouveaux emprunteurs.
Depuis le 1er octobre, le taux d'usure (Plafond légal du coût total d'un crédit, assurance et frais compris. Au-delà, la banque n'a pas le droit d'accorder le prêt.) des prêts fixes d'au moins vingt ans est de 5,40 %. Il encadre le taux annuel effectif global (TAEG (Taux annuel effectif global : le coût tout compris d'un crédit, exprimé en pourcentage par an.)), assurance et frais compris. Un taux nominal proche de 3,8 % reste sous ce plafond. Un dossier lourd en assurance peut toutefois le dépasser.
Les notaires jugent préoccupant un taux de crédit durablement supérieur à 4 %. Le seuil vise les propriétaires qui ont emprunté très bas entre 2019 et 2021. S'ils rachètent un logement, ils ne peuvent pas conserver cet ancien crédit.
Pour Loïc Cantin, président de la Fnaim : « Au contexte international s'ajoutent, en France, la question des finances publiques et la période préélectorale, qui n'est jamais une dynamique favorable. Tout ça n'est pas de nature à relancer les projets. »
Les ménages français qui remboursent un crédit immobilier doivent encore 140 200 € en moyenne à leur banque. Pour la moitié des emprunteurs, cette dette résiduelle reste toutefois inférieure à 97 400 €. Cet écart tient au poids des gros prêts récents et à l'avancement des remboursements selon l'âge.
Le taux moyen du crédit immobilier atteint 3,49 % en octobre 2026, tandis que plusieurs banques franchissent la barre des 4 % début novembre. Privés de la possibilité d'allonger encore les prêts, les ménages perdent en capacité d'emprunt et les ventes de logements décrochent.
Le 3 novembre, Joachim Nagel, président de la Bundesbank, a jugé qu'une hausse des taux est, en l'état, très probablement nécessaire en décembre. Le 29 octobre, les gouverneurs avaient pourtant maintenu, à l'unanimité, la facilité de dépôt à 2,50 %. La prochaine décision est fixée au 17 décembre.
Réunie ce jeudi 29 octobre 2026, la Banque centrale européenne s'oriente vers un maintien de son taux de dépôt à 2,50 % malgré une inflation à 3,8 %. En France, le rendement de l'emprunt d'État frôle 5 %, ce qui durcit le crédit sans attendre de hausse officielle.
Le taux d'emprunt de la France à dix ans évolue près de 5 %, au plus haut depuis plus de quinze ans. Alors que la Banque centrale européenne se réunit les 28 et 29 octobre, son mécanisme d'aide d'urgence reste soumis à de strictes conditions budgétaires.
L'emprunt d'État français à dix ans dépasse 5 %, mais les crédits immobiliers restent entre 3,58 % et 3,70 % fin octobre. Les banques compriment leurs marges et le taux d'usure bloque toute envolée brutale. Les courtiers attendent toutefois un palier à 4 % d'ici décembre.