Crédit immobilier : 140 200 € restent en moyenne à rembourser
Les ménages français qui remboursent un crédit immobilier doivent encore 140 200 € en moyenne à leur banque. Pour la moitié des emprunteurs, cette dette résiduelle reste toutefois inférieure à 97 400 €. Cet écart tient au poids des gros prêts récents et à l'avancement des remboursements selon l'âge.
Un écart de 42 800 € sépare la dette immobilière moyenne (140 200 €) de la médiane (Valeur qui partage une population en deux groupes égaux : la moitié se situe en dessous, l'autre moitié au-dessus.) (97 400 €) en France. Ces chiffres proviennent de l'enquête Histoire de vie et Patrimoine de l'Institut national de la statistique et des études économiques (Insee). Cette étude de référence a été menée avec la Banque de France auprès de près de 12 000 ménages.
Les montants observés mesurent le capital restant dû (Somme du prêt qu'il reste à rembourser à la banque à une date donnée, hors intérêts et assurances à courir.), soit la somme qu'il reste à rembourser hors intérêts et assurances. La médiane partage les emprunteurs en deux groupes égaux : la moitié doit moins de 97 400 €, l'autre moitié davantage.
Dans un prêt amortissable sur vingt à vingt-cinq ans, l'ancienneté du contrat compte autant que le montant emprunté au départ. Le capital diminue lentement durant les premières années, puis se réduit beaucoup plus vite en fin de parcours.
Aux deux extrémités de l'échelle, les situations financières n'ont rien de comparable. Les 10 % d'emprunteurs les moins endettés ont moins de 14 100 € à rembourser, souvent en fin de prêt. À l'inverse, les 10 % les plus endettés conservent un reste à payer supérieur à 300 000 €.
Ce dernier décile regroupe des achats récents dans les grandes métropoles ainsi que des ménages cumulant plusieurs crédits. Leurs encours tirent mécaniquement la moyenne nationale vers le haut, à 43,9 % au-dessus de la médiane.
La résidence principale concentre l'essentiel
Sur les 31,1 millions de ménages vivant en logement ordinaire hors Mayotte, 45,6 % remboursent au moins un emprunt privé ou professionnel. Trois ménages sur dix (30,0 %) détiennent un crédit immobilier (Prêt bancaire de longue durée destiné à financer l'achat, la construction ou les travaux d'un bien immobilier.), soit 65,8 % de l'ensemble des foyers endettés.
L'achat du toit familial reste le premier moteur de cet endettement. La résidence principale concerne 22,4 % de l'ensemble des ménages français, soit 74,7 % des foyers ayant une dette immobilière.
En valeur, l'immobilier privé concentre 84,3 % du montant moyen total des dettes des ménages. La résidence principale représente 58,0 % de ce total et les autres achats immobiliers 21,7 %. À titre de comparaison, l'ensemble des crédits à la consommation ne pèse que 4,5 %.
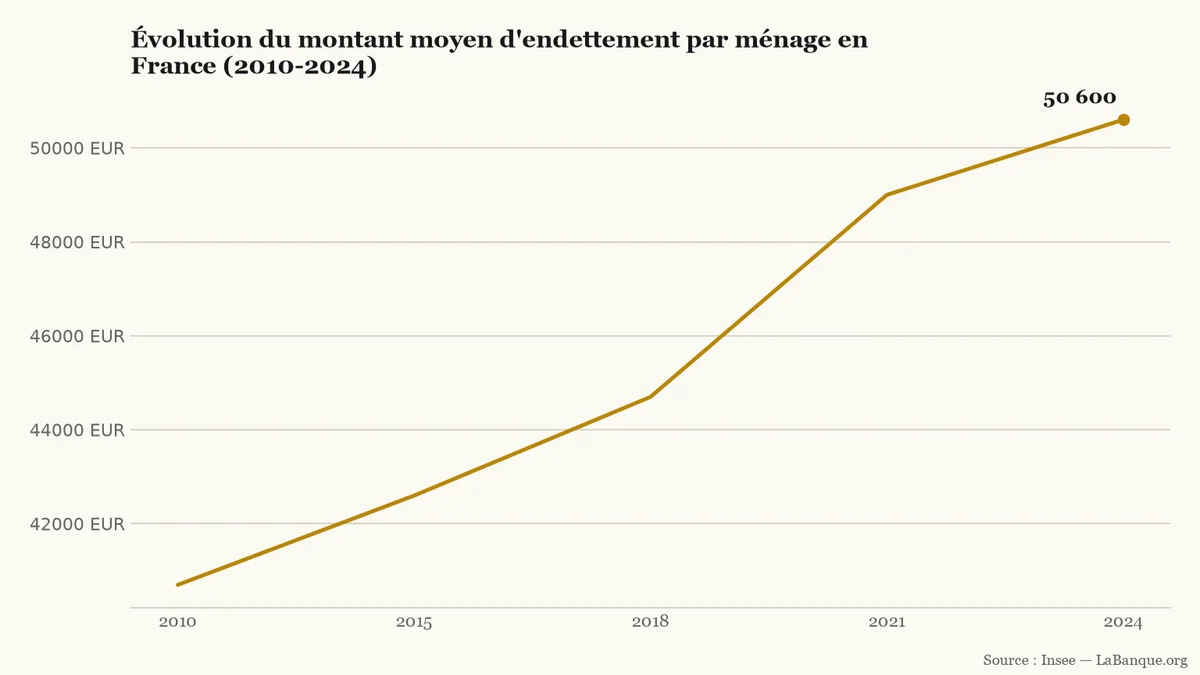
Tous ménages confondus, emprunteurs ou non, l'endettement moyen atteint 50 600 € en 2024, contre 40 700 € en 2010 en euros constants (Montants corrigés de l'inflation pour comparer le pouvoir d'achat réel d'une somme entre deux dates différentes.). Cette hausse réelle de 24,3 % reflète la valorisation des biens et l'allongement des durées d'emprunt.
Montant moyen d'endettement par ménage en France (tous ménages confondus), en euros constants 2024. Source : Insee.LaBanque.org — données : InseeSource
Entre 2010 et 2024, la série de l'Insee compte cinq points de mesure répartis sur quatre intervalles. Elle affiche quatre hausses consécutives, sans aucune baisse ni stabilité, malgré la remontée des taux d'intérêt (Pourcentage annuel prélevé par la banque en rémunération de la somme prêtée, hors assurance et frais annexes.) après 2022.
Un endettement qui s'efface avant la retraite
« L'endettement est fortement lié au cycle de vie », souligne l'Insee dans son rapport sur le passif des ménages. Les foyers empruntent en début de vie active pour acheter leur logement, puis amortissent progressivement cette dette.
La détention d'un prêt immobilier culmine donc chez les actifs installés. Elle concerne 49,6 % des ménages de 30 à 39 ans et atteint 51,3 % chez les 40-49 ans. Dans cette tranche d'âge, plus d'un foyer sur deux rembourse une banque.
Passé soixante ans, les contrats arrivent à leur terme et le passif chute rapidement. La part d'emprunteurs immobiliers recule à 20,2 % chez les 60-69 ans, puis tombe à 6,1 % dès 70 ans. Plus de 93 % des ménages de 70 ans ou plus détiennent leur logement sans dette immobilière.
Repères
Depuis janvier 2022, le Haut Conseil de stabilité financière (HCSF) plafonne le taux d'effort (Part des revenus mensuels d'un foyer consacrée au remboursement de ses mensualités de crédit, plafonnée à 35 %.) à 35 % des revenus mensuels, assurance comprise. Cette autorité, présidée par le gouverneur de la Banque de France François Villeroy de Galhau, limite la durée des prêts à 25 ans (27 ans avec 10 % de travaux). Les banques peuvent déroger à ces critères sur 20 % des dossiers, surtout pour la résidence principale.
L'investissement locatif creuse les écarts
Au-delà de l'âge, l'accès à l'emprunt varie fortement selon la catégorie socioprofessionnelle. Près des deux tiers des professions libérales (64,2 %) et 57,2 % des cadres remboursent un crédit immobilier. Ce taux s'établit à 29,6 % chez les employés et à 28,8 % chez les ouvriers.
L'écart se creuse encore lorsqu'il s'agit de financer une résidence secondaire ou un investissement locatif. Chez les professions libérales, 32,2 % remboursent un prêt pour un autre logement que leur résidence principale, contre 21,0 % des cadres.
En face, seuls 5,4 % des employés et 3,3 % des ouvriers détiennent un emprunt pour un second bien. Cet accès inégal au levier bancaire permet aux ménages les plus aisés d'accélérer la constitution de leur patrimoine (Ensemble des biens immobiliers, placements financiers et biens matériels détenus par un ménage, avant ou après déduction de ses dettes.) immobilier.
Outils utiles
Calculatrice de crédit amortissable — Permet de visualiser l'évolution du capital restant dû année après année selon le montant emprunté, la durée et le taux.
Calculateur de taux d’endettement — Permet de calculer la part des revenus mensuels consacrée aux remboursements de prêts par rapport au plafond de 35 %.
Le taux moyen du crédit immobilier atteint 3,49 % en octobre 2026, tandis que plusieurs banques franchissent la barre des 4 % début novembre. Privés de la possibilité d'allonger encore les prêts, les ménages perdent en capacité d'emprunt et les ventes de logements décrochent.
Le 3 novembre, Joachim Nagel, président de la Bundesbank, a jugé qu'une hausse des taux est, en l'état, très probablement nécessaire en décembre. Le 29 octobre, les gouverneurs avaient pourtant maintenu, à l'unanimité, la facilité de dépôt à 2,50 %. La prochaine décision est fixée au 17 décembre.
BNP Paribas, Crédit Agricole S.A. et Société Générale cumulent plus de 7,33 milliards d'euros de bénéfices nets au troisième trimestre 2026. Longtemps freinés par le stock de prêts à taux fixe, les réseaux français profitent du renouvellement des crédits et du repli du taux du Livret A.
Près de quatre Français sur dix (39 %) ont déjà réduit leurs achats alimentaires ou leur chauffage pour payer leur loyer ou leur mensualité d'emprunt. Cette pression budgétaire touche d'abord les locataires et les foyers modestes, tout en freinant l'accès à la propriété.
Le Sénat examine ce 21 octobre une prolongation de deux ans de l'encadrement des loyers, à rebours de la pérennisation votée par les députés. Ce compromis maintient les plafonds actuels pour 1,2 million de ménages locataires, mais bloque l'entrée de nouvelles villes jusqu'en 2028.
Le Sénat examine ce mercredi 21 octobre la reconduction de l'encadrement des loyers. Dans 70 communes, ce plafonnement expire le 24 novembre 2026. Écartant la pérennisation votée par les députés, la chambre haute limite la prolongation à deux ans, sans l'ouvrir à de nouvelles villes.