Le pouvoir d'achat recule pour la deuxième année consécutive
Le pouvoir d'achat individuel recule de 0,7 % en 2025 et devrait céder encore 0,6 % en 2026 selon l'Insee. Derrière cette baisse sur deux ans, les salaires réels restent inférieurs de 2,4 % à leur niveau de 2019. Les dépenses contraintes absorbent 30 % du revenu des ménages.
Le 5 novembre 2026, une mobilisation interprofessionnelle rassemble salariés du privé, agents publics, retraités et étudiants autour des salaires. Ce mouvement social intervient alors que l'Institut national de la statistique et des études économiques (Insee) documente un effritement du budget des foyers. Cette contestation met en lumière le tassement mesuré par l'institut, pris en étau entre résurgence de l'inflation (Hausse générale et durable des prix des biens et des services, qui réduit la valeur réelle de la monnaie.) et atonie des rémunérations.
Un double repli inédit depuis 2013
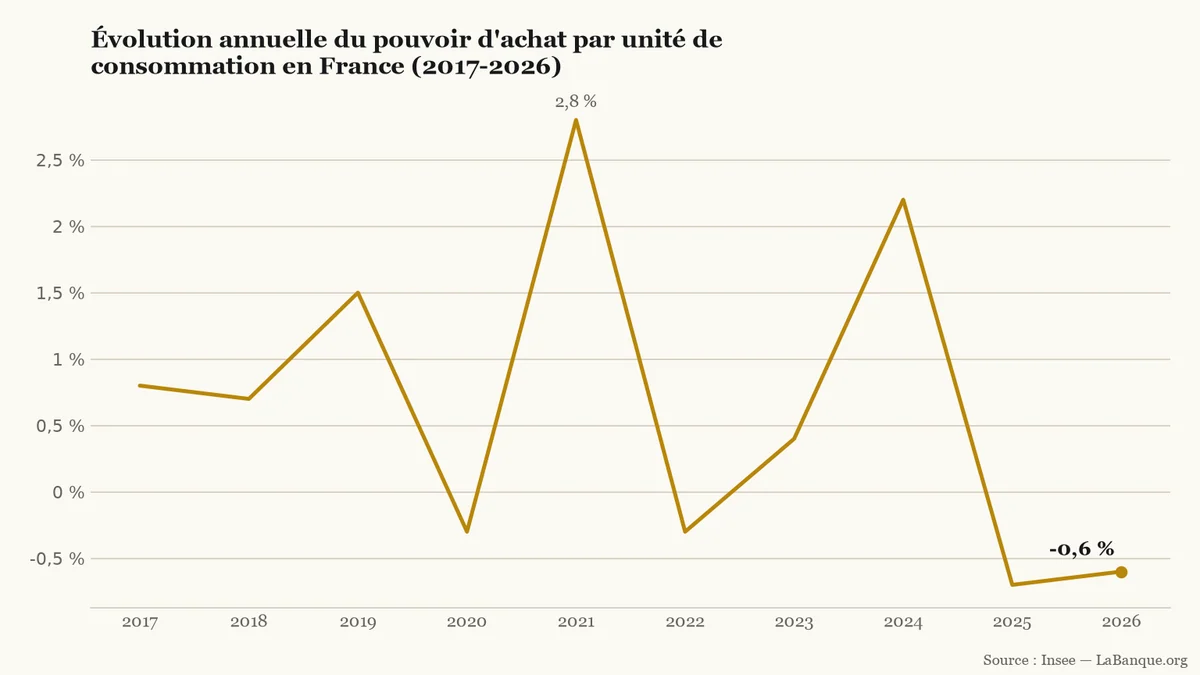
Après un rebond de 2,2 % en 2024, le pouvoir d'achat (Quantité de biens et de services qu'un revenu permet d'acheter une fois déduite la hausse des prix à la consommation.) par unité de consommation (Échelle statistique pondérant la taille du foyer : 1 part pour le premier adulte, 0,5 par personne de 14 ans ou plus et 0,3 par enfant plus jeune.) a reculé de 0,7 % en 2025. Marie Leclair, cheffe du département des comptes nationaux de l'Insee, anticipe un nouveau repli pour l'exercice en cours. L'indicateur « devrait baisser de 0,6 % en 2026 si la tendance observée à la fin du deuxième trimestre persiste ». Cette estimation provisoire sera arrêtée définitivement au printemps 2027.
Les ressorts de ce repli diffèrent d'une année à l'autre. En 2025, la contraction provient d'une baisse des dividendes perçus par les ménages et du ralentissement des revenus nets. En 2026, la reprise de l'inflation dépasse la progression des salaires et des prestations sociales.
Une telle séquence reste rare sur les quatre dernières décennies. « La baisse du pouvoir d'achat sur deux années consécutives n'est pas inédite. Il a diminué en 1983 et 1984, puis en 2011, 2012 et 2013 », rappelle Fabrice Lenglart, directeur général de l'Insee. De 2017 à 2026, la série compte dix points annuels et neuf intervalles marqués par cinq hausses et quatre baisses. Elle évolue entre un maximum à +2,8 % en 2021 et un minimum à -0,7 % en 2025.
Après un pic à +2,8 % en 2021 et un rebond de +2,2 % en 2024, le pouvoir d'achat par unité de consommation recule de 0,7 % en 2025 puis de 0,6 % en 2026 selon l'Insee.LaBanque.org — données : InseeSource
Pourquoi le budget ressenti se dégrade plus vite ?
L'écart entre le repli modéré de la statistique officielle et le resserrement vécu au quotidien tient d'abord aux dépenses pré-engagées (Charges contractuelles difficiles à résilier à court terme : loyer, remboursement d'emprunt, énergie, assurances et abonnements télécoms.). Ces charges contractuelles regroupent le loyer, les remboursements d'emprunts, les factures d'énergie, les assurances et les abonnements téléphoniques ou internet. Difficilement résiliables à court terme, elles absorbent désormais environ 30 % du revenu disponible brut (Ensemble des revenus d'activité, du patrimoine et des prestations sociales d'un ménage, après déduction des impôts directs et cotisations.) des ménages français.
Cette part incompressible a plus que doublé depuis le début des années 1960, où elle s'établissait à 13,5 % du budget familial. Une fois ces prélèvements fixes honorés, le revenu arbitrable restant pour l'alimentation, les déplacements, les loisirs ou l'épargne se réduit fortement. Les ménages modestes et les classes moyennes subissent directement cet effet de ciseau.
Exemple
Pour 3 000 € de revenu disponible net mensuel, les charges fixes absorbent aujourd'hui 900 € (30 %), laissant 2 100 € de revenu arbitrable. Au début des années 1960, ces dépenses fixes représentaient 405 € (13,5 %).
Sur une base 100 fin 2024, le pouvoir d'achat individuel passe à 99,30 fin 2025 (-0,7 %) puis à 98,70 fin 2026 (-0,6 %). Ce recul cumulé de 1,30 % efface plus de la moitié du rebond acquis en 2024 (+2,2 %).
La construction de l'indicateur de l'Insee éclaire également ce décalage de perception. Le revenu disponible brut additionne les revenus d'activité, les revenus du patrimoine et les prestations sociales, nets des impôts directs et cotisations. Ce montant est ensuite rapporté à chaque unité de consommation. L'échelle compte 1 part pour le premier adulte, 0,5 dès 14 ans et 0,3 par enfant plus jeune.
Or cette moyenne nationale agrège les revenus du capital avec ceux du travail. Le 4 mai 2026, les députés Thierry Benoit et Robert Le Bourgeois ont remis le rapport d'information n° 2747 à l'Assemblée nationale. Selon eux, « la notion de pouvoir d'achat est construite à partir de conventions statistiques qui suscitent des interrogations ». Avec l'économiste François Geerolf, de l'Institut français d'économie, ils recommandent des indicateurs intégrant la médiane et les rémunérations à structure constante.
Un décrochage des salaires réels face à l'Europe
L'examen des seules feuilles de paie fait apparaître un recul plus marqué que la moyenne des revenus. La Commission européenne mesure le salaire réel (Rémunération du travail corrigée de l'inflation, qui mesure l'évolution effective de ce que le salaire permet d'acheter.) par tête, c'est-à-dire la rémunération corrigée de la hausse des prix. En France, cet indicateur ressort en 2026 inférieur de 2,4 % à son niveau d'avant-crise de 2019. Les revalorisations accordées depuis la vague inflationniste n'ont pas permis aux salariés de retrouver leur niveau de rémunération réelle de 2019.
Ce retrait place la France à contre-courant de ses partenaires européens. Sur la même période 2019-2026, les rémunérations réelles ont augmenté en moyenne de 1,4 % dans l'ensemble de l'Union européenne. Sur une base 100 en 2019, le niveau français descend à 97,6 en 2026 quand la moyenne européenne atteint 101,4, soit 3,8 points d'écart.
Selon Nicolas Laine (Institut Montaigne), « les évolutions salariales sont très faibles depuis 30 ans, et plus lentes que dans les autres pays européens ». Parallèlement, la rentabilité des employeurs marque le pas face aux coûts de production. Le taux de marge des sociétés non financières en France s'est établi à 32,2 % en 2025, en baisse de 0,5 point.
Fin des boucliers publics et budget 2027 en débat
Lors du choc inflationniste précédent, l'État avait amorti la hausse des factures par des aides financées par les finances publiques. « Le pouvoir d'achat s'est maintenu car on a eu une intervention publique, comme en 2022 avec le bouclier tarifaire face à la hausse des prix de l'énergie. Mais cette année, on n'a plus les moyens de faire ces transferts publics », observe Nicolas Laine.
Confronté à un déficit public de 5,1 % du produit intérieur brut (PIB) en 2025, l'exécutif n'a plus les marges pour reconduire ces aides. L'évolution du revenu des ménages dépend désormais des arbitrages parlementaires sur l'impôt et les aides sociales. Le 4 novembre 2026, l'Assemblée nationale a rejeté la première partie relative aux recettes du projet de loi de finances (PLF) pour 2027.
Le Sénat ouvre les débats sur la Sécurité sociale le 9 novembre 2026, avant un vote le 18 novembre. L'examen du budget de l'État s'étalera ensuite du 20 novembre au 9 décembre. L'Insee publiera sa note de conjoncture le 17 décembre 2026. Ces étapes fixeront l'indexation des barèmes fiscaux et des prestations sociales au 1er janvier 2027, date de la revalorisation légale du Smic.
Pour aller plus loin
Inflation — comprendre les règles et les démarches
À fin septembre 2026, selon la Dares, le salaire de base des salariés du privé perd 1,1 % de pouvoir d'achat sur un an. Le montant versé a pourtant encore augmenté. Les prix, surtout ceux de l'énergie, ont progressé plus vite.
Le 6 novembre 2026, sur TF1, Jean-Pierre Farandou a jugé « important » d'essayer de porter le Smic mensuel au-dessus de 1 500 euros net. Ce minimum est de 1 477,93 euros net depuis le 1er juin. Aucune hausse n'est décidée : la fiche de paie ne bouge qu'avec un texte.
Le taux moyen du crédit immobilier atteint 3,49 % en octobre 2026, tandis que plusieurs banques franchissent la barre des 4 % début novembre. Privés de la possibilité d'allonger encore les prêts, les ménages perdent en capacité d'emprunt et les ventes de logements décrochent.
Salariés, retraités et lycéens manifestent ce 5 novembre à l'appel de l'intersyndicale pour exiger une hausse des salaires et du Smic. Au-delà du montant du salaire minimum, le blocage tient à l'écrasement des grilles de branche et au barème des cotisations patronales.
L'Assemblée nationale a rejeté à l'unanimité le volet recettes du projet de budget pour 2027 le 4 novembre 2026. Ce vote met fin aux débats des députés et annule tous les amendements adoptés en séance. Le Sénat récupère ainsi la copie initiale du gouvernement et ses mesures sur l'impôt sur le revenu.
Le 5 novembre 2026, la Confédération française démocratique du travail (CFDT) réclame 100 euros nets de plus par mois sur le Smic. Formulée en pleine journée de grève, cette hausse immédiate de 7,0 % viserait les salariés au plancher légal et les bas salaires du public.