Budget 2027 : le rejet des députés efface tous les amendements
L'Assemblée nationale a rejeté à l'unanimité le volet recettes du projet de budget pour 2027 le 4 novembre 2026. Ce vote met fin aux débats des députés et annule tous les amendements adoptés en séance. Le Sénat récupère ainsi la copie initiale du gouvernement et ses mesures sur l'impôt sur le revenu.
Un vote unanime qui efface trois semaines de débats
Le scrutin du 4 novembre 2026 au soir s'est conclu par un score inédit dans l'hémicycle. Sur 458 députés votants, les 458 voix exprimées se sont prononcées contre le volet recettes (Première partie du projet de budget de l'État, qui fixe les impôts, taxes et rentrées fiscales pour l'année à venir.), avec zéro voix pour et deux abstentions. Ce volet constitue la première partie du budget, qui fixe les impôts et les taxes de l'État.
Au fil des séances d'octobre, l'absence de majorité absolue a transformé le projet de loi de finances en un texte composite. Les députés ont successivement adopté des centaines d'amendements créant de nouvelles taxes ou supprimant des économies prévues. À l'issue des débats, aucun camp politique ne se reconnaissait plus dans l'équilibre global du texte modifié.
Le président de la commission des finances, Éric Coquerel (La France insoumise), a estimé que « le texte issu des débats échoue à répondre aux besoins de la population et a été complètement dénaturé ». Au banc du gouvernement, le ministre de l'Action et des Comptes publics, David Amiel, a chiffré le coût des modifications. Selon lui, « le solde budgétaire [se serait établi] à 177,1 milliards d'euros de déficit, soit une dégradation de 20,7 milliards d'euros par rapport au texte déposé par le gouvernement ».
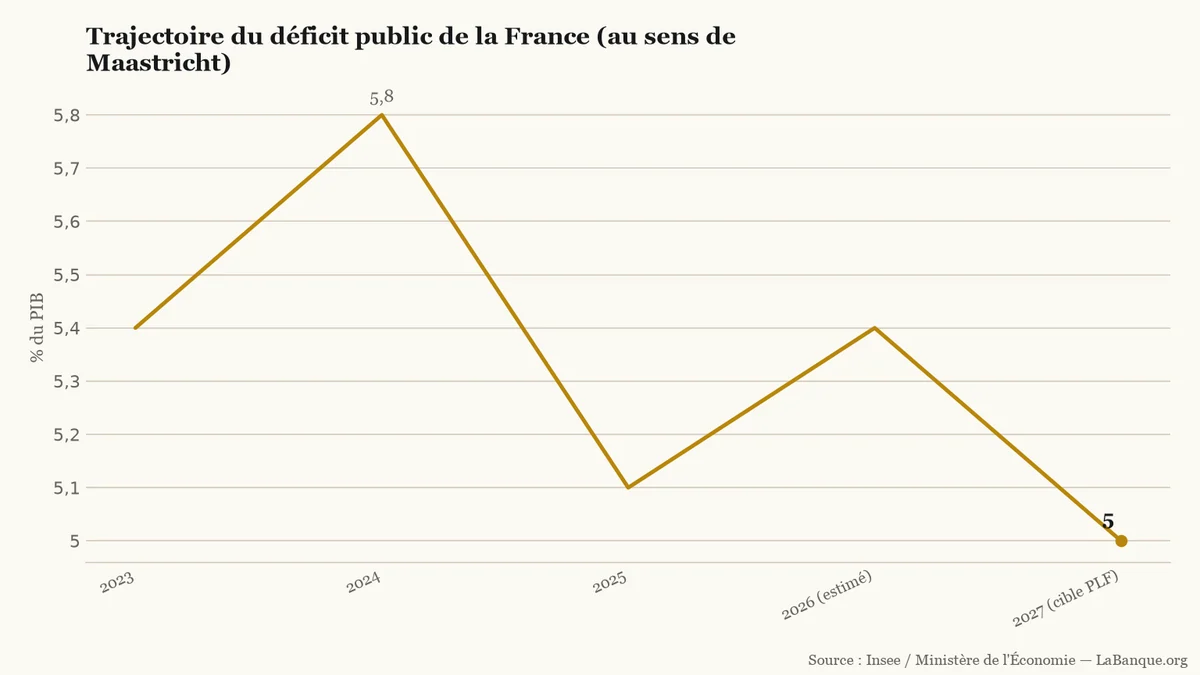
Évolution du déficit public français en pourcentage du PIB entre 2023 et la cible gouvernementale de 5,0 % pour 2027.LaBanque.org — données : Insee / Ministère de l'ÉconomieSource
Dans sa version initiale du 1er octobre 2026, l'exécutif prévoyait un déficit de l'État de 156,4 milliards d'euros. L'effort global de redressement atteignait 54 milliards d'euros. Entre 2023 et 2026, le déficit public (Solde négatif lorsque les dépenses de l'État, des collectivités et de la Sécurité sociale dépassent leurs recettes sur une année.) a oscillé entre 5,4 % et 5,8 % du produit intérieur brut (PIB), avec un repli à 5,1 % en 2025. Le gouvernement vise 5,0 % du PIB en 2027, alors que la copie amendée l'aurait porté à 5,9 %.
Pourquoi le texte repart de zéro au Sénat
En droit budgétaire français, le vote négatif sur les recettes produit un effet mécanique immédiat. La LOLF (Loi organique relative aux lois de finances de 2001, qui fixe les règles de présentation et de vote du budget de l'État.) (la loi organique relative aux lois de finances) encadre strictement l'ordre des débats. Son article 42 interdit d'examiner les dépenses tant que la première partie sur les recettes n'a pas été adoptée. Le rejet de cette première partie interrompt l'examen à l'Assemblée nationale et vaut rejet de l'ensemble du projet.
Ce blocage efface trois semaines de réécriture parlementaire. En vertu de l'article 47 de la Constitution, le rejet en première lecture rend caducs tous les amendements votés dans l'hémicycle. Le gouvernement transmet alors au Sénat sa copie d'origine, telle que déposée le 1er octobre.
Cette issue évite au Premier ministre, Sébastien Lecornu, d'utiliser immédiatement l'article 49.3 de la Constitution pour faire passer le texte sans vote à l'Assemblée. Le gouvernement s'épargne ainsi une motion de censure dès novembre. La chambre haute, où la droite et le centre sont majoritaires, reprendra l'examen à partir du projet initial.
Quelles mesures fiscales restent en jeu pour 2027 ?
Le retour au texte initial du gouvernement remet au centre du jeu deux mesures phares touchant le pouvoir d'achat des ménages. Les nouvelles règles fiscales s'appliqueront à partir du 1er janvier 2027, une fois la loi promulguée.
La première mesure concerne l'impôt sur le revenu (Impôt progressif calculé chaque année sur les revenus du foyer fiscal selon un barème découpé en tranches.). Le projet revalorise de 2,1 % les tranches du barème pour suivre l'inflation prévisionnelle de 2026. La première tranche à 11 % débuterait ainsi à 11 844 € de revenu net imposable par part. Selon Bercy, cette indexation évite une hausse mécanique d'impôt à 20 millions de foyers et empêche 500 000 ménages d'entrer dans l'impôt.
La seconde mesure cible la fiscalité de la retraite. Le texte transmis aux sénateurs rabote l'abattement forfaitaire de 10 % sur les pensions. Son plafond descendrait à 3 000 € par foyer fiscal, contre 4 439 € jusqu'ici. Cette réduction relève la base imposable des retraités aux pensions les plus élevées.
Exemple
Salarié célibataire (32 000 € de revenu imposable en 2026) : si son revenu augmente de 2,1 % avec l'inflation, l'indexation de 2,1 % du barème maintient son impôt stable en euros constants et neutralise 70 à 100 € d'impôt supplémentaire.
Couple de retraités (50 000 € de pensions annuelles) : le plafonnement de l'abattement à 3 000 € au lieu de 4 439 € relève leur revenu imposable de 1 439 €, soit environ 432 € d'impôt en plus dans la tranche à 30 %.
Un compte à rebours fixé au 17 décembre à minuit
Le calendrier parlementaire s'accélère désormais au Palais du Luxembourg. Le Sénat ouvrira d'abord les débats sur le budget de la Sécurité sociale le 9 novembre. Il examinera ensuite le projet de loi de finances en séance publique à partir du 20 novembre 2026. Le vote solennel des sénateurs sur l'ensemble du texte est fixé au 9 décembre.
À l'issue de ce scrutin, sept députés et sept sénateurs se réuniront en commission mixte paritaire (Réunion de sept députés et sept sénateurs chargée de rédiger un texte commun lorsqu'une loi n'est pas votée en termes identiques.) pour élaborer une version commune. Si cette instance parvient à un accord, le texte sera soumis au vote final. En cas de désaccord persistant, le dernier mot reviendra à l'Assemblée nationale, où le gouvernement pourra engager sa responsabilité via l'article 49.3.
La procédure reste strictement encadrée par l'article 47 de la Constitution. Ce texte accorde un délai maximal de 70 jours au Parlement pour examiner le budget. Ce délai expirera le 17 décembre 2026 à minuit. Sans adoption définitive à cette date, l'exécutif pourra appliquer son budget par ordonnance (Texte pris par le gouvernement pour appliquer des mesures relevant normalement de la loi, dans un cadre prévu par la Constitution.) avant le 1er janvier 2027.
Outils utiles
Simulateur d’impôt sur le revenu — Estimer son impôt sur le revenu et mesurer l'effet de l'indexation du barème ou du plafonnement de l'abattement sur les retraites.
Salariés, retraités et lycéens manifestent ce 5 novembre à l'appel de l'intersyndicale pour exiger une hausse des salaires et du Smic. Au-delà du montant du salaire minimum, le blocage tient à l'écrasement des grilles de branche et au barème des cotisations patronales.
Le 5 novembre 2026, la Confédération française démocratique du travail (CFDT) réclame 100 euros nets de plus par mois sur le Smic. Formulée en pleine journée de grève, cette hausse immédiate de 7,0 % viserait les salariés au plancher légal et les bas salaires du public.
Dans son avis rendu public le 4 novembre 2026, le Haut Conseil des finances publiques juge que 0,5 % de croissance n'est plus une prévision centrale. Une prévision de 0,3 % lui paraît plus vraisemblable. Le déficit public glisserait de 5,4 % à 5,5 % du PIB sous le seul effet des intérêts indexés.
L'Assemblée nationale a repoussé par 458 voix contre zéro la première partie du projet de budget de l'État pour 2027. Ce rejet efface tous les amendements votés en séance et renvoie au Sénat la copie initiale du gouvernement.
Le gouvernement maintient sa prévision de déficit public à 5,4 % du PIB dans le projet de loi de finances de fin de gestion pour 2026, soit 166 milliards d'euros. Ce niveau dépasse de 12 milliards d'euros l'objectif voté en début d'année. Le Haut Conseil des finances publiques juge déjà ce seuil fragilisé.
Le Comité consultatif du secteur financier a publié le 3 novembre 2026 un avis sur les comptes en France des Français qui vivent à l'étranger. Le texte n'interdit pas les clôtures. Il organise surtout l'information des clients, avec des échéances étalées jusqu'à décembre 2027.