Le plafond du Livret A pourrait grimper jusqu'à 30 000 euros
Le gouvernement prépare une hausse du plafond du Livret A entre 25 000 et 30 000 euros au 1er février 2027. Seuls les 8,7 millions d'épargnants ayant déjà saturé leur compte à 22 950 euros pourront effectuer de nouveaux versements. L'exécutif veut ainsi financer la rénovation des collèges et des lycées.
Fixé à 22 950 euros depuis le 1er janvier 2013, le plafond de versement (Montant maximal des dépôts qu'un titulaire peut effectuer sur son livret, hors intérêts capitalisés d'une année sur l'autre.) du Livret A (Placement d'épargne réglementé garanti par l'État, dont les intérêts sont exonérés d'impôt sur le revenu et de prélèvements sociaux.) va évoluer après quatorze ans de stabilité. Le Premier ministre Sébastien Lecornu a annoncé ce projet le 3 novembre 2026 à l'Assemblée nationale, en réponse au député Christophe Naegelen. La nouvelle limite sera fixée par décret entre 25 000 et 30 000 euros à compter du 1er février 2027.
Financer les collèges et enrayer la décollecte
L'exécutif cherche d'abord à stopper le reflux constaté à l'automne sur ce placement garanti par l'État et exonéré d'impôt. En septembre 2026, le Livret A a subi une décollecte (Situation dans laquelle le total des retraits effectués par les épargnants sur une période dépasse le total des nouveaux versements.) nette de 1,52 milliard d'euros. Beaucoup de ménages ont privilégié l'assurance-vie (Contrat d'épargne à moyen ou long terme permettant d'investir sur des fonds en euros garantis ou des unités de compte.), dont la collecte nette a doublé en 2025 pour atteindre 50 milliards d'euros.
Pour l'État, l'enjeu dépasse la seule épargne des ménages. Le fonds d'épargne (Réserve gérée par la Caisse des Dépôts qui centralise environ 60 % des encours du Livret A pour financer le logement social et les collectivités.) de la Caisse des Dépôts et Consignations (CDC) centralise près de 60 % des sommes déposées sur le Livret A. Cette ressource finance habituellement le logement social et les équipements des collectivités locales par des prêts à très long terme.
Le gouvernement souhaite désormais élargir l'usage de ces liquidités à la rénovation thermique des collèges et des lycées ainsi qu'aux investissements stratégiques. « Le livret A est l'outil naturel pour mobiliser l'épargne au service du pays et des défis qu'il rencontre », a défendu Sébastien Lecornu. Philippe Crevel, directeur du Cercle de l'Épargne, souligne ce levier budgétaire : « Utiliser l'argent du Livret A, ça permet à l'État de trouver des capacités d'endettement supplémentaires. »
Qui profitera vraiment de cette hausse ?
Seuls les 8,7 millions de titulaires dont le livret atteignait ou dépassait déjà 22 950 euros fin 2025 pourront verser de nouvelles sommes. Si environ huit Français sur dix détiennent un Livret A, soit près de 56 millions de comptes, l'encours moyen s'établit à 7 800 euros. La mesure concerne donc environ 15 % des détenteurs.
Pierre Madec, économiste à l'Observatoire français des conjonctures économiques (OFCE), pointe ce décalage : « C'est à la fois un livret très populaire, mais la grande majorité de ces livrets sont très loin du plafond. Cette mesure va réorienter uniquement l'épargne des gens qui sont proches du plafond, c'est-à-dire les ménages les plus aisés. » Si ces 8,7 millions de comptes étaient tous abondés jusqu'à 30 000 euros, la collecte théorique maximale atteindrait 61,3 milliards d'euros.
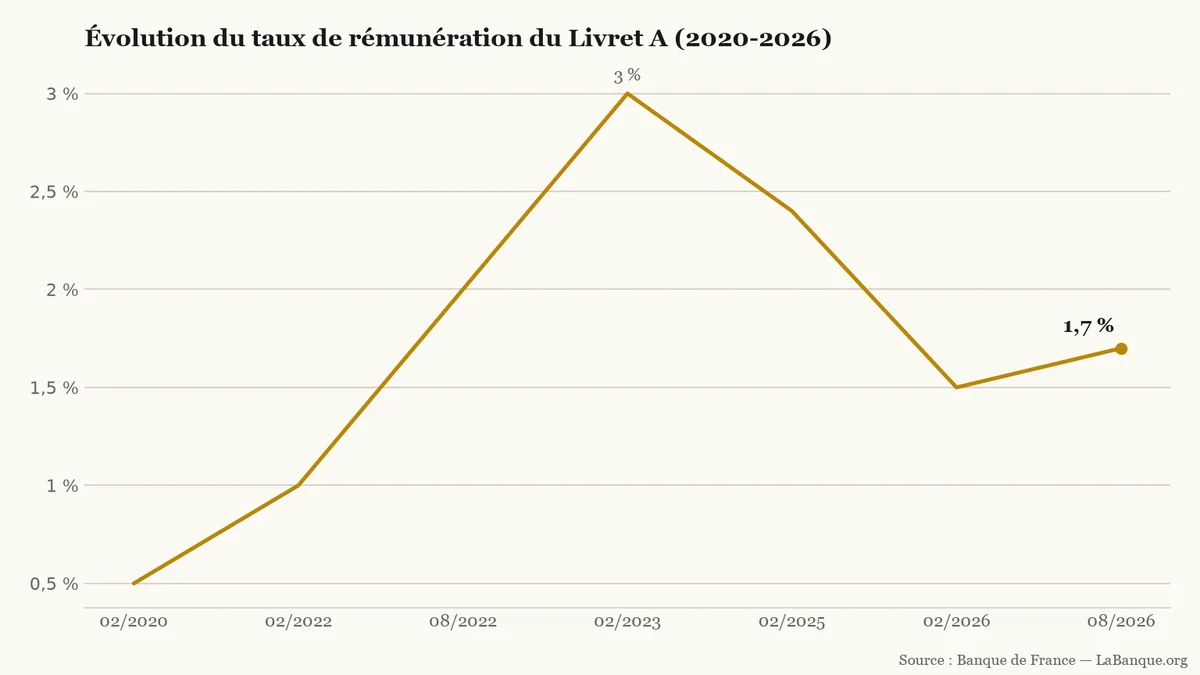
L'attrait de ce relèvement dépendra surtout du taux d'intérêt servi début 2027. Depuis février 2020, la rémunération a connu quatre hausses et deux baisses sur six intervalles. Elle est passée d'un plancher de 0,5 % en février 2020 à un maximum de 3 % en février 2023. Après un creux à 1,50 % en février 2026, le taux est remonté à 1,70 % le 1er août 2026.
Taux de rémunération net du Livret A entre février 2020 et août 2026 (en %). Source : Banque de France.LaBanque.org — données : Banque de FranceSource
La formule réglementaire (Règle officielle fixant deux fois par an le taux du Livret A à partir de la moyenne entre l'inflation hors tabac et les taux interbancaires (€STR).) repose sur la moyenne entre l'inflation hors tabac sur six mois et les taux interbancaires. Selon ce calcul, le rendement pourrait bondir à 2,60 % le 1er février 2027. Cette revalorisation profiterait à tous les détenteurs, quel que soit leur solde.
Exemple
Livret porté à 30 000 € (+7 050 € déposés) : à 2,60 %, les intérêts atteignent 390 € par semestre. Cela représente 194,92 € de plus qu'au plafond de 22 950 € rémunéré à 1,70 % (195,08 €).
Livret maintenu à 22 950 € : sans nouveau versement, un taux à 2,60 % génère 298,35 € d'intérêts par semestre. Le gain net atteint 103,27 € sur six mois, soit 206,55 € sur un an.
Livret au solde moyen (7 800 €) : un taux à 2,60 % rapporte 202,80 € sur l'année contre 132,60 € à 1,70 %. L'épargnant gagne 70,20 € par an, sans effet du nouveau plafond.
L'opposition frontale des banques françaises
Les établissements de crédit conservent les 40 % d'encours non centralisés par la Caisse des Dépôts pour financer l'économie. Chez eux, l'annonce suscite une vive opposition. Les banques redoutent de voir leurs clients transférer l'argent de leurs dépôts à vue vers ce placement défiscalisé.
Nicolas Namias préside le directoire du groupe BPCE ainsi que la Fédération bancaire française (FBF). « Il n'y a pas d'argent magique. Donc l'augmentation du plafond du livret A recycle des dépôts qui sont à d'autres endroits », prévient-il. Pour la FBF, « relever le plafond du livret A, quel que soit l'objectif poursuivi, n'est pas une bonne solution ». Selon la fédération, ce choix priverait les entreprises de financements de long terme.
Trois mois d'arbitrages avant le décret
Plusieurs paramètres restent à trancher avant l'échéance du 1er février 2027. Le ministre de l'Économie Roland Lescure mène une concertation avec la Caisse des Dépôts et les banques jusqu'au 15 décembre 2026. Cet arbitrage fixera le plafond exact entre 25 000 et 30 000 euros, avant la parution d'un décret en Conseil d'État.
Le rendement applicable en février 2027 reste également soumis à validation politique. Le gouverneur de la Banque de France remettra sa recommandation semestrielle vers le 15 janvier 2027. Même si le calcul pointe vers 2,60 %, la Banque de France et Bercy conservent le pouvoir d'y déroger ou d'arrondir le taux retenu.
Outils utiles
Comparateur de livrets d’épargne — Pour comparer le rendement net du Livret A avec celui des autres livrets réglementés (LDDS, LEP) et bancaires.
Calculatrice d’épargne simple — Pour simuler les intérêts générés selon votre solde actuel et vos versements complémentaires.
Pour aller plus loin
Assurance-vie — comprendre les règles et les démarches
Inflation — comprendre les règles et les démarches
Le plafond du Livret A, figé à 22 950 euros depuis 2013, doit être relevé le 1er février 2027. Le Premier ministre Sébastien Lecornu a annoncé une fourchette de 25 000 à 30 000 euros, pas un montant arrêté. Le supplément de versement ne joue qu'au-delà du plafond actuel.
Le 2 novembre, des élus de gauche, des associations et des syndicats ont demandé le retrait d'un article du budget 2027. Il autoriserait un prêt du Fonds d'épargne, alimenté par le Livret A, pour six réacteurs. Le capital garanti serait plafonné à 60 milliards d'euros, pas les intérêts.
Le projet de loi de finances pour 2027 autorise l'État à garantir un prêt du Fonds d'épargne, jusqu'à 60 milliards d'euros, pour six réacteurs nucléaires. Les livrets ne seraient ni prélevés, ni gelés. Le budget public prendrait l'écart entre le taux dû au fonds et celui payé par EDF.
La hausse des prix à la consommation atteint 3,4 % sur un an en France en octobre 2026, au plus haut depuis début 2024. La flambée de l'énergie et la tenue des services effacent l'accalmie observée sur l'alimentation et les biens industriels.
Les épargnants ont versé 15,4 milliards d'euros sur leurs contrats d'assurance-vie en septembre 2026, un record historique pour ce mois selon France Assureurs. Ce mouvement profite de l'écart de rendement avec le Livret A, ramené à 1,70 % en août.
Le gouvernement étudie un relèvement du plafond du Livret A de 22 950 € à 30 000 € afin de financer la rénovation des lycées. Cette rallonge de 7 050 € profiterait aux titulaires ayant déjà saturé leur compte, mais se heurte aux réserves de Bercy et des banques.