Le plafond du Livret A montera entre 25 000 et 30 000 euros
Le plafond du Livret A, figé à 22 950 euros depuis 2013, doit être relevé le 1er février 2027. Le Premier ministre Sébastien Lecornu a annoncé une fourchette de 25 000 à 30 000 euros, pas un montant arrêté. Le supplément de versement ne joue qu'au-delà du plafond actuel.
Le 3 novembre 2026, la fourchette a été ouverte à l'Assemblée, pendant les questions au gouvernement. Sébastien Lecornu répondait à Christophe Naegelen, député des Vosges, qui demandait un grand emprunt national.
La fourchette va de 25 000 à 30 000 euros. Elle dépend encore d'une « dernière concertation » avec les banques, le ministère de l'Économie et la Caisse des dépôts. Roland Lescure, ministre de l'Économie, présentera le montant « dans les semaines qui viendront ».
Le relèvement est annoncé pour le 1er février 2027, en même temps que la révision du taux d'intérêt (Pourcentage versé en un an sur une somme épargnée ou empruntée. Pour le Livret A, l'État le fixe par arrêté.). Lecornu a déclaré que ce taux « sera amené à augmenter », sans avancer de chiffre. Jusqu'au 31 janvier 2027, il reste de 1,7 %. Les intérêts sont exonérés d'impôt sur le revenu et de prélèvements sociaux.
Combien pourra-t-on verser en plus ?
Un livret dont les versements ont atteint 22 950 euros pourrait recevoir 2 050 euros de plus si le plafond s'arrête à 25 000 euros. La marge passerait à 7 050 euros s'il est porté à 30 000 euros. Ce supplément ne s'ouvrira qu'avec la publication du texte, visée pour le 1er février 2027.
Ce plafond, inchangé depuis le 1er janvier 2013, limite les versements, pas le solde. Les intérêts, ajoutés au capital chaque 31 décembre, peuvent dépasser 22 950 euros et continuent de rapporter. Un livret peut afficher un solde supérieur au plafond tout en refusant un nouveau versement. Un particulier ne peut détenir qu'un seul Livret A (Compte d'épargne dont l'État fixe le taux et le plafond de versement. Les intérêts sont exonérés d'impôt et de prélèvements sociaux.).
Fin 2025, environ 15 % des titulaires étaient au plafond, d'après Le Parisien, qui cite le rapport de la Banque de France. Ces livrets concentraient plus de la moitié de l'argent déposé. Le journal avance 58 millions de détenteurs. La Banque de France indique, de son côté, que 83 % des Français détenaient un Livret A.
Le livret de développement durable et solidaire (LDDS (Livret de développement durable et solidaire, au même taux que le Livret A. Plafond de versement de 12 000 euros. Intérêts non imposés.)) ne bouge pas dans cette annonce. Son plafond reste de 12 000 euros, son taux de 1,7 %. Les propos du 3 novembre ne visent que le Livret A.
L'épargne centralisée a déjà ses emplois
Illustration LaBanque.org — Le logement social figure parmi les emplois du Fonds d'épargne, que le gouvernement veut élargir.
Le capital placé sur le Livret A reste disponible et garanti pour le titulaire. Une partie des dépôts, avec ceux du LDDS et du livret d'épargne populaire, est centralisée au Fonds d'épargne (Structure de la Caisse des dépôts qui reçoit une partie du Livret A et d'autres livrets, puis la prête sur longue durée.) de la Caisse des dépôts. Le Fonds d'épargne les transforme en prêts de long terme. Le solde non centralisé reste au bilan des banques.
Fin 2025, le Fonds d'épargne centralisait 406,5 milliards d'euros. Ce chiffre n'est pas l'encours du Livret A. Il mêle plusieurs livrets et ne retient que la part reversée par les banques. Les prêts en cours représentaient 244,9 milliards.
En 2025, 22,9 milliards d'euros sont allés au logement social et à la politique de la ville. La transition écologique a reçu 15,7 milliards. « Historiquement, il permettait de financer le logement social », a rappelé Lecornu. Il veut aussi y ajouter le nouveau nucléaire, puis l'adaptation des bâtiments publics et des infrastructures.
Le 19 mai 2026, la Caisse des dépôts décrivait un prêt à taux réduit, garanti par l'État, pour cofinancer avec EDF six réacteurs nucléaires. À cette date, le prêt n'était pas encore contracté. La notification à la Commission européenne restait en cours, sans montant publié.
L'encours culmine, puis les retraits l'emportent
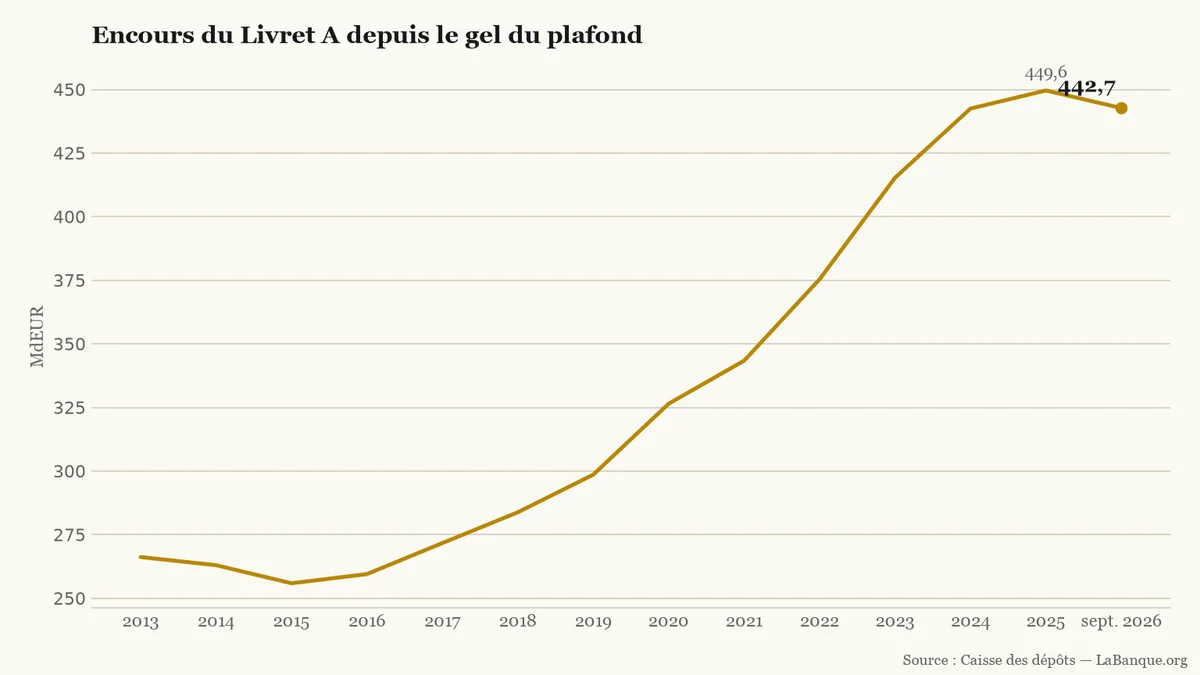
Milliards d'euros, de fin 2013 à fin 2025, puis fin septembre 2026.LaBanque.org — données : Caisse des dépôtsSource
De 266,2 milliards d'euros fin 2013, l'encours a atteint 449,6 milliards fin 2025. Le point bas de la série est fin 2015, à 255,9 milliards. La série compte dix hausses et trois baisses, dont celle de 2025 à septembre 2026.
Fin septembre 2026, l'encours était revenu à 442,7 milliards d'euros. De janvier à septembre, les retraits ont dépassé les dépôts de 6,92 milliards. En septembre, l'écart a atteint 1,52 milliard.
En janvier 2026, Olivier Sichel, directeur général de la Caisse des dépôts, cherchait « des projets à financer » plutôt que « de l'argent pour financer des projets ». Relever le plafond, dans ce contexte, élargit surtout la capacité des livrets au plafond.
Outils utiles
Comparateur de livrets d’épargne — Il permet de comparer le Livret A, dont le plafond doit monter, et le LDDS, qui reste limité à 12 000 euros au taux actuel de 1,7 %.
Le gouvernement prépare une hausse du plafond du Livret A entre 25 000 et 30 000 euros au 1er février 2027. Seuls les 8,7 millions d'épargnants ayant déjà saturé leur compte à 22 950 euros pourront effectuer de nouveaux versements. L'exécutif veut ainsi financer la rénovation des collèges et des lycées.
Le 2 novembre, des élus de gauche, des associations et des syndicats ont demandé le retrait d'un article du budget 2027. Il autoriserait un prêt du Fonds d'épargne, alimenté par le Livret A, pour six réacteurs. Le capital garanti serait plafonné à 60 milliards d'euros, pas les intérêts.
Le projet de loi de finances pour 2027 autorise l'État à garantir un prêt du Fonds d'épargne, jusqu'à 60 milliards d'euros, pour six réacteurs nucléaires. Les livrets ne seraient ni prélevés, ni gelés. Le budget public prendrait l'écart entre le taux dû au fonds et celui payé par EDF.
Le gouvernement étudie un relèvement du plafond du Livret A de 22 950 € à 30 000 € afin de financer la rénovation des lycées. Cette rallonge de 7 050 € profiterait aux titulaires ayant déjà saturé leur compte, mais se heurte aux réserves de Bercy et des banques.
Le groupe parlementaire LIOT propose de créer un « Livret D » rémunéré à 3,50 % net pour financer la dette publique. Ce placement bloquerait entre 1 000 € et 60 000 € pendant dix ans. Malgré son taux attractif, ce mécanisme ne réduit ni l'endettement de l'État ni le coût réel de son financement.
Sur les neuf premiers mois de 2026, le chiffre d'affaires d'AXA progresse de 5 % à données comparables pour atteindre 93,0 milliards d'euros. Cette croissance s'appuie sur la collecte en assurance-vie et en santé, ainsi que sur la revalorisation des tarifs d'assurance dommages des particuliers.