AXA : l'assurance-vie et la santé portent la hausse des primes
Sur les neuf premiers mois de 2026, le chiffre d'affaires d'AXA progresse de 5 % à données comparables pour atteindre 93,0 milliards d'euros. Cette croissance s'appuie sur la collecte en assurance-vie et en santé, ainsi que sur la revalorisation des tarifs d'assurance dommages des particuliers.
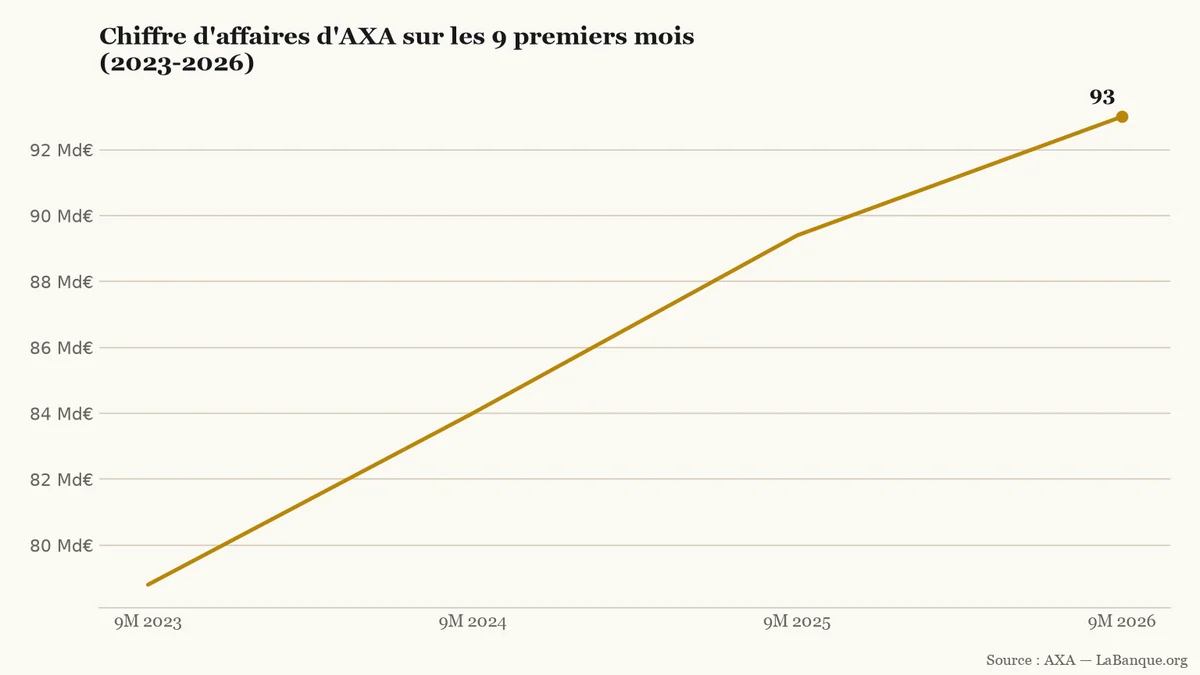
Publiés le 29 octobre 2026, les revenus consolidés du groupe progressent également de 4 % en données publiées. Selon son directeur financier Alban de Mailly Nesle, l'assureur « a enregistré une solide performance au cours des neuf premiers mois de 2026, poursuivant la dynamique du premier semestre ». Depuis 2023, les primes brutes émises sur neuf mois ont augmenté à chacune des trois étapes annuelles, passant de 78,8 à 93,0 milliards d'euros.
Évolution des primes brutes émises par AXA sur les neuf premiers mois de l'année, en milliards d'euros (source : AXA).LaBanque.org — données : AXASource
Six milliards d'euros de collecte nette en épargne
Le pôle regroupant l'assurance-vie (Placement financier permettant d'épargner sur des fonds en euros garantis ou des supports en unités de compte, dans un cadre fiscal et successoral spécifique.) et la santé constitue le premier moteur de cette hausse, avec 44,8 milliards d'euros de chiffre d'affaires. Les deux branches progressent chacune de 7 % sur un an et représentent désormais plus de 48 % de l'activité totale. Depuis la cession d'AXA Investment Managers à BNP Paribas pour 5,4 milliards d'euros en 2025, le groupe concentre ses capitaux sur l'assurance pure.
Du côté des épargnants, la collecte nette (Différence entre les nouveaux versements d'épargne réalisés par les clients et les retraits effectués sur la même période.) atteint 6,0 milliards d'euros entre janvier et septembre 2026. Ce flux positif repose autant sur les fonds garantis à l'actif général (+9 %) que sur les unités de compte (+9 %). Le repli progressif des taux de l'épargne bancaire réglementée soutient ce retour des versements vers les contrats d'assurance.
Des tarifs relevés de 4 % pour les particuliers
En assurance dommages, les cotisations atteignent 48,1 milliards d'euros sur neuf mois, en hausse de 3 % à base comparable. Alors que les grands risques d'entreprises reculent de 1 % chez AXA XL, l'assurance des particuliers progresse de 7 %. Cet écart s'explique par un gain net de contrats de 3 % et par une revalorisation tarifaire de 4 %.
Ces hausses de tarifs visent à compenser l'inflation (Hausse générale et durable des prix, qui diminue le pouvoir d'achat de la monnaie et alourdit le coût d'indemnisation des sinistres pour les assureurs.) du coût des réparations matérielles et automobiles. Sur une cotisation annuelle de 500 € en auto ou habitation, cet ajustement moyen de 4 % ajoute 20 € par an.
Au 30 septembre 2026, le ratio de Solvabilité II du groupe s'établit à 213 %, en recul de 5 points sur le troisième trimestre. Ce mouvement traduit d'abord la volatilité des marchés financiers et la remontée des écarts de taux souverains en zone euro. Il intègre aussi des sinistres climatiques estivaux supérieurs à la moyenne en France, en Suisse et en Italie.
Pour aller plus loin
Assurance-vie — comprendre les règles et les démarches
Inflation — comprendre les règles et les démarches
Les épargnants ont versé 15,4 milliards d'euros sur leurs contrats d'assurance-vie en septembre 2026, un record historique pour ce mois selon France Assureurs. Ce mouvement profite de l'écart de rendement avec le Livret A, ramené à 1,70 % en août.
Des courtiers en ligne abaissent à 50 000 € le ticket d'entrée de l'assurance-vie luxembourgeoise, contre 250 000 € en moyenne en banque privée. Ce seuil donne accès à la protection des avoirs du Grand-Duché, mais maintient des versements rigides et la fiscalité française.
Les retraits sur le Livret A ont dépassé les dépôts de 1,52 milliard d'euros en septembre 2026. En ajoutant le LDDS, les ménages ont repris 2,22 milliards d'euros nets pour régler leurs dépenses de rentrée ou chercher un meilleur rendement.
Le projet de loi de finances pour 2027 indexe le barème de l'impôt sur l'inflation et ouvre un guichet temporaire pour les dons familiaux. En contrepartie, le texte rabote l'abattement des retraités aisés et durcit la fiscalité de certains revenus de remplacement.
TotalEnergies abaisse le prix du diesel à 2,15 € le litre dès ce samedi 31 octobre 2026 dans ses 705 stations Access. Cette baisse découle de la libération par l'État de 10 millions de barils issus des réserves nationales. Les autres stations du groupe et le fioul domestique suivront le 2 novembre.
Le groupe parlementaire LIOT propose de créer un « Livret D » rémunéré à 3,50 % net pour financer la dette publique. Ce placement bloquerait entre 1 000 € et 60 000 € pendant dix ans. Malgré son taux attractif, ce mécanisme ne réduit ni l'endettement de l'État ni le coût réel de son financement.