L'assurance-vie luxembourgeoise s'ouvre en ligne dès 50 000 €
Des courtiers en ligne abaissent à 50 000 € le ticket d'entrée de l'assurance-vie luxembourgeoise, contre 250 000 € en moyenne en banque privée. Ce seuil donne accès à la protection des avoirs du Grand-Duché, mais maintient des versements rigides et la fiscalité française.
Depuis le 15 octobre 2026, le courtier Altaprofits et l'assureur Generali Luxembourg commercialisent AltaLux Vie dès 50 000 € de versement initial. Ce contrat entièrement dématérialisé affiche 0,75 % de frais de gestion annuels, sans frais d'entrée ni de rachat. En juillet 2026, la société de gestion en ligne Yomoni avait déjà ouvert Yomoni Lux au même seuil avec La Mondiale Europartner.
Dans les banques privées traditionnelles, l'accès à un contrat de droit luxembourgeois débute en moyenne à 250 000 €. Certains établissements patrimoniaux exigent même 500 000 € ou 1 000 000 € à la souscription. « Avec AltaLux Vie, nous démocratisons l'accès au Luxembourg en permettant à une clientèle patrimoniale intermédiaire de bénéficier de ce cadre d'exception dès 50 000 euros, grâce à une solution 100 % digitale et transparente », déclare Marc Peynet, directeur général d'Altaprofits.
Une collecte française au plus haut au Grand-Duché
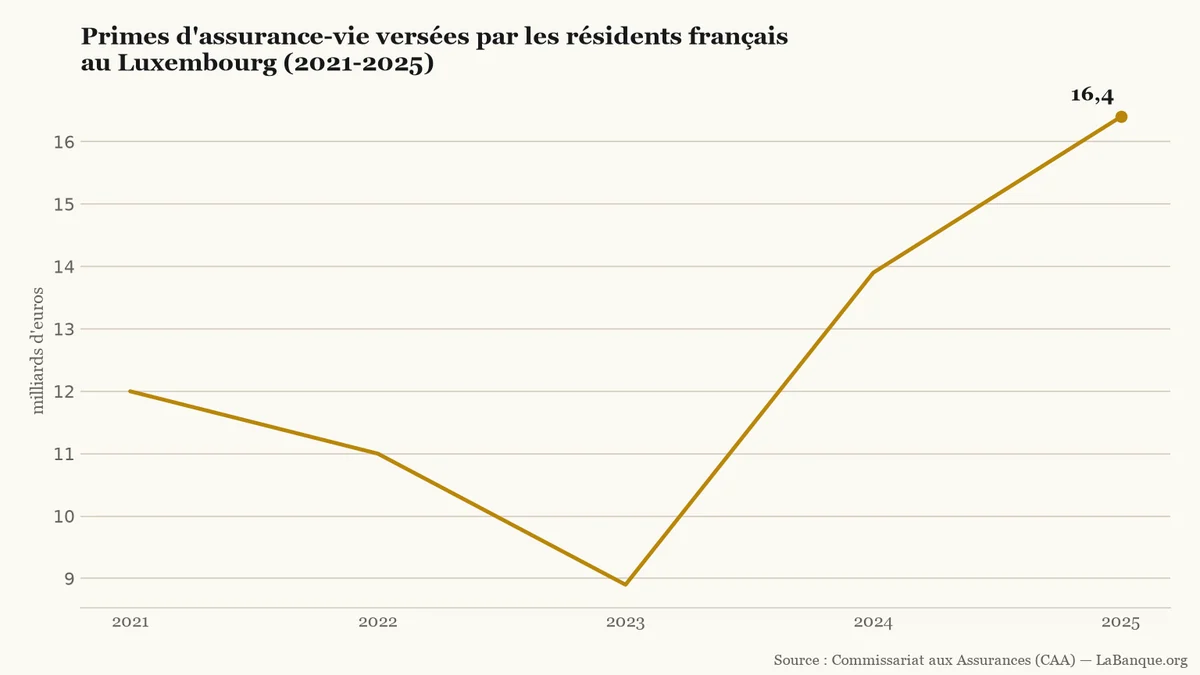
Cette offensive commerciale intervient alors que les épargnants français déplacent des montants records vers le Grand-Duché. Selon le Commissariat aux Assurances (CAA), leurs versements ont atteint 16,4 milliards d'euros en 2025, en hausse de 20,3 % sur un an. La clientèle française représente ainsi 54,6 % de la collecte transfrontalière d'assurance-vie (Contrat d'épargne permettant de faire fructifier un capital sur des fonds sécurisés ou des supports financiers, avec un cadre fiscal spécifique.) enregistrée au Luxembourg en 2025.
Sur la période de 2021 à 2025, cette série de cinq points comporte quatre intervalles, avec deux baisses suivies de deux hausses. Les cotisations françaises ont d'abord reculé de 12,0 milliards d'euros en 2021 à 11,0 milliards en 2022. Elles ont ensuite touché un point bas à 8,9 milliards en 2023 (8,88 milliards en valeur exacte). Les versements ont ensuite bondi de 56,3 % en 2024 à 13,88 milliards d'euros (13,9 milliards en donnée arrondie), avant le record de 2025.
Après un point bas à 8,9 milliards d'euros en 2023, les versements des résidents français au Luxembourg ont atteint 16,4 milliards d'euros en 2025.LaBanque.org — données : Commissariat aux Assurances (CAA)Source
Que protège vraiment un contrat dès 50 000 € ?
Dès 50 000 € de versement, l'épargnant obtient exactement les mêmes garanties prudentielles qu'un client de banque privée au Luxembourg. Le premier pilier repose sur le triangle de sécurité (Mécanisme luxembourgeois séparant les avoirs des assurés des comptes de l'assureur auprès d'une banque dépositaire indépendante sous contrôle du régulateur.), une convention tripartite contrôlée par le CAA. Les avoirs des clients restent séparés des comptes de l'assureur et déposés dans une banque indépendante agréée, comme Swissquote Bank Europe pour Yomoni Lux.
La loi luxembourgeoise du 7 décembre 2015 accorde en outre aux souscripteurs un super-privilège (Statut juridique donnant aux assurés une priorité absolue de remboursement sur les actifs cantonnés en cas de faillite de l'assureur, sans plafond légal.) qui en fait des créanciers de premier rang. En cas de faillite de l'assureur, ils sont remboursés en priorité absolue sur les actifs cantonnés, sans aucun plafond légal. En France, le Fonds de Garantie des Assurances de Personnes (FGAP) plafonne son indemnisation à 70 000 € par assuré et par compagnie.
Sur un contrat de 150 000 €, la garantie française laisse 80 000 € exposés en cas de défaillance, contre une couverture intégrale au Luxembourg. Par ailleurs, ces contrats échappent à la loi Sapin 2 (Loi française de 2016 autorisant le Haut Conseil de stabilité financière à bloquer temporairement les retraits en assurance-vie jusqu'à trois mois en cas de crise.), inscrite à l'article L. 612-33 du Code monétaire et financier français. Le Haut Conseil de stabilité financière (HCSF) ne peut donc pas y bloquer les retraits pendant trois mois lors d'une crise grave.
Des versements rigides et pas de gestion sur-mesure
L'abaissement du seuil d'entrée à 50 000 € n'ouvre toutefois pas les portes de la gestion privée personnalisée. Depuis le 1er février 2026, la lettre circulaire 26/1 du CAA fixe les règles d'accès au Fonds Interne Dédié (Portefeuille sur-mesure logé dans un contrat luxembourgeois et géré sous mandat par une banque privée, accessible uniquement à partir de 125 000 € de versement.) (FID). Ce portefeuille sur-mesure exige au moins 125 000 € de versement initial et 250 000 € de patrimoine financier global.
À 50 000 €, le souscripteur accède uniquement à des supports collectifs. L'offre se compose d'ETF (Fonds indiciel coté en Bourse qui réplique mécaniquement la performance d'un indice boursier avec des frais de gestion réduits.) (fonds indiciels cotés), de fonds classiques ou de fonds en euros. La souplesse d'alimentation reste également limitée après l'ouverture du contrat. Sur AltaLux Vie, chaque versement libre complémentaire doit atteindre au minimum 10 000 €, ce qui exclut les petites cotisations mensuelles.
Exemple
Pour un capital de 50 000 € placé sur AltaLux Vie (0,75 % de frais de gestion annuels) et investi en ETF facturés 0,25 %, les frais annuels totaux de 1 % représentent 500 € par an. Sur un contrat luxembourgeois traditionnel prélevant entre 2 % et 2,5 % par an, la ponction annuelle atteint 1 000 € à 1 250 €.
Ce coût dépend toutefois des supports retenus par l'épargnant. Les frais des supports financiers, d'arbitrage ou de conversion en devises s'ajoutent en effet aux 0,75 % de frais du contrat.
Une fiscalité française et une déclaration annuelle
Souscrire au Grand-Duché ne procure aucun avantage fiscal particulier à un contribuable domicilié en France. En vertu de la neutralité fiscale (Principe selon lequel le Luxembourg ne prélève aucun impôt local sur le contrat : seule la fiscalité du pays de résidence de l'épargnant s'applique.) luxembourgeoise, aucune retenue n'est prélevée sur place et l'imposition française s'applique intégralement aux rachats. Après huit ans de détention, les gains retirés ouvrent droit à l'abattement annuel français sur l'impôt sur le revenu (Impôt direct calculé chaque année sur l'ensemble des revenus et gains imposables d'un foyer fiscal.). Cet abattement s'élève à 4 600 € par an pour une personne seule et à 9 200 € pour un couple.
La détention d'un contrat luxembourgeois impose enfin une déclaration annuelle via le formulaire 3916, joint à la déclaration d'impôt sur le revenu. Pour une souscription réalisée en 2026, cette démarche devra être effectuée au plus tard le 15 mai 2027. Tout oubli expose l'épargnant à une amende forfaitaire de 1 500 € par contrat non déclaré.
Outils utiles
Convertisseur de frais bancaires — Permet de mesurer l'impact des frais de gestion annuels du contrat et des supports sur un capital de 50 000 €.
Calculatrice d’épargne simple — Permet de simuler la valorisation dans le temps d'un versement initial de 50 000 € selon le rendement net attendu.
Pour aller plus loin
Assurance-vie — comprendre les règles et les démarches
Le 12 novembre 2026, le conseil d'administration de Banco BPM a ouvert des pourparlers de fusion avec Crédit Agricole. La banque milanaise réclame toutefois une offre financière relevée. Ce rapprochement créerait le troisième pôle bancaire d'Italie, sous réserve de l'accord de Rome.
L'assureur allemand Allianz relève sa cible annuelle de bénéfice opérationnel à environ 18,6 milliards d'euros après neuf mois record. Au troisième trimestre, son bénéfice net recule pourtant de 2,2 % à 2,784 milliards d'euros, freiné par le coût des intempéries estivales en Europe.
Le gouvernement prépare une hausse du plafond du Livret A entre 25 000 et 30 000 euros au 1er février 2027. Seuls les 8,7 millions d'épargnants ayant déjà saturé leur compte à 22 950 euros pourront effectuer de nouveaux versements. L'exécutif veut ainsi financer la rénovation des collèges et des lycées.
Le plafond du Livret A, figé à 22 950 euros depuis 2013, doit être relevé le 1er février 2027. Le Premier ministre Sébastien Lecornu a annoncé une fourchette de 25 000 à 30 000 euros, pas un montant arrêté. Le supplément de versement ne joue qu'au-delà du plafond actuel.
Le 2 novembre, des élus de gauche, des associations et des syndicats ont demandé le retrait d'un article du budget 2027. Il autoriserait un prêt du Fonds d'épargne, alimenté par le Livret A, pour six réacteurs. Le capital garanti serait plafonné à 60 milliards d'euros, pas les intérêts.
Le projet de loi de finances pour 2027 autorise l'État à garantir un prêt du Fonds d'épargne, jusqu'à 60 milliards d'euros, pour six réacteurs nucléaires. Les livrets ne seraient ni prélevés, ni gelés. Le budget public prendrait l'écart entre le taux dû au fonds et celui payé par EDF.