Cotisations des mutuelles : le gel des tarifs 2026 est censuré
Le Conseil constitutionnel a censuré le 23 octobre 2026 le gel des tarifs des complémentaires santé inscrit au budget de la Sécurité sociale. Pour les 35 millions d'assurés, les hausses déjà facturées cette année deviennent définitives. Elles n'ouvrent droit à aucun remboursement.
Une interdiction légale restée lettre morte en 2026
Par sa décision n° 2026-1230/1231 QPC (question prioritaire de constitutionnalité (Procédure permettant à un justiciable, lors d'un procès, de demander au Conseil constitutionnel de vérifier si une loi respecte la Constitution.)) du 23 octobre 2026, le Conseil constitutionnel a censuré le gel des cotisations d'assurance santé (Contrat individuel ou collectif qui complète les remboursements de la Sécurité sociale pour les frais médicaux, d'optique, dentaires ou d'hospitalisation.). Ce blocage figurait à l'article 13 de la loi n° 2025-1403 du 30 décembre 2025. Cette loi de financement de la Sécurité sociale (LFSS) pour 2026 interdisait d'augmenter les tarifs au-delà des montants payés en 2025.
En pratique, cette interdiction n'a jamais été appliquée par la profession. Promulguée le 30 décembre 2025, la loi est parue après l'envoi des échéanciers aux 35 millions d'assurés à l'automne 2025. Au 1er janvier 2026, les tarifs des mutuelles ont ainsi augmenté de 4,5 % en moyenne. La hausse a atteint 4,3 % sur les contrats individuels et 4,7 % sur les contrats collectifs obligatoires d'entreprise.
Peut-on réclamer un remboursement à sa mutuelle ?
Non, la censure prononcée par le Conseil constitutionnel prend effet immédiatement et écarte tout remboursement pour les cotisants. Les majorations tarifaires prélevées depuis janvier 2026 se trouvent validées rétroactivement en droit. Les assurés individuels et les salariés couverts par leur entreprise perdent toute base légale pour réclamer une restitution. Les recours engagés par des associations d'usagers deviennent également caducs.
Cette validation pèse sur le pouvoir d'achat (Quantité de biens et de services qu'un revenu permet d'acheter, après prise en compte de l'évolution des prix et des charges contraintes.) des ménages, surtout des retraités qui financent seuls leur couverture. Un couple de retraités payant 210 € par mois verse 2 520 € sur l'année. La hausse moyenne de 4,5 % lui coûte 113,40 € de plus en 2026.
Le constat est similaire pour un assuré titulaire d'un contrat individuel à 85 € par mois, soit 1 020 € par an. La revalorisation moyenne de 4,3 % alourdit sa cotisation de 3,65 € par mois, soit 43,80 € sur l'année.
Un bras de fer autour d'une surtaxe d'un milliard
Le litige découle de la fiscalité (Ensemble des impôts, taxes et contributions obligatoires prélevés par l'État et les organismes sociaux sur les ménages et les entreprises.) votée dans le budget de la Sécurité sociale pour 2026. À l'automne 2025, le gouvernement a créé une contribution exceptionnelle de 2,05 % sur les cotisations 2026 des organismes complémentaires (Mutuelles, sociétés d'assurance et institutions de prévoyance prenant en charge les frais de santé non remboursés par la Sécurité sociale.). Ce prélèvement vise les mutuelles, les institutions de prévoyance et les sociétés d'assurance. Il doit rapporter environ 1 milliard d'euros à la Caisse nationale de l'assurance maladie (Cnam).
Cette taxe équivaut à 20,50 € par an pour 1 000 € de cotisation. Pour interdire sa répercussion sur les assurés, un amendement du député socialiste Jérôme Guedj avait imposé le gel des tarifs. Les fédérations du secteur ont toutefois jugé ce blocage incompatible avec la directive européenne Solvabilité II (Réglementation prudentielle européenne imposant aux assureurs de détenir un niveau minimal de réserves financières pour garantir le paiement des assurés.). Cette règle prudentielle impose en effet aux assureurs de détenir un seuil minimal de réserves financières.
La Fédération Nationale de la Mutualité Française (FNMF) et France Assureurs ont alors contesté la mesure devant la justice administrative. En juillet 2026, le Conseil d'État a transmis au Conseil constitutionnel leur double question prioritaire de constitutionnalité.
En chiffres
35 millions d'assurés : les personnes protégées par les 470 mutuelles membres de la Mutualité Française.
23 milliards d'euros : les prestations santé versées chaque année par les 470 mutuelles de la Mutualité Française.
15 milliards d'euros : les cotisations santé encaissées par les 250 sociétés membres de France Assureurs.
L'autonomie tarifaire confortée avant les avis 2027
Pour invalider le gel des prix, les Sages se sont fondés sur l'article 4 de la Déclaration des droits de l'homme de 1789. Ce texte constitutionnel protège à la fois la liberté d'entreprendre (Principe constitutionnel garantissant aux acteurs économiques le droit de mener leur activité et de fixer leurs tarifs sans restriction disproportionnée.) et la liberté contractuelle. Selon la décision, la loi ne peut pas leur porter « d'atteintes disproportionnées au regard de l'objectif poursuivi ».
Or un blocage général et indifférencié empêche les assureurs de couvrir la progression structurelle des soins. Selon le service statistique du ministère de la Santé (DREES), ces dépenses augmentent de 4,4 % par an depuis 2020. Cette hausse découle du vieillissement démographique, de la progression des affections de longue durée (ALD) et du coût des traitements innovants.
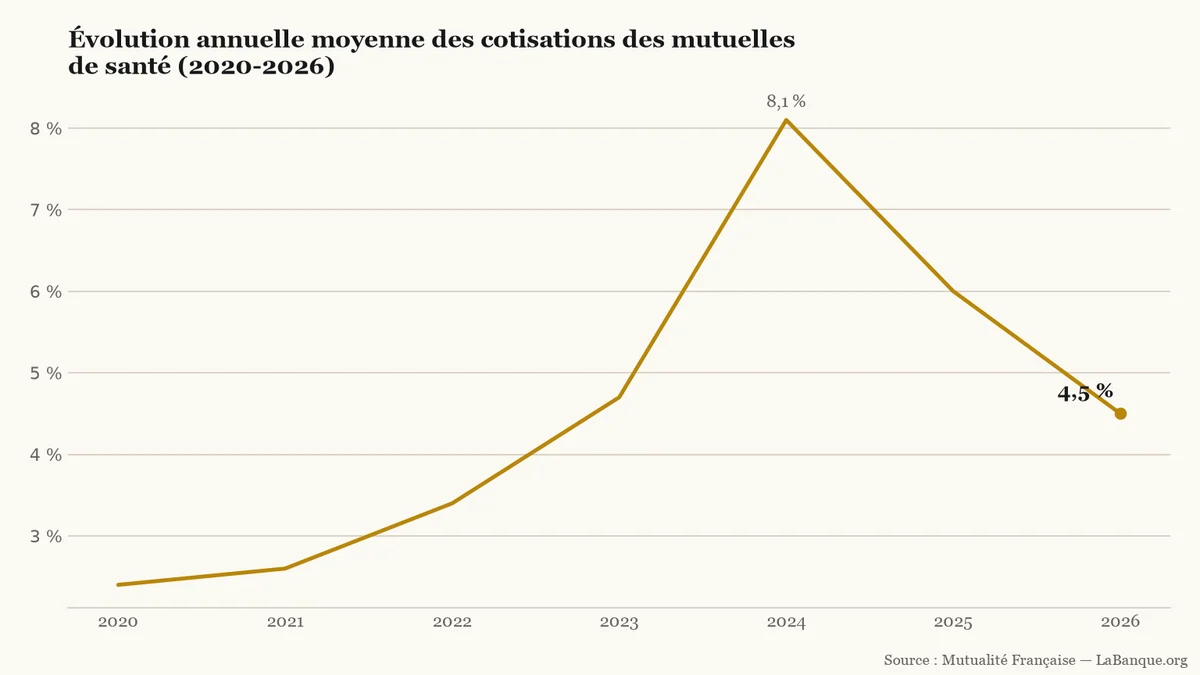
Revalorisations annuelles moyennes des cotisations des mutuelles de santé en France entre 2020 et 2026, en pourcentage (source : Mutualité Française).LaBanque.org — données : Mutualité FrançaiseSource
De 2020 à 2026 (sept points annuels et six intervalles), la série compte quatre hausses puis deux baisses. Partie d'un minimum de +2,4 % en 2020, l'augmentation a atteint +2,6 % en 2021 puis +3,4 % en 2022. Après +4,7 % en 2023, elle a culminé à +8,1 % en 2024 (+7,3 % en individuel et +9,9 % en collectif).
Le mouvement s'est ensuite replié après ce pic historique. En 2025, la progression a ralenti à +6,0 % (+5,3 % en individuel et jusqu'à +7,3 % en collectif). Elle s'est finalement établie à +4,5 % au 1er janvier 2026.
Cette jurisprudence encadre désormais le budget de la Sécurité sociale pour 2027, qui doit être voté d'ici au 31 décembre 2026. Le Parlement ne pourra plus associer une taxe sectorielle à un gel unilatéral des cotisations. Le rapport annuel sur les comptes de la santé paraîtra le 15 novembre 2026. Les organismes auront ensuite jusqu'au 1er décembre 2026 pour envoyer aux assurés leurs avis d'échéance et leurs tarifs 2027.
L'Assemblée nationale a rejeté le volet recettes du budget de la Sécurité sociale pour 2027, mettant fin à son examen en première lecture. Ce vote efface tous les amendements adoptés par les députés. Le Sénat examinera dès le 9 novembre la copie initiale du gouvernement, dont le gel partiel des retraites.
L'Assemblée nationale a supprimé le 22 octobre 2026 la taxe sur les produits industriels sucrés prévue au budget 2027 de la Sécurité sociale. Ce vote écarte pour le moment toute hausse de fiscalité sur ces produits en rayon.
Les députés ont supprimé 3,7 milliards d'euros de recettes du projet de budget de la Sécurité sociale pour 2027. La mesure visait à réduire les exonérations de charges des entreprises versant des primes d'épargne salariale. Ce vote fragilise l'objectif de ramener le déficit social à 12,7 milliards d'euros.
Le Conseil constitutionnel a abrogé le 23 octobre 2026 l'interdiction d'augmenter les tarifs des complémentaires santé votée pour cette année. Cette décision valide définitivement les hausses moyennes de 4,5 % appliquées dès janvier aux assurés. Aucun remboursement ne pourra être exigé auprès des organismes.
Les projets de textes transmis au Conseil d'État fixent à 0,8 % la cotisation de la future garantie émeutes. À compter du 1er janvier 2027, cette couverture intégrera tous les contrats d'assurance habitation, auto et professionnels. La répercussion sur les assurés atteindra en moyenne 7 à 8 € par an par foyer.
La surprime destinée à couvrir les dégâts des émeutes est arrêtée à 0,8 % des cotisations d'assurance dommages au 1er janvier 2027. Ce prélèvement s'appliquera aux contrats auto, habitation et professionnels pour alimenter un fonds de solidarité. Son entrée en vigueur reste suspendue au feu vert de la Commission européenne.