Budget 2027 : ce qui change pour vos impôts et votre épargne
Le projet de loi de finances pour 2027 indexe le barème de l'impôt sur l'inflation et ouvre un guichet temporaire pour les dons familiaux. En contrepartie, le texte rabote l'abattement des retraités aisés et durcit la fiscalité de certains revenus de remplacement.
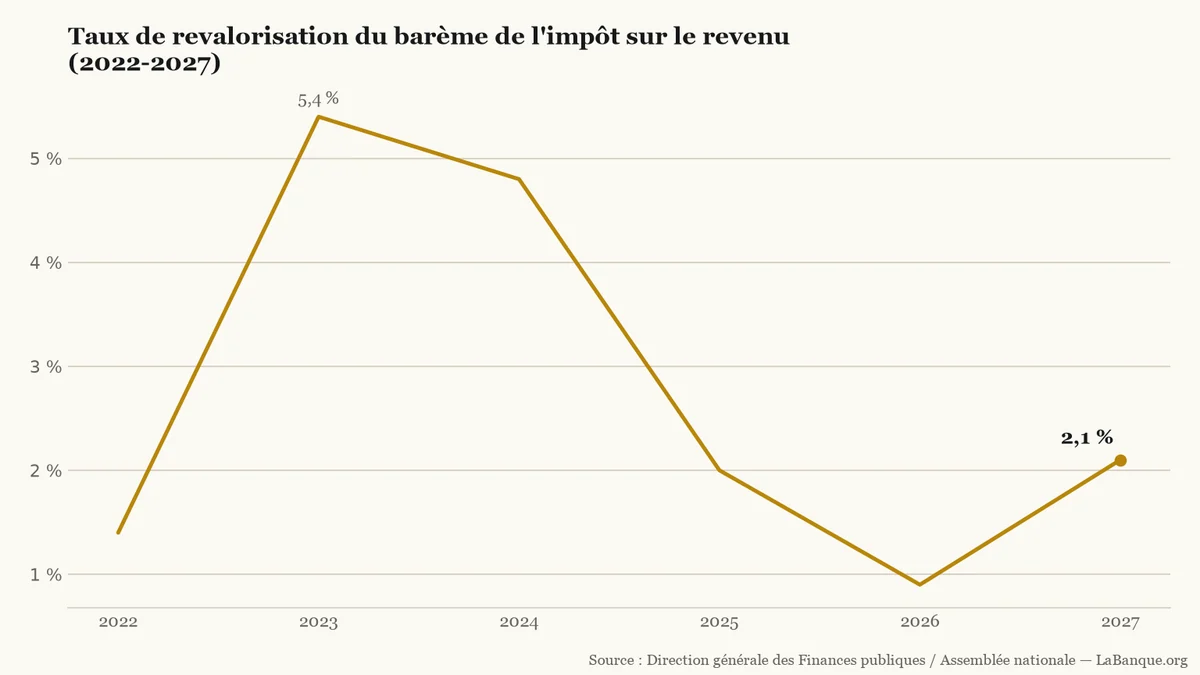
Le projet de loi de finances pour 2027 a été déposé le 1er octobre 2026 à l'Assemblée nationale. Les débats en séance publique s'y ouvrent ce mardi 13 octobre. Dans son article 2, le texte prévoit une revalorisation de 2,1 % des tranches du barème de l'impôt sur le revenu (Impôt direct prélevé sur l'ensemble des revenus perçus par les membres d'un foyer fiscal au cours d'une année civile.). Cet ajustement calqué sur l'inflation prévisionnelle hors tabac vise à neutraliser la hausse des prix pour les ménages.
Cette mesure protège 20 millions de foyers d'une hausse automatique d'impôt lors d'une augmentation de salaire. Elle évite aussi à 500 000 ménages modestes d'entrer dans l'imposition. Le gouvernement a ainsi exclu tout gel du barème, une décision saluée lors des arbitrages budgétaires.
Sur six années observées entre 2022 et 2027, la série compte cinq intervalles, marqués par deux hausses et trois baisses. L'indexation est ainsi passée d'un plancher de 0,9 % en 2026 à 2,1 % pour 2027, après un pic de 5,4 % atteint en 2023.
Évolution annuelle du taux d'indexation des tranches de l'impôt sur le revenu selon les lois de finances successives de 2022 à 2027.LaBanque.org — données : Direction générale des Finances publiques / Assemblée nationaleSource
Qui est concerné par la hausse d'impôt ?
Le resserrement fiscal vise en priorité les retraités percevant plus de 30 000 € de pensions par an. L'article 3 abaisse en effet le plafond de l'abattement fiscal de 10 % (Déduction forfaitaire appliquée aux salaires ou pensions pour déterminer le revenu net soumis au barème de l'impôt.) sur les pensions de retraite. Ce plafond passe de 4 439 € à 3 000 € par foyer fiscal, soit un recul de 32,4 %. Cette mesure doit rapporter 1,1 milliard d'euros d'économies à l'État.
Exemple
Pour 40 000 € de pension annuelle déclarée, l'abattement forfaitaire de 10 % atteignait 4 000 € avec l'ancien plafond. Avec le plafond réduit à 3 000 €, la base imposable s'élargit de 1 000 €. Pour un contribuable situé dans la tranche marginale à 30 %, cela représente 300 € d'impôt supplémentaire.
Sous le seuil de 30 000 € de pension par an, soit 2 500 € par mois, l'abattement reste sous 3 000 €. La mesure est donc neutre pour les pensions modestes. Le gouvernement rappelle dans l'exposé des motifs : « Le dispositif visait à amortir ce choc fiscal, dans un contexte où le niveau de vie des retraités était sensiblement inférieur à celui des actifs. »
La commission des finances a voté la suppression de ce rabot le 9 octobre 2026. Le gouvernement garde toutefois la faculté de le rétablir en séance ou via l'article 49 alinéa 3 de la Constitution. L'Assemblée nationale doit se prononcer avant le 17 novembre 2026, avant l'adoption définitive visée d'ici le 31 décembre.
Le budget durcit également la fiscalité des arrêts de travail. Les indemnités journalières pour affection de longue durée (ALD) deviennent imposables à hauteur de 50 %. Les indemnités pour accident du travail deviennent imposables à 100 %. En parallèle, le taux de CSG sur les arrêts maladie passe de 6,2 % à 9,2 %.
Enfin, l'exonération des indemnités de licenciement et de rupture conventionnelle est plafonnée au montant annuel de 48 060 €. Selon le ministre du Travail Jean-Pierre Farandou, « seuls les 5 % de salariés qui reçoivent les indemnités les plus élevées seront concernés par ce plafonnement d'exonération ».
Donations : un guichet temporaire à taux allégé
Le plan « Transmission 2027 » ouvre une fenêtre d'opportunité de six mois pour la transmission anticipée des patrimoines. Du 1er janvier au 30 juin 2027, l'abattement applicable aux dons familiaux d'argent passe de 31 865 € à 50 000 €. Ce coup de pouce concerne les donateurs de moins de 80 ans transmettant des liquidités à un descendant majeur.
Au-delà de cette franchise, le texte applique un taux d'imposition allégé de 6 % jusqu'à 100 000 € de don. Ce taux descend à 5 % si le bénéficiaire reverse au moins 1,1 % de la somme à un organisme caritatif. Les bénéficiaires de moins de 50 ans accèdent à ce régime sans application du rappel fiscal (Règle fiscale réintégrant dans le calcul des droits les donations consenties par un même donateur au cours des quinze années précédentes.) habituel de quinze ans. Les opérations conclues après le 30 juin 2027 retrouveront le barème ordinaire.
Épargne et logement : les équilibres maintenus
Dans le secteur du crédit immobilier (Emprunt bancaire à long terme destiné à financer l'achat, la construction ou la rénovation d'un bien immobilier.), le gouvernement instaure un prêt à taux zéro (Crédit immobilier sans intérêt aidé par l'État, accordé sous condition de ressources pour acquérir ou agrandir sa résidence.) (PTZ) dédié à la parentalité. Ce crédit sans intérêt finance l'achat ou l'agrandissement d'un logement dès l'attente d'un enfant ou pour un enfant de moins de 3 ans. Ce prêt dérogatoire est ouvert aux ménages déjà propriétaires. Le plafond annuel de 2,1 milliards d'euros disparaît, après près de 73 000 prêts accordés en 2025 contre 44 466 en 2024.
Le projet de budget préserve le cadre de l'assurance-vie (Contrat d'épargne permettant de se constituer un capital, de le valoriser avec une fiscalité spécifique et de le transmettre.) pour le grand public. L'article 6 pose trois critères cumulatifs pour contrer l'optimisation fiscale agressive sur des contrats sophistiqués. Les règles ordinaires restent inchangées. L'épargne (Part des revenus non consacrée à la consommation immédiate, mise en réserve sur des placements bancaires ou financiers.) conserve ainsi sa fiscalité allégée après huit ans et son abattement de 152 500 € par bénéficiaire au décès.
L'État instaure enfin un prélèvement exceptionnel de 17 % sur les avoirs en déshérence (Fonds de comptes bancaires inactifs ou contrats d'assurance-vie non réclamés, transférés à la Caisse des Dépôts après dix ans.) gérés par la Caisse des Dépôts. Ce stock représentait 8,1 milliards d'euros fin 2025, pour un rendement attendu de 1,4 milliard d'euros. Le texte garantit le remboursement intégral des sommes réclamées par les épargnants sur le portail Ciclade (Portail officiel gratuit de la Caisse des Dépôts permettant à chaque citoyen de rechercher et récupérer des avoirs financiers oubliés.).
Outils utiles
Simulateur d’impôt sur le revenu — Estimer son impôt sur le revenu selon l'évolution du barème et le plafonnement des abattements.
Simulateur de prêt à taux zéro — Vérifier son éligibilité et calculer le montant accessible avec les nouvelles règles du prêt à taux zéro.
Pour aller plus loin
Assurance-vie — comprendre les règles et les démarches
Pour freiner la flambée du carburant, l'État mettra sur le marché dix millions de barils de gazole issus de ses réserves. Ce déstockage de trois mois vise une baisse de 12 à 18 centimes par litre à la pompe dès le 1er novembre 2026. L'économie atteindra 6 à 9 euros sur un plein de 50 litres.
Le gouverneur slovène Primož Dolenc n'exclut pas de nouvelles hausses de taux face au rebond de l'inflation à 3,8 %. Ce membre du Conseil des gouverneurs de la BCE a rappelé le 8 octobre 2026 que rien n'était acté. Cette perspective prolonge la pression sur le crédit immobilier tout en soutenant l'épargne bancaire.
Le gouvernement va libérer dix millions de barils des réserves d'État pour faire baisser le gazole de 12 à 18 centimes par litre dès novembre 2026. Cette mesure temporaire de trois mois vise à alléger le plein des automobilistes d'environ dix euros, sans toucher aux tarifs des essences.
Après une soixantaine de contrôles, l'AMF et l'ACPR dénoncent les failles de commercialisation des banques et courtiers sur l'assurance-vie et les SCPI. Profils de risque surévalués et commissions opaques fragilisent les épargnants. Les autorités rappellent les règles avant le renforcement européen prévu fin 2026.
Alors que le Livret A plafonne à 1,70 % net, l'obligation d'État française à dix ans a culminé à 4,90 % début octobre 2026. Mais après application de la flat tax de 31,4 %, son rendement réel s'établit à 3,36 % et suppose de conserver le titre jusqu'à maturité.
La commission des finances de l'Assemblée nationale a voté le relèvement du plafond du Livret A à 30 000 euros. Ce surplus de 7 050 euros profiterait aux ménages ayant déjà saturé leur compte, mais son adoption définitive reste très incertaine.