La majorité du Sénat veut supprimer l'abattement de 10 %
L'article 3 du projet de budget 2027 plafonne à 3 000 € par foyer l'abattement de 10 % sur les pensions de retraite. Le Sénat examine ce texte : sa rapporteure veut supprimer tout l'abattement. La commission des finances vote le 18 novembre.
Le 1er octobre 2026, le gouvernement a déposé le projet de loi de finances pour 2027. Roland Lescure, ministre de l'Économie, et David Amiel, ministre des Comptes publics, l'ont signé au nom du Premier ministre, Sébastien Lecornu. L'article 3 limite à 3 000 € par foyer fiscal (Ensemble des personnes qui déposent une seule déclaration de revenus. Le plafond de l'abattement se calcule à ce niveau.) la part de l'abattement de 10 % (Part des pensions retirée d'office avant le calcul de l'impôt, entre un plancher par personne et un plafond par foyer.) tirée des pensions de retraite.
Pour les revenus de 2025, cet abattement ne peut pas être inférieur à 454 € par pensionné du foyer fiscal. Il est plafonné à 4 439 € pour l'ensemble des pensions du foyer. Le projet garde ce plancher et ce plafond. Il ne resserre la fiscalité (Ensemble des impôts et des règles qui fixent ce que les ménages et les entreprises doivent payer.) que pour les pensions de retraite.
Qui est concerné ?
L'évaluation préalable estime que ce sous-plafond toucherait 4,6 millions de foyers. C'est un tiers des 13,4 millions de foyers où une personne au moins perçoit une pension. Sous environ 30 000 € de pensions de retraite par an, l'effet serait nul ou non significatif.
Pour une personne seule, ce seuil représente 2 500 € par mois. Pour un couple aux pensions égales, il tombe à 1 250 € par mois chacun. À ce niveau, le foyer n'a pas encore atteint le plafond actuel.
Les foyers non imposables ne paieraient pas d'impôt en plus. Le plancher par pensionné ne change pas. Les pensions d'invalidité et les pensions alimentaires conservent les règles actuelles.
S'il était adopté en l'état, le sous-plafond s'appliquerait aux revenus de 2026, imposés en 2027. Le prélèvement à la source sur les pensions suivrait ce calendrier.
Entre 30 000 et 44 390 €, la perte est partielle
Le plafond de 4 439 € correspond à 44 390 € de pensions, puisque 10 % de cette somme font 4 439 €. Au-delà, l'abattement n'augmente plus. Le sous-plafond de 3 000 € commence à réduire l'avantage vers 30 000 € de pensions de retraite. Entre ces deux niveaux, la perte reste partielle.
La perte maximale atteint 1 439 € de revenu imposable, la différence entre 4 439 € et 3 000 €. Seuls les foyers déjà au plafond la subissent en entier. Cette somme n'est pas un supplément d'impôt de 1 439 €. Elle est imposée au taux de la tranche marginale (Taux d'impôt appliqué à la dernière portion du revenu imposable, et non à la totalité du revenu.).
L'article 2 prévoit de revaloriser de 2,1 % les limites du barème, sans changer les taux. La tranche à 0 % s'arrêterait à 11 844 € par part. Celle à 11 % monterait jusqu'à 30 200 €. Le taux de 30 % s'appliquerait de 30 200 € à 86 353 € par part.
Exemple
Sous ce sous-plafond, un couple imposé ensemble, avec deux parts et sans autre revenu, déclare 40 000 € de pensions de retraite. L'abattement passerait de 4 000 € à 3 000 €. L'écart est de 1 000 €. Le revenu imposable par part reste dans la tranche à 11 %, sous le seuil de 30 200 €. Hors décote et crédits d'impôt, le supplément serait de 110 € par an.
Avec 80 000 € de pensions, l'abattement tomberait de 4 439 € à 3 000 €. L'écart est de 1 439 € de revenu imposable. Ce couple est dans la tranche à 30 %. Le supplément d'impôt serait d'environ 432 € par an, sous les mêmes hypothèses.
L'évaluation préalable retient 3 000 € et le seuil d'environ 30 000 €. Le texte prévoit de réviser les plafonds chaque année, comme la première tranche du barème. Il ne donne pas un sous-plafond déjà relevé de 2,1 % pour les revenus de 2026.
Le gain estimé pour les finances publiques (Recettes, dépenses et solde du budget de l'État et des autres administrations publiques.) est de 1,4 milliard d'euros en 2027 et de 1,8 milliard en 2028. Il s'établirait à 1,1 milliard par an à partir de 2029. L'évaluation ne explique pas ce mouvement et n'y décrit aucun allègement décidé après 2028.
La suppression totale de l'abattement a été étudiée, puis écartée. L'évaluation invoque sa « forte sensibilité, en l'absence de mesures d'accompagnement ».
4,7 milliards si l'abattement disparaît
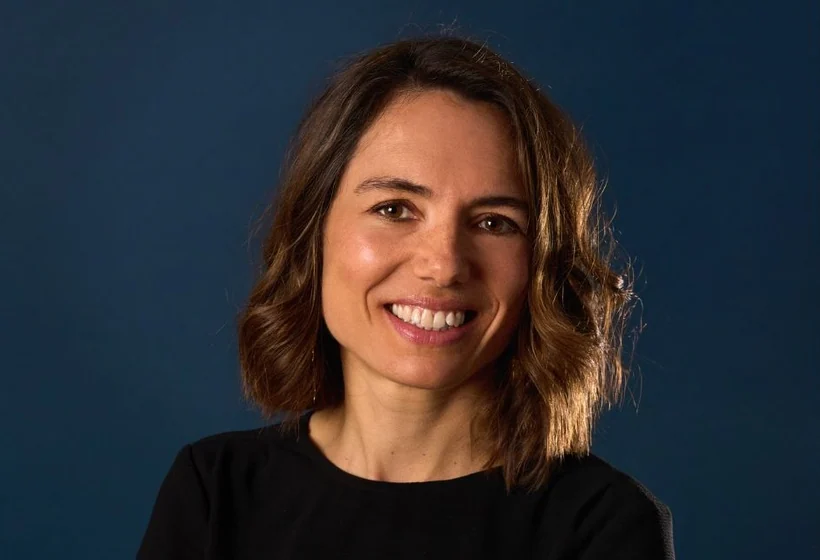
Le 12 novembre 2026, Christine Lavarde a annoncé une autre option pour la majorité sénatoriale. Sénatrice des Hauts-de-Seine (Les Républicains), elle est rapporteure générale de la commission des finances. Elle veut « supprimer complètement l'abattement de 10 % sur les retraites ». Public Sénat rapporte un gain de 4,7 milliards d'euros en 2027.
Christine Lavarde, sénatrice des Hauts-de-Seine et rapporteure générale de la commission des finances du Sénat.Séance photo / CC0 1.0, via Wikimedia CommonsLicenceSource
Ce montant vient de la rapporteure. L'évaluation préalable du gouvernement ne publie pas le coût de cette option. Elle lie cette suppression à une indexation complète des pensions sur l'inflation. Elle affirme que cette indexation est déjà votée en commission du budget de la Sécurité sociale.
Le 15 octobre 2026, les députés ont supprimé l'article 3 par 116 voix pour, 30 contre et 2 abstentions. Le 4 novembre, l'Assemblée nationale a rejeté l'ensemble du projet. Le Sénat n'hérite pas de cette suppression. Il examine le texte initial du gouvernement, qui contient toujours l'article 3.
Le vote de la commission des finances sur l'article 3 est prévu le 18 novembre. L'examen en séance publique est annoncé à partir du 20 novembre. En cas d'ordonnances, Public Sénat indique que la base resterait le texte déposé en Conseil des ministres. Ce serait le sous-plafond de 3 000 €, et non la fin de l'abattement.
Outils utiles
Simulateur d’impôt sur le revenu — Pour situer des pensions dans le barème et estimer l'effet d'un revenu imposable plus élevé selon la tranche atteinte.
Deux décrets du 2 novembre 2026 lient le cumul emploi-retraite à l'âge, pour la première pension de base ouverte dès le 1er janvier 2027. Entre l'âge légal et 67 ans, 7 000 € de revenus se cumulent sans baisse de pension. Une pension de base déjà ouverte avant cette date garde l'ancien régime.
Dans Gouverner, paru ce 4 novembre, Jordan Bardella veut relever le revenu qui valide un trimestre de retraite. En 2026, 1 803 € bruts suffisent au régime général. Le futur seuil n'est pas chiffré, et les années très partielles seraient les premières exposées.
Votée pour 2026, la refonte du cumul emploi-retraite s'appliquera dès le 1er janvier 2027. Elle concerne toute première pension liquidée à partir de cette date. Avant 67 ans, poursuivre une activité rémunérée réduira désormais les versements.
Le départ anticipé de Christine Lagarde le 7 février 2027 accélère sa succession à la Banque centrale européenne (BCE). Deux candidats officiels s'opposent désormais. Paris et Berlin négocient un accord d'ici la mi-décembre pour répartir trois postes clés du directoire.
L'impôt sur le revenu net moyen payé par les 10 % de foyers les plus aisés a diminué de 1,4 %, à 16 146 €, selon le bilan annuel de Bercy. Ce repli découle d'une baisse des revenus financiers déclarés, tandis que l'impôt calculé au barème sur les salaires et les pensions progresse.
Le Sénat a rétabli le 10 novembre 2026 la taxe sur les aliments industriels sucrés. Prévu pour le 1er janvier 2027, ce prélèvement cible les produits préemballés cumulant sucre et additifs, mais épargne l'artisanat. La mesure doit encore franchir la navette parlementaire.