L'impôt sur le revenu des 10 % les plus aisés recule de 1,4 %
L'impôt sur le revenu net moyen payé par les 10 % de foyers les plus aisés a diminué de 1,4 %, à 16 146 €, selon le bilan annuel de Bercy. Ce repli découle d'une baisse des revenus financiers déclarés, tandis que l'impôt calculé au barème sur les salaires et les pensions progresse.
Le recul de l'impôt net moyen atteint 5,1 % pour les 1 % de foyers les plus riches et 9,4 % pour les 0,1 % les plus fortunés.
La nouvelle contribution différentielle sur les hauts revenus (Dispositif fiscal instaurant un taux minimal d'imposition de 20 % pour les foyers aux revenus les plus élevés.) (CDHR) a rapporté 620 millions d'euros auprès de 14 000 foyers fiscaux.
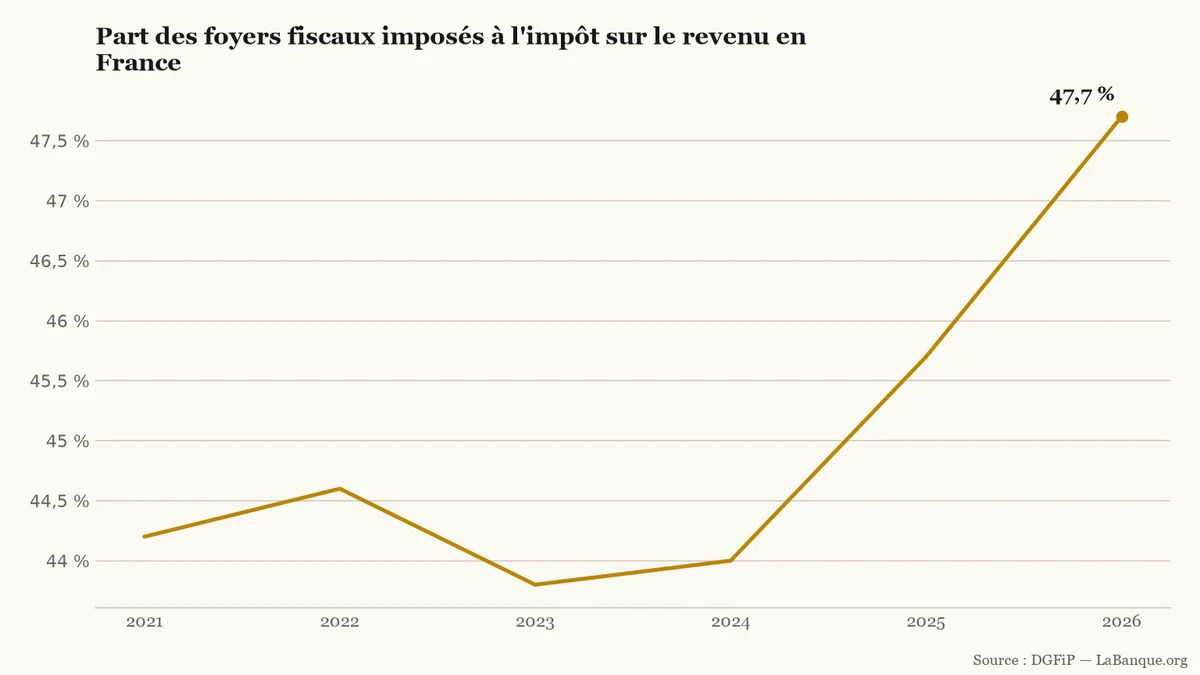
Au total, 47,7 % des ménages sont désormais imposables, soit 20,1 millions de foyers, un plus haut depuis 2012.
Un repli concentré tout en haut de l'échelle fiscale
Les règles de la fiscalité n'ont accordé aucun allègement de barème aux contribuables aisés en 2025. Dans son bilan annuel DGFiP Statistiques n° 53, l'administration fiscale détaille ces résultats. Les seuils de tranches ont suivi l'inflation (Hausse générale et durable des prix à la consommation, qui réduit la valeur réelle de la monnaie.) avec un relèvement de 0,9 %. Au total, les recettes nettes de l'impôt sur le revenu (Impôt direct calculé chaque année sur les salaires, pensions et revenus du patrimoine d'un foyer fiscal.) progressent de 1,0 % à 92,6 milliards d'euros, après 91,7 milliards l'exercice précédent.
La tendance s'inverse toutefois pour le dixième décile (Tranche regroupant 10 % des foyers fiscaux classés du revenu le plus modeste au plus élevé.), qui regroupe les 10 % de foyers au revenu fiscal de référence (Montant calculé par l'administration fiscale qui additionne l'ensemble des revenus et plus-values d'un foyer.) par part le plus élevé. Leur impôt net moyen recule de 1,4 % à 16 146 €, soit environ 229 € de moins par foyer. Cette tranche acquitte néanmoins toujours près de 73 % du produit total de l'impôt sur le revenu en France.
Plus l'on monte au sommet du patrimoine, plus le repli s'accentue. Pour le dernier centile, soit les 1 % de foyers les plus aisés, l'impôt net moyen diminue de 5,1 %. Chez les 0,1 % les plus fortunés, la contraction atteint 9,4 % sur un an.
Catégorie de contribuables
Évolution de l'impôt net moyen
Évolution du revenu fiscal de référence moyen
10 % les plus aisés (dernier décile)
-1,4 %
-2,0 %
1 % les plus riches (dernier centile)
-5,1 %
Non détaillée
0,1 % les plus fortunés (dernier millième)
-9,4 %
-21,0 %
Pourquoi l'impôt des plus riches a-t-il baissé ?
Cette diminution découle d'un repli marqué des revenus financiers déclarés en 2025, et non d'une baisse des taux. La DGFiP le souligne dans son étude : « le repli de l'impôt moyen acquitté par le dernier décile résulte principalement de la contraction des revenus de capitaux mobiliers déclarés et des effets d'anticipation liés aux évolutions fiscales ». La base imposable des hauts patrimoines s'est ainsi réduite d'une année sur l'autre.
Le revenu fiscal de référence moyen des 10 % les plus aisés a fléchi de 2,0 %. Celui des 0,1 % les plus fortunés a même plongé de 21 %. Ces foyers tirent l'essentiel de leurs gains de dividendes et de plus-values mobilières, taxés en grande partie hors barème (Mode d'imposition à taux fixe appliqué notamment aux revenus financiers, par opposition au barème progressif.). Or l'impôt perçu hors barème a chuté de 18 % en 2025. La contribution exceptionnelle sur les hauts revenus (CEHR) a plongé de 28 %.
Ce creux s'explique par un calendrier d'arbitrage patrimonial. De nombreux actionnaires avaient anticipé leurs dividendes et leurs cessions dès 2024 pour devancer la contribution différentielle sur les hauts revenus (CDHR). Ce mécanisme fixe une imposition minimale de 20 % pour les très hauts revenus. Il a rapporté 620 millions d'euros auprès de 14 000 foyers.
Salaires et retraites portent la hausse du barème
À l'inverse des gains du capital, les revenus du travail et les pensions ont tiré les recettes publiques. L'impôt brut calculé au barème progressif a grimpé de 2,9 %, atteignant 101,7 milliards d'euros. Cela représente un surplus de 2,8 milliards d'euros supporté par les salariés et les retraités.
La DGFiP résume cette divergence : « L'impôt sur le revenu 2025 affiche une progression de 1,0 %, comparable à l'inflation (+0,9 %), avec une hausse de 2,9 % de l'impôt au barème progressif compensée par le recul marqué de l'impôt hors barème. » Les hausses de salaires et de retraites ont dépassé le relèvement de 0,9 % des tranches. Ce décalage a accru le prélèvement des classes moyennes, pesant sur leur pouvoir d'achat (Quantité de biens et de services qu'un revenu permet d'acheter après prise en compte de la hausse des prix.).
Les réductions et crédits d'impôt ont progressé de 1,1 %. Cette hausse s'explique surtout par la progression de 5,1 % du crédit d'impôt pour services à la personne. Cet avantage a atténué la charge des ménages employeurs, sans compenser la hausse globale du barème.
Près d'un foyer sur deux désormais imposable
Porté par la progression des salaires et des retraites, le nombre de ménages imposables s'élargit nettement. Sur 42,1 millions de foyers déclarants en France, 20,1 millions ont payé l'impôt sur le revenu au titre de 2025. La part des foyers imposés atteint 47,7 %, un seuil inédit depuis 2012.
Évolution de la proportion de foyers fiscaux effectivement imposés entre 2021 et 2026 (en %, source : DGFiP).LaBanque.org — données : DGFiPSource
Sur les six années suivies par le fisc entre 2021 et 2026, soit cinq intervalles annuels, cette part enregistre quatre hausses pour une seule baisse. Après 44,2 % en 2021 et 44,6 % en 2022, elle a touché un creux à 43,8 % en 2023. La courbe a ensuite progressé trois fois de suite, atteignant 44,0 % en 2024, 45,7 % en 2025 et 47,7 % en 2026.
Outils utiles
Simulateur d’impôt sur le revenu — Permet d'estimer le montant de son impôt au barème progressif et sa tranche marginale d'imposition selon ses revenus et son quotient familial.
Pour aller plus loin
Inflation — comprendre les règles et les démarches
Le ministère du Travail a réuni syndicats et patronat ce 12 novembre 2026, après l'annonce d'un Smic porté à 1 502 € net au 1er décembre. L'exécutif somme les branches professionnelles de relever leurs grilles salariales, sous peine de voir leurs aides réduites dès 2027.
Bruno Le Maire propose de doubler le salaire net médian pour le porter à 4 000 euros par mois. Son plan prévoit de basculer 50 milliards d'euros de cotisations sociales vers l'impôt. À court terme, ce transfert dégagerait 200 euros net mensuels, au prix d'une hausse de la TVA.
Le Smic passe à 1 502 € net au 1er décembre 2026 et place 164 branches sous le minimum légal. Aucun salarié ne sera payé sous ce seuil. Ce décalage écrase toutefois les écarts de salaires liés à l'ancienneté et aux diplômes.
Le Sénat a rétabli le 10 novembre 2026 la taxe sur les aliments industriels sucrés. Prévu pour le 1er janvier 2027, ce prélèvement cible les produits préemballés cumulant sucre et additifs, mais épargne l'artisanat. La mesure doit encore franchir la navette parlementaire.
Au titre des revenus 2025, l'impôt net moyen des 10 % de foyers les plus aisés recule de 1,4 %, à 16 146 €. Leur taux d'imposition reste stable, à 15,7 % du revenu fiscal de référence. La baisse en euros vient du repli des dividendes et des plus-values, pas d'un allègement du barème.
La direction générale des Finances publiques (DGFiP) a publié, le 10 novembre 2026, l'impôt dû sur les revenus 2025. Il atteint 92,6 milliards d'euros, en hausse de 1,0 %. Chez les 10 % les plus aisés, le montant moyen baisse et le taux ne recule pas.