L'impôt moyen des plus aisés baisse avec le capital
Au titre des revenus 2025, l'impôt net moyen des 10 % de foyers les plus aisés recule de 1,4 %, à 16 146 €. Leur taux d'imposition reste stable, à 15,7 % du revenu fiscal de référence. La baisse en euros vient du repli des dividendes et des plus-values, pas d'un allègement du barème.
La Direction générale des Finances publiques (DGFiP) a publié le 10 novembre 2026 une estimation provisoire de l'impôt dû sur les revenus de 2025. Le calcul part des données exhaustives de 2024. Il leur applique l'évolution des déclarations déjà taxées au 15 septembre 2026.
Sur les années 2022 à 2025, ce seuil du 15 septembre couvre 98 % des foyers déclarants. Il couvre aussi plus de 99 % de l'impôt net (Dans cette étude, impôt après réductions et crédits, en y ajoutant la contribution exceptionnelle et la contribution différentielle.) et des revenus.
L'impôt net atteint 92,6 milliards d'euros, après 91,7 milliards en 2024. La hausse est de 0,9 milliard, soit 1,0 %, proche de l'inflation hors tabac (+0,9 %). Les chiffres définitifs sont annoncés pour avril 2027.
Qui paie réellement moins ?
Les 10 % au revenu fiscal de référence par part (Revenu retenu par le fisc pour classer un foyer, divisé par son nombre de parts. Pour un couple, ce n'est pas le revenu du ménage.) le plus élevé paient 16 146 € en moyenne. Ils acquittent près de 73 % de l'impôt net. La baisse de 1,4 % ne concerne pas tout ce groupe. Elle est tirée par le sommet.
Hors le 1 % le plus aisé, mais toujours dans ces 10 %, l'impôt net moyen s'établit à quelque 10 260 €. Il augmente de 150 à 160 €, de l'ordre de 1,5 %. Le 1 % paie 69 125 € en moyenne, autour de 3 700 € de moins qu'en 2024. Le 0,1 % paie 281 086 €, autour de 29 200 € de moins.
Hors ce 0,1 %, le reste du 1 % ne baisse que d'environ 900 €. L'essentiel du recul porte sur le 0,1 %, près de 42 000 foyers. Ces écarts en euros se déduisent des moyennes publiées.
Le taux monte au sommet. Il passe de 19,7 % à 20,8 % pour le 1 %, et de 18,6 % à 21,6 % pour le 0,1 %. La DGFiP parle de trois points de plus pour le 0,1 %, « sans doute » liés à l'impôt minimal de 20 %. Pour les 10 % pris ensemble, elle juge le taux stable, de 15,6 % à 15,7 %.
Le revenu fiscal de référence par part chute plus vite que l'impôt. Pour le 1 %, il recule de 9,5 %, à 193 085 €. Pour le 0,1 %, il baisse de 20,5 %, à 726 806 €.
Pour les 10 %, ce revenu par part tombe à 64 162 €, en recul de 2,0 %. Pour un couple, le revenu du foyer avoisine le double.
Quelques dizaines d'euros de plus au milieu
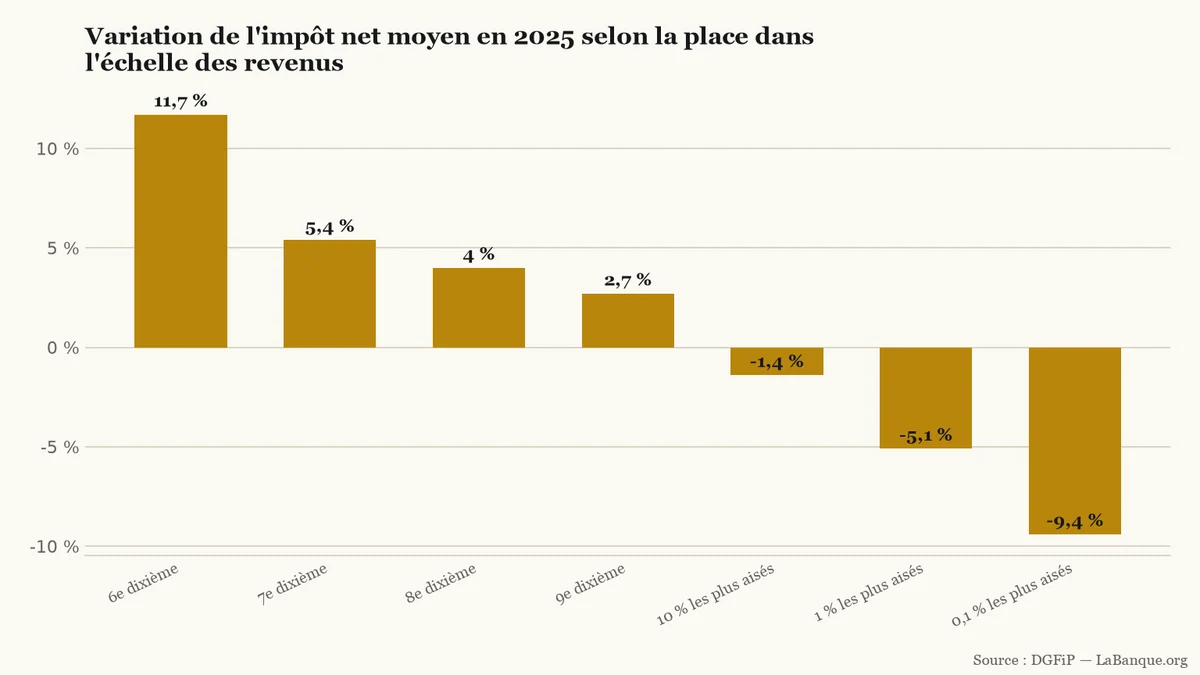
Le 6e dixième, juste au-dessus de la moitié de l'échelle, paie 310 € d'impôt net en moyenne. La hausse de 11,7 % représente une trentaine d'euros. Son revenu fiscal de référence par part n'a gagné que 1,7 %, à 18 531 €. Son taux passe de 1,0 % à 1,1 %.
La hausse de l'impôt moyen ralentit du 7e au 9e dixième. Elle s'inverse ensuite chez les 10 % les plus aisés. Le 1 % et le 0,1 % en font déjà partie.
Écart en % de l'impôt net moyen entre les revenus 2024 et 2025. Le 1 % et le 0,1 % sont inclus dans les 10 % les plus aisés.LaBanque.org — données : DGFiPSource
Les foyers imposés sont 20,1 millions, en hausse de 420 000. Ils pèsent 47,7 % des 42,1 millions de déclarants. C'est le plus haut niveau depuis 2012, année où cette part atteignait 52,3 %. La DGFiP relie une partie des hausses de taux du milieu à ces nouveaux imposables.
Le barème monte, le capital se replie
Pour les 10 % les plus aisés, l'impôt au barème augmente. Ce qui recule, c'est surtout l'impôt sur les dividendes et les plus-values.
Composante
Moyenne 2025
Évolution
Impôt au barème
16 339 €
+1,3 %
Impôt hors barème
1 801 €
−20,7 %
Contribution exceptionnelle sur les hauts revenus
330 €
−28,9 %
Contribution différentielle sur les hauts revenus
148 €
création
Le barème, progressif, porte surtout sur les salaires, les pensions et les bénéfices, après division par les parts. L'impôt net retranche les réductions et les crédits de ces composantes.
L'impôt hors barème (Impôt calculé en dehors du barème progressif, surtout sur les dividendes, les intérêts et les plus-values.) vient surtout du prélèvement forfaitaire unique (Taxe de 30 % sur dividendes, intérêts et plus-values : 12,8 % d'impôt et 17,2 % de prélèvements sociaux. Le foyer peut choisir le barème.) de 30 % sur les dividendes, les intérêts et les plus-values. Il mêle 12,8 % d'impôt sur le revenu (Impôt annuel calculé sur les revenus du foyer, puis diminué des réductions et des crédits d'impôt.) et 17,2 % de prélèvements sociaux.
La contribution différentielle sur les hauts revenus (Impôt minimal de 20 % dû sur les revenus 2025 au-delà de 250 000 € (personne seule) ou 500 000 € (couple). Il complète l'impôt déjà payé.) a été créée par la loi de finances pour 2025. Elle vise une imposition d'au moins 20 %. Le seuil est de 250 000 € de revenus pour une personne seule, et de 500 000 € pour un couple. Un allègement s'applique près de ces seuils.
Elle complète l'impôt déjà dû, sans le remplacer. Le produit, acquitté par quelque 14 000 foyers, est de 0,62 milliard d'euros, dont 0,57 milliard pour le 0,1 % le plus aisé. Les 148 € du tableau sont une moyenne répartie sur tout le dixième. Elle n'est pas juridiquement un impôt sur le revenu, mais l'étude l'ajoute à l'impôt net.
Les revenus de capitaux mobiliers passent de 70 à 61 milliards d'euros. Ils baissent de 12,9 %, après +32 % en 2024. Les revenus divers, dont les plus-values, passent de 24 à 17 milliards. Ils baissent de 26,4 %, après +16 %.
Sur la contribution différentielle, le département des études et des statistiques fiscales de la DGFiP avance une hypothèse. « Celle-ci étant assise sur les revenus 2025, les contribuables concernés et en capacité d'anticiper le versement de certains revenus ont pu déclencher leur versement en 2024 plutôt qu'en 2025. »
Au total, l'impôt hors barème diminue de 1,8 milliard. La contribution exceptionnelle sur les hauts revenus (Contribution ajoutée à l'impôt au-delà de 250 000 € de revenu fiscal pour une personne seule et de 500 000 € pour un couple.) tombe à 1,4 milliard, soit 0,5 milliard de moins. Ces deux reculs font environ 2,3 milliards, davantage que les 0,62 milliard de l'impôt minimal.
L'impôt au barème gagne 2,8 milliards, soit 2,9 %. Le repli des revenus du capital (Dividendes, intérêts et plus-values tirés de placements, distincts des salaires et des pensions.) a plus pesé que ce minimum.
Outils utiles
Simulateur d’impôt sur le revenu — Pour situer un foyer dans le barème progressif, dont la hausse est ici distincte de l'impôt forfaitaire dû sur les dividendes et les plus-values.
Pour aller plus loin
Inflation — comprendre les règles et les démarches
La direction générale des Finances publiques (DGFiP) a publié, le 10 novembre 2026, l'impôt dû sur les revenus 2025. Il atteint 92,6 milliards d'euros, en hausse de 1,0 %. Chez les 10 % les plus aisés, le montant moyen baisse et le taux ne recule pas.
Le 9 novembre, le gouvernement annonce 1,6 % de Smic en plus au 1er décembre, vers 1 502 € nets à temps plein. L'arrêté manquait le 10 novembre : le taux légal reste 1 477,93 €. L'essentiel anticipe l'indexation de janvier ; le supplément se discute entre 5 et 9 €.
Le gouvernement annonce un Smic net de 1 502 euros dès le 1er décembre, en hausse de 1,6 %. Un temps plein déjà au minimum gagne 23,65 euros par mois. Les salaires supérieurs à ce plancher ne sont pas augmentés par la loi.
Deux décrets du 2 novembre 2026 lient le cumul emploi-retraite à l'âge, pour la première pension de base ouverte dès le 1er janvier 2027. Entre l'âge légal et 67 ans, 7 000 € de revenus se cumulent sans baisse de pension. Une pension de base déjà ouverte avant cette date garde l'ancien régime.
L'abattement de 10 % sur les pensions reste en vigueur, plafonné à 4 439 €. François Villeroy de Galhau le juge intenable avec l'indexation intégrale des retraites. Le plafond à 3 000 €, supprimé par les députés, revient dans le texte transmis au Sénat.
Le 6 novembre 2026, seuls Pablo Hernández de Cos et Klaas Knot ont été proposés pour succéder à Christine Lagarde à la BCE. L'Eurogroupe fera le point le 9 novembre, sans les départager. Le taux de dépôt reste à 2,50 % : le président ne le fixe pas seul.