Les plus aisés paient moins d'impôt, sans un taux plus bas
La direction générale des Finances publiques (DGFiP) a publié, le 10 novembre 2026, l'impôt dû sur les revenus 2025. Il atteint 92,6 milliards d'euros, en hausse de 1,0 %. Chez les 10 % les plus aisés, le montant moyen baisse et le taux ne recule pas.
Le bulletin Statistiques n° 53 décrit l'impôt issu des déclarations, pas les sommes encaissées par l'État dans l'année. Il porte sur les revenus perçus en 2025 et déclarés en 2026, d'après les déclarations connues au 15 septembre 2026. Les chiffres restent provisoires. Les résultats définitifs sont prévus en avril 2027.
Derrière ce surplus de 0,9 milliard d'euros, les sens s'opposent. L'impôt au barème (Impôt progressif : le revenu est découpé en tranches aux taux croissants, après division par les parts du foyer.) gagne 2,8 milliards et atteint 101,7 milliards. L'impôt hors barème perd 1,8 milliard et s'établit à 8,43 milliards. La contribution exceptionnelle sur les hauts revenus (Supplément dû quand le revenu fiscal de référence dépasse 250 000 € pour une personne seule et 500 000 € pour un couple.) perd 0,5 milliard et tombe à 1,39 milliard.
Cet impôt hors barème est surtout l'impôt de 12,8 % prélevé sur les dividendes, intérêts et plus-values. Ce taux est la part d'impôt sur le revenu (Impôt annuel dû par le foyer sur ses revenus. Le barème est progressif ; une partie du capital est taxée à taux fixe.) d'un prélèvement forfaitaire unique (Taxe de 30 % sur la plupart des revenus du capital : 12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux.) de 30 %, le complément étant des prélèvements sociaux. La contribution exceptionnelle est due au-delà de 250 000 € de revenu fiscal de référence (Revenu calculé par le fisc pour classer un foyer et appliquer des seuils. Il est souvent divisé par le nombre de parts.) pour une personne seule. Le seuil est de 500 000 € pour un couple.
La loi de finances pour 2025 a créé la contribution différentielle sur les hauts revenus (Prélèvement de la loi de finances pour 2025 visant au moins 20 % d'imposition pour les plus hauts revenus. Ce n'est pas juridiquement l'impôt sur le revenu.), due pour la première fois sur ces revenus. Elle vise au moins 20 % d'imposition au-delà des mêmes seuils. Le produit atteint 0,62 milliard, pour environ 14 000 foyers. Cela représente de l'ordre de 44 000 € par foyer fiscal.
Cette contribution n'entre pas dans l'impôt sur le revenu au sens juridique. Le bulletin l'ajoute pourtant aux 92,6 milliards. Elle fournit 0,7 point de la hausse de 1,0 %. Sans elle, la progression retomberait à 0,3 point.
Qui paie davantage ?
Dans le 6e décile (Groupe de 10 % des foyers, classés selon le revenu fiscal de référence divisé par le nombre de parts.), l'impôt net moyen augmente de 11,7 %. Le revenu fiscal de référence par part n'y progresse que de 1,7 %, à 18 531 €. Le taux après réductions et crédits passe de 1,0 % à 1,1 %.
Tranche
Impôt net moyen
Évolution
6e décile
310 €
+11,7 %
7e décile
888 €
+5,4 %
8e décile
1 712 €
+4,0 %
9e décile
3 411 €
+2,7 %
10 % les plus aisés
16 146 €
−1,4 %
Le taux gagne aussi 0,1 point du 7e au 9e décile, à 2,7 %, 4,4 % puis 7,0 %. La DGFiP relie une partie de ces hausses à la part plus élevée de foyers imposés dans ces tranches.
Sur 42,1 millions de déclarations, 20,1 millions de foyers sont imposés, soit 420 000 de plus. La part des foyers imposés atteint 47,7 %, en progression de 2,0 points. Elle n'avait plus été aussi haute depuis 2012, où elle était de 52,3 %.
En moyenne, les cinq premiers déciles reçoivent un versement. Il est de 30 € dans le premier et de 141 € dans le quatrième. Le 6e décile est le premier dont l'impôt net moyen est positif.
Si un crédit d'impôt dépasse l'impôt dû, le surplus est versé au foyer. Une grande part des ressources des deux premiers déciles est faite de prestations non déclarées.
Au sommet, le revenu chute plus vite que l'impôt
Les 10 % les plus aisés paient 16 146 € en moyenne, soit 1,4 % de moins. Ils acquittent toujours 73 % de l'impôt net. Leur revenu fiscal de référence par part recule de 2,0 %, à 64 162 €. Leur taux après réductions et crédits passe de 15,6 % à 15,7 %. La DGFiP qualifie ce taux de stable.
Chez les 1 % les plus aisés, l'impôt moyen recule de 5,1 %, à 69 125 €. Le taux, sur la même base, passe de 19,7 % à 20,8 %. Chez les 0,1 %, l'impôt moyen baisse de 9,4 %, à 281 086 €. Le revenu par part y chute de 20,5 %, à 726 806 €.
Le taux net de ces 0,1 % gagne trois points, de 18,6 % à 21,6 %. Pour la DGFiP, cette hausse tient sans doute à la contribution différentielle, qui assure un minimum de 20 %. La baisse des revenus du capital, moins taxés que le barème à ce niveau, a aussi pu pousser le taux vers le haut.
Dans les trois groupes du haut, la contribution exceptionnelle baisse d'environ 29 % en moyenne.
Pensions et salaires d'un côté, capital de l'autre
Les salaires déclarés passent de 934 à 949 milliards, en hausse de 1,6 %. Les pensions et les rentes passent de 401 à 414 milliards, en hausse de 3,3 %, soit deux fois le rythme des salaires. Ces deux postes forment 61,1 % et 26,7 % du revenu déclaré. Ils portent l'impôt au barème.
Les revenus de capitaux mobiliers prennent le chemin inverse. Ils passent de 70 à 61 milliards, en baisse de 12,9 %, après une hausse de 32 % en 2024. Ils représentent 3,9 % du revenu déclaré, mais ils comptent bien plus chez les hauts revenus. Ils sont aussi plus souvent imposés hors barème.
La DGFiP avance une hypothèse, pas une mesure. Elle écrit que la hausse de 2024 « pourrait correspondre à une anticipation » de la contribution différentielle. Des contribuables capables de choisir la date de certains versements ont pu les déclencher en 2024. Depuis 2023, ces revenus progressent malgré tout de 7,0 % en moyenne annuelle.
Après le pic de 2024, la hausse redevient modeste
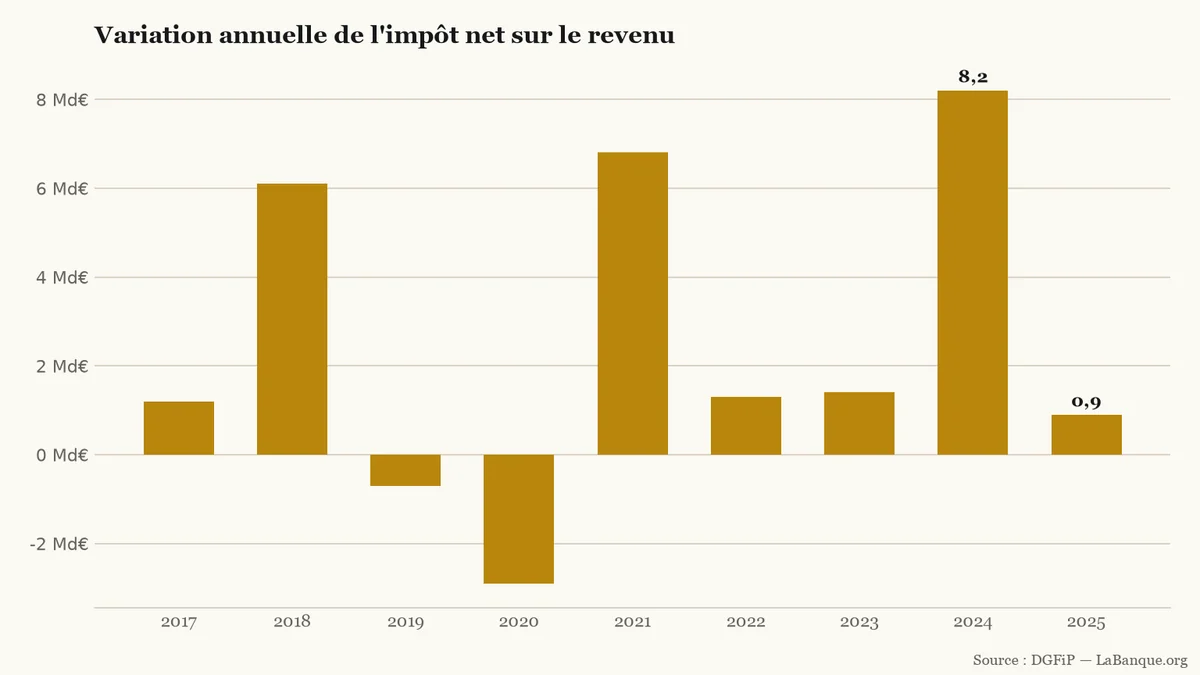
En 2024, l'impôt net avait augmenté de 9,9 %, soit 8,2 milliards de plus. En 2025, l'écart retombe à 0,9 milliard, proche des variations de 2022 et de 2023. Le revenu net déclaré atteint 1 553 milliards, en hausse de 0,7 %. L'inflation hors tabac s'est établie à 0,9 % sur la période.
Écart d'une année sur l'autre, en milliards d'euros. 2018 et 2019 hors crédit d'impôt de modernisation du recouvrement. 2025 provisoire.LaBanque.org — données : DGFiPSource
Sur le graphique, l'écart augmente quatre fois et diminue quatre fois d'un millésime au suivant. Le plus bas est 2020, à −2,9 milliards. Les millésimes 2018 et 2019 sont publiés hors crédit d'impôt de modernisation du recouvrement.
Les 92,6 milliards sont comptés après 19,61 milliards de réductions et de crédits d'impôt. Sur ce total, 3,79 milliards servent à éviter une double imposition de revenus déjà taxés à l'étranger.
Le 9 novembre, le gouvernement annonce 1,6 % de Smic en plus au 1er décembre, vers 1 502 € nets à temps plein. L'arrêté manquait le 10 novembre : le taux légal reste 1 477,93 €. L'essentiel anticipe l'indexation de janvier ; le supplément se discute entre 5 et 9 €.
Le gouvernement annonce un Smic net de 1 502 euros dès le 1er décembre, en hausse de 1,6 %. Un temps plein déjà au minimum gagne 23,65 euros par mois. Les salaires supérieurs à ce plancher ne sont pas augmentés par la loi.
Le 9 novembre 2026, le gouvernement a annoncé une hausse de 1,6 % du Smic au 1er décembre. Jean-Pierre Farandou place le nouveau net à environ 1 502 euros, soit autour de 24 euros de plus qu'aujourd'hui. Le montant n'était pas encore publié au Journal officiel.
Deux décrets du 2 novembre 2026 lient le cumul emploi-retraite à l'âge, pour la première pension de base ouverte dès le 1er janvier 2027. Entre l'âge légal et 67 ans, 7 000 € de revenus se cumulent sans baisse de pension. Une pension de base déjà ouverte avant cette date garde l'ancien régime.
L'abattement de 10 % sur les pensions reste en vigueur, plafonné à 4 439 €. François Villeroy de Galhau le juge intenable avec l'indexation intégrale des retraites. Le plafond à 3 000 €, supprimé par les députés, revient dans le texte transmis au Sénat.
Le 6 novembre 2026, seuls Pablo Hernández de Cos et Klaas Knot ont été proposés pour succéder à Christine Lagarde à la BCE. L'Eurogroupe fera le point le 9 novembre, sans les départager. Le taux de dépôt reste à 2,50 % : le président ne le fixe pas seul.