Taxe sur les produits sucrés : le Sénat rétablit la mesure
Le Sénat a rétabli le 10 novembre 2026 la taxe sur les aliments industriels sucrés. Prévu pour le 1er janvier 2027, ce prélèvement cible les produits préemballés cumulant sucre et additifs, mais épargne l'artisanat. La mesure doit encore franchir la navette parlementaire.
Le Sénat relance la mesure écartée par l'Assemblée
Cette taxe figure à l'article 8 du projet de loi de financement de la Sécurité sociale (PLFSS) pour 2027. Les sénateurs ont rejeté sa suppression le 10 novembre 2026 par 274 voix contre 66, sur 340 suffrages exprimés.
Ce vote inverse la décision prise par l'Assemblée nationale le 22 octobre 2026. En première lecture, une coalition de députés incluant les groupes Droite Républicaine de Laurent Wauquiez et Rassemblement national avait supprimé l'article 8. Ces élus invoquaient la défense du pouvoir d'achat (Quantité de biens et de services qu'un revenu permet d'acheter, compte tenu de l'évolution des prix.) des ménages modestes dans un contexte d'inflation (Hausse générale et durable des prix à la consommation, qui réduit la valeur réelle de la monnaie.) alimentaire persistante.
Au Sénat, l'exécutif a défendu une fiscalité comportementale (Impôt visant à renchérir un produit jugé néfaste pour la santé afin de dissuader sa consommation et d'encourager la modification des recettes.) inspirée de la taxe soda (Contribution fiscale créée en 2012 sur les boissons sucrées ou édulcorées, modulée depuis 2018 selon leur teneur en sucre.), créée en 2012 et modulée en 2018. La ministre de la Santé, Stéphanie Rist, a résumé l'enjeu : « C'est une politique sanitaire qui vous est proposée à travers cette taxe. » Contrairement aux impôts (Prélèvements obligatoires versés sans contrepartie directe pour financer les dépenses publiques de l'État et de la protection sociale.) de pur rendement, le texte cible le diabète de type 2 et l'obésité infantile. Il rapporterait aussi 300 millions d'euros par an à la Sécurité sociale.
Quels produits sont visés et qui est exonéré ?
La contribution s'applique uniquement aux denrées alimentaires industrielles transformées et préemballées qui réunissent deux critères cumulatifs. Le produit fini doit afficher au moins 10 grammes de sucre pour 100 grammes et comporter au moins un additif alimentaire. Les références industrielles contenant des édulcorants de synthèse entrent également dans ce périmètre fiscal.
Actuellement, seules les boissons sucrées ou édulcorées supportent une contribution spécifique selon leur dosage en sucre. Le texte sénatorial étend ce principe aux biscuits, viennoiseries, pâtisseries, céréales, glaces, chocolats et confiseries industriels dès le 1er janvier 2027. À l'inverse, un aliment très sucré mais sans additif demeure hors du champ du prélèvement.
Pour rallier la majorité sénatoriale, plusieurs amendements ont formellement écarté le commerce de proximité et les terroirs. Les artisans boulangers, pâtissiers et chocolatiers bénéficient ainsi d'une exonération explicite. Il en va de même pour le miel, les confitures traditionnelles et les denrées emballées sur le lieu de vente. Les produits sous SIQO (Signes d'identification de la qualité et de l'origine (AOP, IGP, Label Rouge, Bio) garantissant un terroir ou un savoir-faire officiel.) (signes d'identification de la qualité et de l'origine, comme l'AOP ou le Label Rouge) sont aussi exclus par décret.
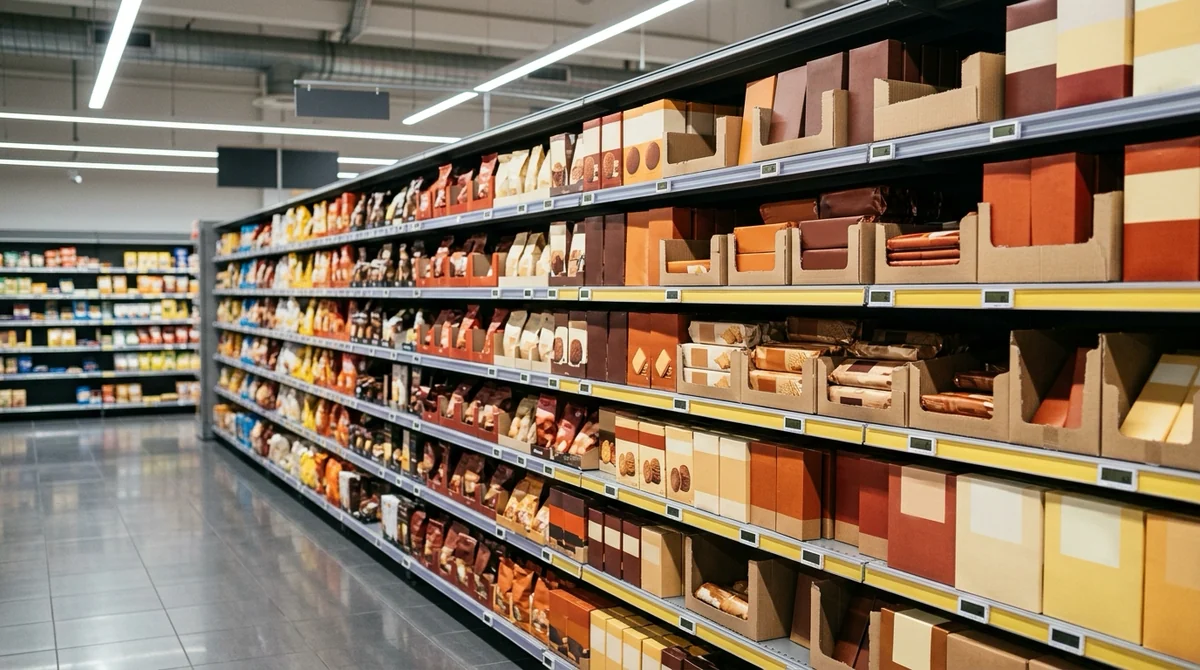
Illustration LaBanque.org — rayon d'aliments industriels préemballés en grande surface, soumis au barème sur le sucre et les additifs.
Un barème progressif calculé au quintal
Le tarif légal est facturé aux fabricants et aux importateurs par quintal (Unité de masse équivalant à 100 kilogrammes, utilisée comme base légale pour calculer la taxe facturée aux fabricants.), soit par tranche de 100 kilogrammes de produit fini. L'article 8 prévoit deux grilles distinctes pour tenir compte de la teneur naturelle en sucre du chocolat et de la confiserie.
Teneur en sucre (pour 100 g)
Biscuits, céréales, viennoiseries et glaces
Confiseries et chocolats
Moins de 10 g
0 € / quintal
0 € / quintal
Premier palier
4,07 € / quintal (de 10 à 23 g)
4,07 € / quintal (de 10 à 47 g)
Deuxième palier
14,00 € / quintal (de 23 à 30 g)
14,00 € / quintal (de 47 à 56 g)
Palier supérieur
22,00 € / quintal (dès 30 g)
22,00 € / quintal (dès 56 g)
À cette grille sur le sucre s'ajoute une taxation spécifique lorsque la recette intègre des édulcorants de synthèse. Le tarif atteint alors 4,50 € par quintal jusqu'à 120 milligrammes par kilogramme, puis 6,00 € par quintal au-delà de ce seuil. Cette seconde composante se cumule, le cas échéant, avec le barème applicable aux sucres ajoutés.
Quelques centimes par produit avant l'arbitrage final
En cas d'adoption définitive et de répercussion intégrale en rayon, la hausse en caisse resterait limitée à quelques centimes par unité. Le gouvernement évalue ce surcoût à environ 6 centimes d'euro pour un paquet de gâteaux et 1 centime pour une barre chocolatée. L'objectif consiste surtout à inciter les groupes agroalimentaires à réduire le sucre de leurs recettes. Des multinationales comme Mondelēz International, propriétaire des marques LU, Prince, Granola, Milka et Oreo, sont directement visées.
Exemple
Sous réserve du vote définitif, voici la taxe applicable à trois produits industriels avec additif :
Biscuits (300 g, 30 g de sucre/100 g) : à 22,00 € le quintal (0,22 €/kg), la taxe atteint 6,6 centimes (0,22 € × 0,300 kg).
Céréales (500 g, 25 g de sucre/100 g) : à 14,00 € le quintal (0,14 €/kg), elle s'élève à 7 centimes (0,14 € × 0,500 kg).
Barre chocolatée (50 g, 50 g de sucre/100 g) : au tarif confiserie de 14,00 € le quintal, elle représente 0,7 centime (0,14 € × 0,050 kg).
Ce barème demeure toutefois suspendu à la suite du parcours budgétaire au Parlement. Les sénateurs voteront solennellement sur l'ensemble du PLFSS pour 2027 le 25 novembre 2026. Députés et sénateurs se réuniront ensuite en commission mixte paritaire le 5 décembre 2026 pour tenter de trouver un compromis. L'adoption définitive du budget de la Sécurité sociale est visée autour du 20 décembre 2026.
Pour aller plus loin
Inflation — comprendre les règles et les démarches
Le ministère du Travail a réuni syndicats et patronat ce 12 novembre 2026, après l'annonce d'un Smic porté à 1 502 € net au 1er décembre. L'exécutif somme les branches professionnelles de relever leurs grilles salariales, sous peine de voir leurs aides réduites dès 2027.
L'impôt sur le revenu net moyen payé par les 10 % de foyers les plus aisés a diminué de 1,4 %, à 16 146 €, selon le bilan annuel de Bercy. Ce repli découle d'une baisse des revenus financiers déclarés, tandis que l'impôt calculé au barème sur les salaires et les pensions progresse.
Bruno Le Maire propose de doubler le salaire net médian pour le porter à 4 000 euros par mois. Son plan prévoit de basculer 50 milliards d'euros de cotisations sociales vers l'impôt. À court terme, ce transfert dégagerait 200 euros net mensuels, au prix d'une hausse de la TVA.
La direction générale des Finances publiques (DGFiP) a publié, le 10 novembre 2026, l'impôt dû sur les revenus 2025. Il atteint 92,6 milliards d'euros, en hausse de 1,0 %. Chez les 10 % les plus aisés, le montant moyen baisse et le taux ne recule pas.
Deux décrets du 2 novembre 2026 lient le cumul emploi-retraite à l'âge, pour la première pension de base ouverte dès le 1er janvier 2027. Entre l'âge légal et 67 ans, 7 000 € de revenus se cumulent sans baisse de pension. Une pension de base déjà ouverte avant cette date garde l'ancien régime.
L'abattement de 10 % sur les pensions reste en vigueur, plafonné à 4 439 €. François Villeroy de Galhau le juge intenable avec l'indexation intégrale des retraites. Le plafond à 3 000 €, supprimé par les députés, revient dans le texte transmis au Sénat.