Logement neuf : les ventes chutent à un plus bas depuis 2009
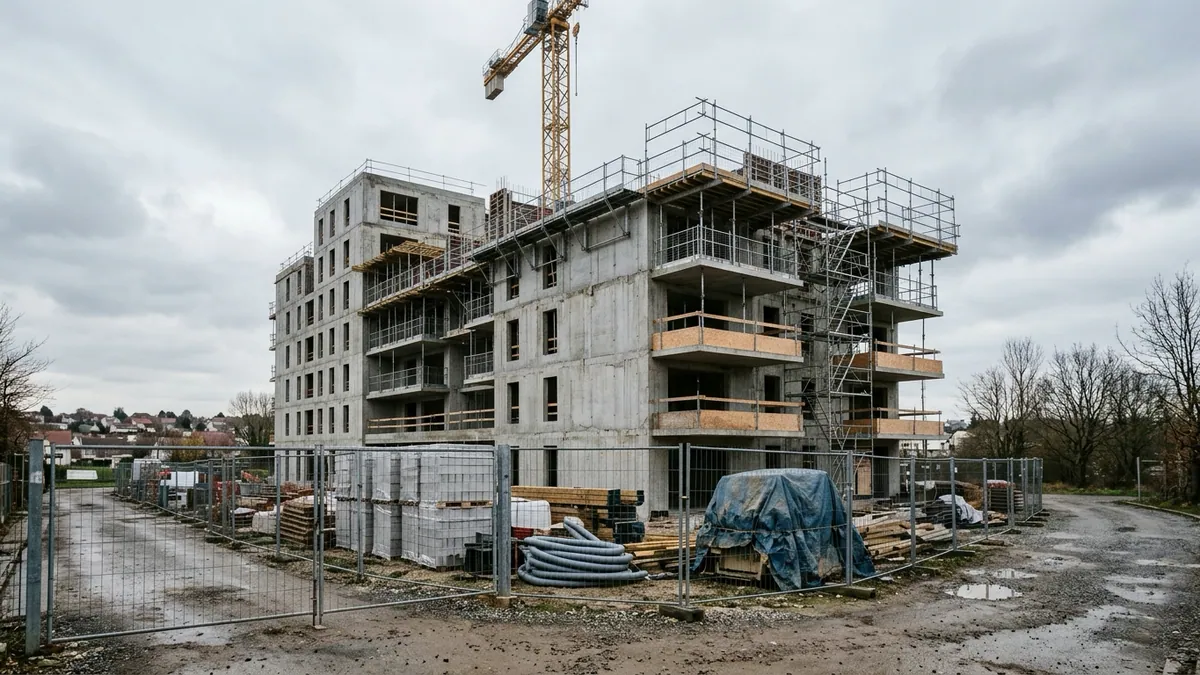
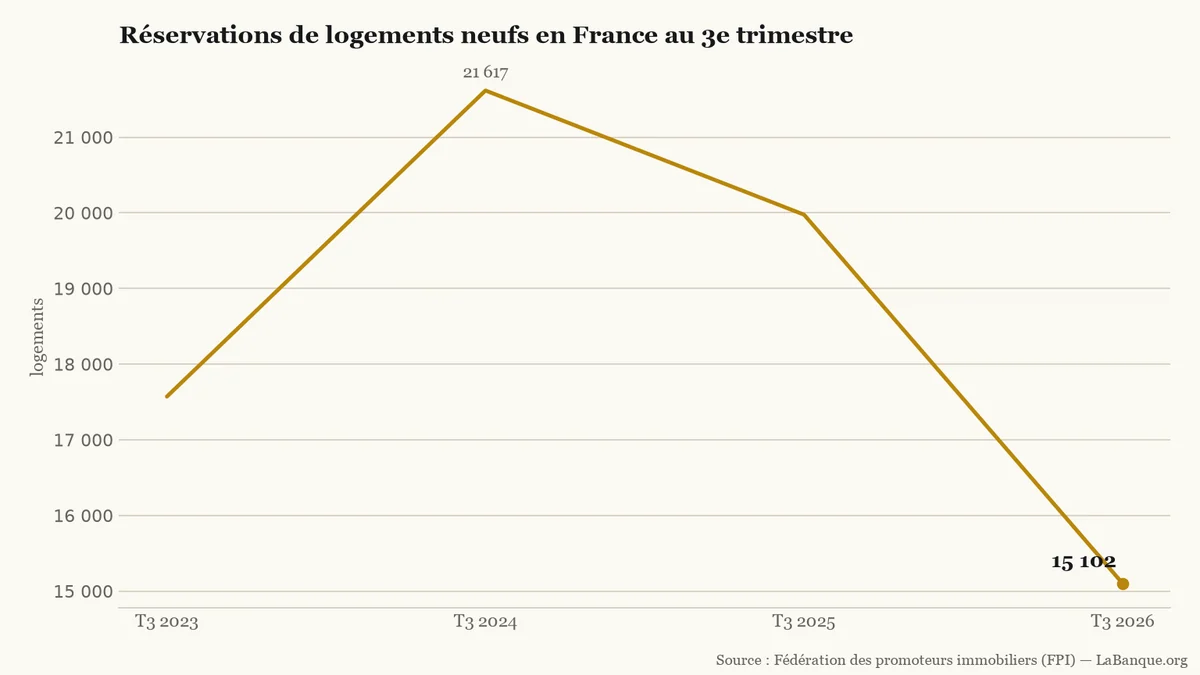
Les réservations de logements neufs en France sont tombées à 15 102 unités au troisième trimestre 2026, en baisse de 24,4 % sur un an. Malgré un léger repli des prix au mètre carré, la chute des programmes lancés réduit l'offre disponible pour les futurs acquéreurs.
Sur les neuf premiers mois de 2026, seuls 55 964 logements neufs ont trouvé preneur, en baisse de 16,6 % sur un an. Le cumul annuel passe ainsi sous le seuil des 60 000 réservations. Selon la Fédération des promoteurs immobiliers (FPI), l'activité du troisième trimestre tombe au plus bas depuis la création de son baromètre en 2009.
La contraction touche désormais toutes les catégories d'acheteurs. Les ventes au détail aux particuliers reculent de 13,8 % sur un an, à 11 020 logements. Les achats de résidences principales baissent de 16,7 % et ceux réalisés en investissement locatif (Achat d'un bien immobilier destiné à être loué pour percevoir des loyers et se constituer un patrimoine.) de 3,7 %. Surtout, les ventes en bloc (Achat groupé d'un immeuble entier ou de plusieurs dizaines de logements par un bailleur social ou un investisseur institutionnel.) aux bailleurs sociaux et aux institutionnels chutent de 39,6 % (4 082 unités) et n'amortissent plus la baisse.
Après un rebond à 21 617 unités au troisième trimestre 2024, les réservations estivales ont reculé deux années de suite pour tomber à 15 102 logements en 2026.LaBanque.org — données : Fédération des promoteurs immobiliers (FPI)Source
Une baisse de prix insuffisante pour les acheteurs
Pour écouler leurs programmes, les promoteurs ajustent légèrement leurs tarifs. Au troisième trimestre 2026, le prix affiché moyen fléchit de 2,3 % sur un an en France, à 5 040 € par mètre carré. En Île-de-France, la baisse atteint 4,3 %, pour une moyenne de 5 630 € par mètre carré.
Pour un trois-pièces neuf de 65 m² au prix moyen national (327 600 €), cette baisse allège la facture faciale de 7 700 €. Cet écart ne compense toutefois pas le renchérissement du crédit immobilier (Emprunt bancaire de longue durée destiné à financer l'achat, la construction ou les travaux d'un bien immobilier.) depuis 2022, lié à la hausse des taux d'intérêt (Pourcentage annuel qui mesure le coût d'un emprunt pour le débiteur ou la rémunération d'un placement pour l'épargnant.).
Faute d'acquéreurs, le stock disponible augmente de 3,7 % sur un an et atteint 90 267 logements. Le délai d'écoulement (Nombre théorique de mois nécessaires pour vendre tout le stock de logements neufs disponible au rythme actuel des réservations.) théorique de cette offre grimpe à 22 mois, contre 10 à 12 mois dans un marché équilibré.
Moins de chantiers lancés et des arbitrages en vue
Les banques exigent généralement 40 % à 50 % de pré-commercialisation avant de financer les travaux d'un programme. Privés du dispositif Pinel depuis fin 2024, les promoteurs peinent à atteindre ce seuil : le retrait d'opération (Annulation ou suspension d'un programme immobilier par le promoteur faute de réservations suffisantes pour lancer les travaux.) touche 28 % des projets engagés cet été. En parallèle, les mises en vente (Ouverture commerciale d'un nouveau programme immobilier permettant aux acheteurs de réserver un logement sur plan.) chutent de 32,1 % sur un an à 9 140 unités, sous la barre des 10 000 logements.
Ce repli de l'offre prépare une contraction des livraisons de logements en 2027 et 2028. La promotion immobilière privée a déjà perdu un tiers de ses effectifs depuis la mi-2022, pour revenir à 22 650 salariés.
« Le Premier ministre a fixé un cap ; le budget 2027 est le moment de le tenir », alerte Pascal Boulanger, président de la FPI, lors de l'examen parlementaire du projet de loi de finances. Les arbitrages du budget, attendus à la mi-décembre, fixeront les règles du prêt à taux zéro et le soutien au locatif. Ils trancheront aussi l'avenir de l'exonération des dons familiaux pour l'achat d'un logement neuf, qui expire le 31 décembre 2026.
Les réservations de logements neufs ont chuté de 24,4 % sur un an au troisième trimestre 2026, à 15 102 unités. Face à ce plancher historique, la Fédération des promoteurs immobiliers réclame au gouvernement un assouplissement du dispositif Jeanbrun dans le budget 2027.
À fin août, les notaires comptent 951 000 ventes de logements anciens sur douze mois. Ils estiment que le rythme pourrait revenir autour de 920 000 en fin d'année. Les prix ne baissent que de 0,8 % sur un an, alors que les barèmes de novembre sont déjà plus hauts.
Les ménages français qui remboursent un crédit immobilier doivent encore 140 200 € en moyenne à leur banque. Pour la moitié des emprunteurs, cette dette résiduelle reste toutefois inférieure à 97 400 €. Cet écart tient au poids des gros prêts récents et à l'avancement des remboursements selon l'âge.
Le taux moyen du crédit immobilier atteint 3,49 % en octobre 2026, tandis que plusieurs banques franchissent la barre des 4 % début novembre. Privés de la possibilité d'allonger encore les prêts, les ménages perdent en capacité d'emprunt et les ventes de logements décrochent.
Près de quatre Français sur dix (39 %) ont déjà réduit leurs achats alimentaires ou leur chauffage pour payer leur loyer ou leur mensualité d'emprunt. Cette pression budgétaire touche d'abord les locataires et les foyers modestes, tout en freinant l'accès à la propriété.
Le Sénat examine ce 21 octobre une prolongation de deux ans de l'encadrement des loyers, à rebours de la pérennisation votée par les députés. Ce compromis maintient les plafonds actuels pour 1,2 million de ménages locataires, mais bloque l'entrée de nouvelles villes jusqu'en 2028.