Allègements de cotisations patronales : le Sénat vote un report
Le Sénat a voté le décalage du 1er janvier au 1er avril 2027 de la baisse des allègements de cotisations patronales. Ce sursis de trois mois accordé aux entreprises prive la Sécurité sociale de 900 millions d'euros de recettes en attendant la fin des négociations salariales.
Un sursis de trois mois facturé 900 millions d'euros
Le 12 novembre 2026, le Sénat a modifié l'article 7 du projet de loi de financement de la Sécurité sociale (PLFSS) pour 2027. Les sénateurs ont adopté un amendement du rapporteur général centriste Olivier Henno. Ce vote repousse la baisse des exonérations patronales du 1er janvier au 1er avril 2027.
Ce décalage suspend un plan d'économies conçu pour rapporter 3,7 milliards d'euros en année pleine. À raison de 300 millions d'euros par mois, ce report prive la Sécurité sociale de 900 millions d'euros en 2027.
En séance, le ministre du Travail Jean-Pierre Farandou a combattu cet amendement. Il a admis qu'il serait « peut-être de sagesse de décaler la mise en œuvre » pour en débattre. Mais il a aussitôt refusé ce coût : « 900 millions d'euros ça, je peux pas, on tutoie le milliard quasiment ».
Pourquoi l'épargne salariale réduit les exonérations
Pour dégager ces 3,7 milliards d'euros sans relever les taux, l'exécutif cible le calcul des allègements généraux de cotisations (Exonérations patronales dégressives sur les bas salaires visant à abaisser le coût du travail et à soutenir l'embauche.). Depuis le 1er janvier 2026, ces réductions sur les bas salaires forment un barème unique : la Réduction générale dégressive unique (RGDU (Réduction générale dégressive unique, barème qui fusionne depuis janvier 2026 l'ancienne réduction Fillon et les exonérations maladie et famille.)). Plus la rémunération d'un salarié approche du plafond, plus le taux d'exonération accordé à l'employeur diminue.
L'article 7 élargit les sommes retenues pour calculer cette dégressivité. Il intègre l'épargne salariale (Dispositifs collectifs comme l'intéressement et la participation permettant aux salariés de recevoir une part des résultats de l'entreprise avec une fiscalité allégée.) — intéressement et participation — et la prime de partage de la valeur (Prime facultative versée par l'employeur aux salariés, bénéficiant sous conditions d'avantages sociaux et fiscaux.) (PPV) dans le coefficient. Ce premier levier doit générer 3,3 milliards d'euros de cotisations supplémentaires par an.
Un second volet exclut la prime de partage de la valeur des rémunérations soumises à ce coefficient, rapportant 0,4 milliard d'euros. Concrètement, verser ces primes augmente la rémunération de référence du salarié dans la formule. Le taux d'allègement de l'entreprise baisse alors sur tous les salaires fixes, alourdissant sa facture sociale.
Quels effets pour les salaires et les primes ?
Pour les salariés, aucune démarche n'est à effectuer, mais cet ajustement pèse sur les arbitrages de pouvoir d'achat (Quantité de biens et de services qu'un revenu permet d'acheter, après prise en compte de l'évolution des prix et des prélèvements.) en entreprise. En réduisant les exonérations des employeurs qui versent de l'intéressement ou de la participation, la mesure renchérit ces compléments. Les négociations annuelles sur le partage des bénéfices s'en trouvent directement contraintes.
Ce débat s'ajoute au mécanisme de trappe à bas salaires (Effet de seuil où la baisse rapide des exonérations sociales rend une hausse de salaire très coûteuse pour l'employeur.) provoqué par la dégressivité rapide des allègements entre 1 et 1,6 Smic. Lorsqu'un employeur augmente un salarié proche du salaire minimum, il perd aussitôt une part importante de ses exonérations. Au Sénat, Jean-Pierre Farandou a résumé cet écueil : « augmenter de 100 euros par mois un salarié qui touche le Smic, ça coûte 450 euros à l'entreprise ».
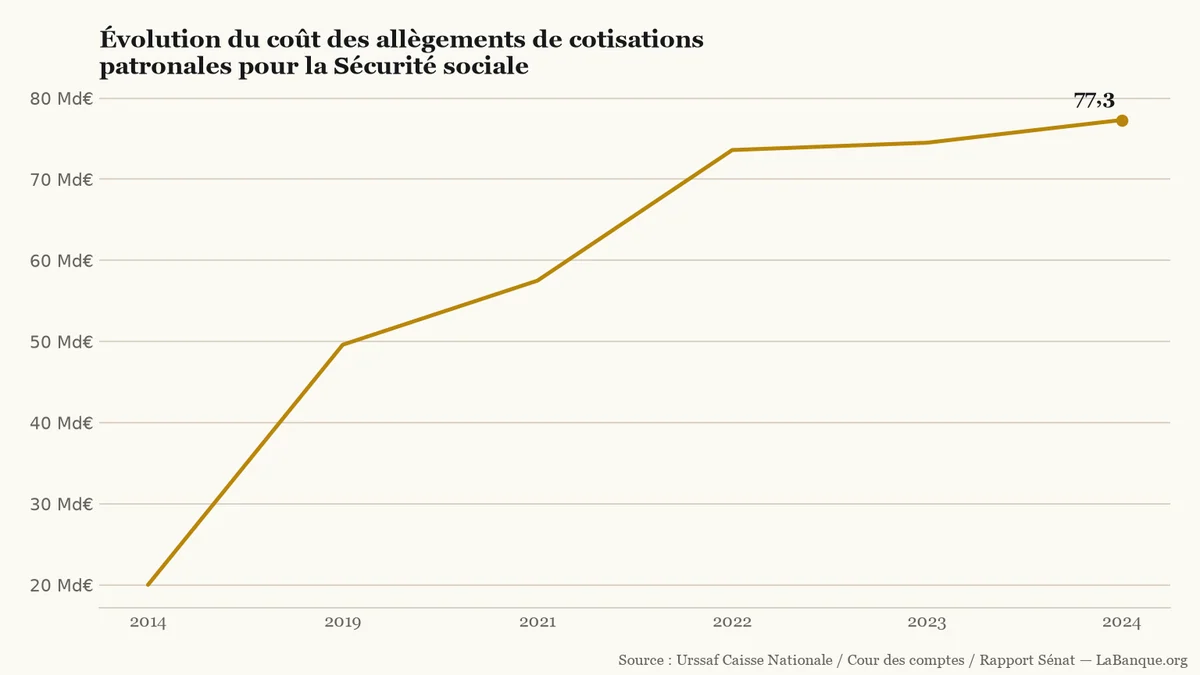
Le poids budgétaire du dispositif explique la difficulté de l'équation. Le coût annuel des exonérations avoisine 75 milliards d'euros dans les débats actuels, après avoir quadruplé entre 2014 et 2024. La dépense est passée de 20 milliards à 77,3 milliards d'euros, au fil de cinq hausses consécutives sur cinq intervalles.
Les parlementaires redoutent toutefois l'effet d'un coup de rabot brutal sur l'emploi. Selon le rapport d'octobre 2024 des économistes Antoine Bozio et Étienne Wasmer, supprimer ces allègements détruirait 980 000 postes en équivalent temps plein.
Le montant annuel des exonérations et allègements de cotisations patronales a quadruplé en dix ans, passant de 20 milliards d'euros en 2014 à 77,3 milliards d'euros en 2024.LaBanque.org — données : Urssaf Caisse Nationale / Cour des comptes / Rapport SénatSource
Un bras de fer calé sur l'échéance du 31 mars 2027
Pour justifier le report au 1er avril 2027, la majorité sénatoriale s'appuie sur la conférence sociale du 9 novembre 2026. Le Premier ministre Sébastien Lecornu y a ouvert une concertation avec les partenaires sociaux jusqu'au 31 mars 2027. Ces discussions doivent revoir en profondeur les allègements et la progression salariale.
Aux yeux des sénateurs, modifier les barèmes dès janvier fausserait ce dialogue social. « Il faut surtout conduire une réflexion de fond sur les allègements généraux, comme le souhaite le Gouvernement, alors que les discussions courront jusqu'au 31 mars », a défendu Olivier Henno.
La chambre haute a aussi riposté à une autre mesure déjà en vigueur. Un décret du 12 juin 2026 a gelé le Smic de référence servant au calcul des exonérations à sa valeur du 1er janvier 2026. Ce gel majore les cotisations patronales de 4,2 milliards d'euros en 2027, faute de suivre les revalorisations du salaire minimum. Par amendement, le Sénat impose d'indexer ce calcul dès le 1er janvier 2028 sur le Smic du 1er janvier de l'année précédente.
Repères
18 novembre 2026 : vote solennel des sénateurs sur l'ensemble du projet de loi de financement de la Sécurité sociale pour 2027.
1er décembre 2026 : date butoir fixée aux branches professionnelles pour relever leurs salaires minima situés sous le Smic.
15 décembre 2026 : réunion de la commission mixte paritaire entre députés et sénateurs pour trancher le sort du report d'avril.
31 mars 2027 : fin de la concertation entre syndicats et patronat sur la refonte des allègements de cotisations.
Ces deux votes sénatoriaux devront franchir l'épreuve de la navette parlementaire. Face au gouvernement qui entend rétablir ses 900 millions d'euros de recettes dès janvier, l'issue finale reste incertaine.
Les réservations de logements neufs ont chuté de 24,4 % sur un an au troisième trimestre 2026, à 15 102 unités. Face à ce plancher historique, la Fédération des promoteurs immobiliers réclame au gouvernement un assouplissement du dispositif Jeanbrun dans le budget 2027.
Le ministère du Travail a réuni syndicats et patronat ce 12 novembre 2026, après l'annonce d'un Smic porté à 1 502 € net au 1er décembre. L'exécutif somme les branches professionnelles de relever leurs grilles salariales, sous peine de voir leurs aides réduites dès 2027.
L'impôt sur le revenu net moyen payé par les 10 % de foyers les plus aisés a diminué de 1,4 %, à 16 146 €, selon le bilan annuel de Bercy. Ce repli découle d'une baisse des revenus financiers déclarés, tandis que l'impôt calculé au barème sur les salaires et les pensions progresse.
Bruno Le Maire propose de doubler le salaire net médian pour le porter à 4 000 euros par mois. Son plan prévoit de basculer 50 milliards d'euros de cotisations sociales vers l'impôt. À court terme, ce transfert dégagerait 200 euros net mensuels, au prix d'une hausse de la TVA.
Le gouvernement a annoncé une hausse de 1,6 % du SMIC au 1er décembre 2026, au lieu de janvier 2027. Le montant net mensuel annoncé atteindrait 1 501,6 € pour un temps plein, mais le montant horaire exact reste à officialiser. Les minima de branche pourraient passer sous ce nouveau plancher, tandis que les négociations et un mécanisme sur les cotisations suivront.
À partir du 1er décembre 2026, Enedis déploie la deuxième vague de réforme des heures creuses pour 9,3 millions d'abonnés. En été, deux à trois heures à tarif réduit basculeront l'après-midi, tandis que l'option devient rentable dès 25,5 % de consommation décalée.