Violences du 17 octobre : 30 jours pour déclarer un sinistre
La fédération France Assureurs porte de 5 jours ouvrés à 30 jours le délai pour déclarer les dégâts des 17 et 18 octobre 2026. Plus de 3 000 commerces sinistrés bénéficient d'acomptes accélérés, mais les franchises restent cette fois à leur charge.
Pour répondre aux dégâts des 17 et 18 octobre, la cellule de crise de France Assureurs déroge au calendrier légal habituel. En temps normal, l'article L. 113-2 du Code des assurances impose 5 jours ouvrés pour déclarer un sinistre matériel. Ce délai descend à 2 jours ouvrés en cas de vol. Avec cette mesure exceptionnelle, l'échéance passe à 30 jours calendaires.
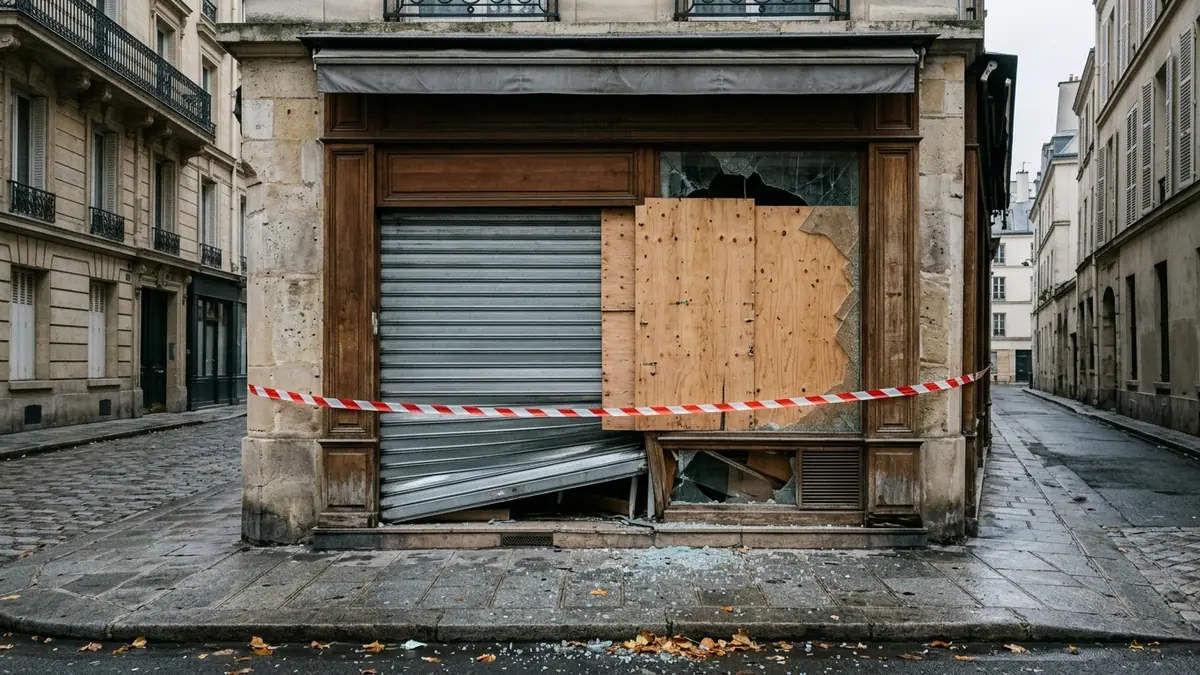
Les commerçants, les artisans et les particuliers ont donc jusqu'au 16 novembre 2026 pour transmettre leur dossier à leur assureur. Cet allongement évite une déchéance de garantie aux victimes privées d'accès immédiat à leurs locaux ou incapables de chiffrer leurs pertes. Plus de 3 000 commerces ont subi des pillages, des dégradations ou des incendies, selon le Premier ministre Sébastien Lecornu.
Cette souplesse calendaire exige toutefois une démarche pénale préalable. L'ouverture du dossier et le versement d'un acompte sur indemnisation (Avance de fonds versée rapidement par l'assureur avant la clôture de l'expertise pour payer les réparations d'urgence.) supposent de fournir un récépissé de dépôt de plainte. Cette avance de fonds intervient avant le rapport final d'expertise pour financer les réparations d'urgence et les premiers réassorts. Florence Lustman, présidente de France Assureurs, souligne que la profession s'engage à « simplifier et accélérer l'indemnisation ».
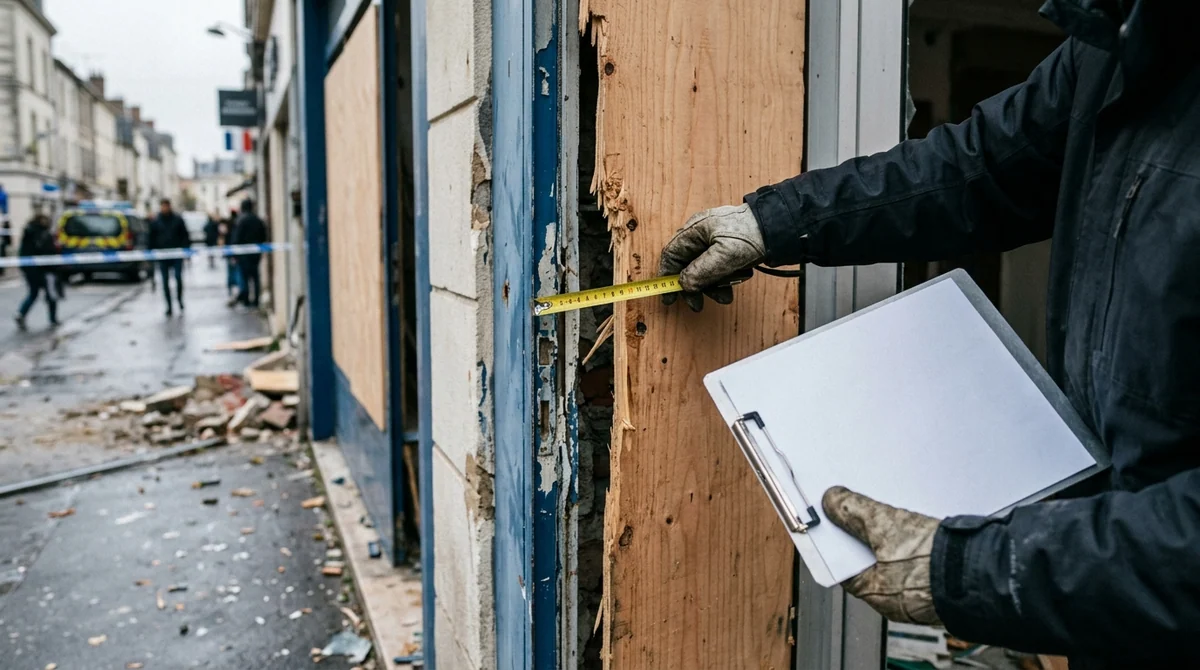
Illustration LaBanque.org — Constat sur place des dommages matériels devant une devanture endommagée pour débloquer les acomptes d'urgence.
Un maintien des franchises qui contraste avec 2023
Le délai de 30 jours reprend le dispositif activé après les émeutes de l'été 2023, mais le reste à charge se durcit. France Assureurs n'a formulé aucune recommandation invitant ses membres à réduire ou annuler la franchise contractuelle (Part financière du sinistre qui reste obligatoirement à la charge de l'assuré selon les clauses de son contrat.). Cette part du sinistre demeure donc obligatoirement à la charge de l'assuré. En juillet 2023, la fédération avait pourtant appelé les compagnies à modérer ces retenues pour les petits commerçants indépendants.
Ce revirement découle de la facture des violences de l'été 2023, évaluée à 800 millions d'euros pour 15 600 sinistres. Selon le Sénat, la cotisation annuelle d'Alfortville a ainsi bondi de 82 633 € à 280 000 €, soit un facteur 3,4. Pris en tenaille par le coût de la réassurance internationale, les assureurs refusent tout effacement collectif. Sauf geste commercial au cas par cas, chaque entreprise supporte la déduction prévue par son assurance professionnelle (Contrat couvrant les locaux, le matériel, les stocks et la responsabilité civile d'une entreprise face aux sinistres.).
Exemple
Un commerce subit 40 000 € de bris de vitrines et de pillage de stock, avec une franchise fixée à 2 500 €. L'assuré conserve ces 2 500 € à sa charge personnelle. Il peut toutefois demander un acompte d'urgence de 10 000 € à 15 000 € sous quelques jours. Cette somme permet de sécuriser le local sans attendre la fin de l'expertise.
Quelles pertes sont réellement indemnisées ?
La garantie émeutes et mouvements populaires (Clause des contrats dommages couvrant les destructions, incendies et pillages commis lors d'attroupements violents.) incluse dans les contrats dommages couvre uniquement les biens physiques détruits ou dégradés. Elle prend en charge la remise en état des murs, des devantures et des marchandises volées ou brûlées. En revanche, cette couverture de base ne compense jamais le chiffre d'affaires perdu pendant la fermeture du magasin.
Pour couvrir la marge brute perdue durant les travaux, l'entreprise doit avoir souscrit une garantie perte d'exploitation (Option compensant la marge brute perdue et les charges fixes d'une entreprise pendant sa fermeture forcée après un sinistre.). Cette couverture demeure optionnelle et coûteuse, si bien que de nombreuses très petites entreprises s'en passent. Un artisan privé de 25 000 € de marge brute pendant un mois de fermeture ne touchera rien sans cette option. Seules ses vitrines détruites lui seront remboursées par sa compagnie.
Pour soulager la trésorerie (Ensemble des liquidités immédiatement disponibles pour payer les dépenses courantes d'un ménage ou d'une entreprise.) immédiate des employeurs à l'arrêt, le gouvernement active un chômage partiel dès le mardi 20 octobre 2026. L'État prend en charge à 100 % ce dispositif destiné aux salariés des commerces sinistrés. Ce guichet public allège la masse salariale, mais ne remplace pas les recettes nécessaires aux autres charges fixes.
Le recours des particuliers assurés au tiers
Du côté des particuliers, le remboursement d'une voiture incendiée dépend du niveau d'assurance auto (Contrat obligatoire couvrant au minimum la responsabilité civile d'un véhicule, et en option les dommages subis comme l'incendie.) souscrit avant les dégradations. Seules les formules tous risques ou incluant une garantie incendie ouvrent droit à une indemnisation, après déduction de la franchise. Les automobilistes couverts par une simple formule au tiers ne perçoivent aucune somme de leur assureur privé.
Ces propriétaires non couverts peuvent saisir la CIVI (Juridiction adossée au tribunal judiciaire qui indemnise sous conditions de ressources les dommages non couverts par une assurance.) (Commission d'indemnisation des victimes d'infraction) auprès du tribunal judiciaire. En 2026, cet organisme public verse jusqu'à 4 857 € pour un véhicule détruit à jour d'assurance et de contrôle technique. Les revenus annuels du demandeur ne doivent pas excéder 29 149,50 € pour une personne seule, seuil majoré selon les personnes à charge.
Le gouvernement prévoit de transférer 200 millions d'euros de dépenses de cures thermales vers les complémentaires santé dans le budget 2027. Ce projet d'économies cherche à freiner le déficit public. Il risque pourtant de laisser un reste à charge direct pour près de 468 000 curistes.
L'exonération du ticket modérateur pour les affections de longue durée a coûté 19,7 milliards d'euros en 2025. En dix ans, cette facture publique a bondi de 72 %. Ce surcoût pour quinze millions d'assurés pousse l'État à durcir plusieurs règles de remboursement.
Le gouvernement propose de prolonger en 2027 la contribution de 2,05 % due par les organismes complémentaires. La mesure doit encore être votée, et le dossier de présentation ne reprend pas le gel tarifaire appliqué en 2026.