Violences urbaines : les banques prêtent, les assureurs alertent
Après les pillages des 17 et 18 octobre 2026, le Groupe BPCE active un prêt d'urgence jusqu'à 30 000 € pour les commerçants sinistrés. En parallèle, le dirigeant d'AXA alerte sur la capacité des assureurs à indemniser la répétition de ces dégradations.
En droit français, les dégradations commises lors d'émeutes relèvent des contrats privés d'assurance professionnelle (Contrat protégeant les locaux, le matériel, les stocks et la responsabilité d'une entreprise ou d'un commerçant face aux sinistres.), sans fonds de garantie public. Contrairement aux inondations, les pillages des 17 et 18 octobre 2026 sont exclus du régime des catastrophes naturelles, dit régime CatNat (Dispositif légal créé en 1982 avec la garantie de l'État, réservé aux phénomènes naturels anormaux et inapplicable aux émeutes ou pillages.). Créé par la loi du 13 juillet 1982, ce mécanisme couvre uniquement les phénomènes climatiques et géologiques anormaux.
Les artisans et commerçants touchés ce week-end doivent donc mobiliser leur propre contrat de multirisque professionnelle (Contrat d'assurance socle protégeant les locaux, les vitrines et les marchandises d'un commerçant contre l'incendie, le vol et les dégradations.) (MRP). Or l'évaluation des dégâts matériels et des stocks détruits prend plusieurs semaines avant le déblocage des fonds. Les premiers acomptes d'indemnisation sur les dossiers ayant finalisé l'expertise conservatoire initiale n'interviendront qu'à partir du 30 novembre 2026.
Prêt jusqu'à 30 000 € et délai étendu à 30 jours
Pour éviter une rupture de trésorerie (Sommes d'argent immédiatement disponibles en caisse ou sur les comptes bancaires d'une entreprise pour régler ses dépenses courantes.) pendant cette attente, le Groupe BPCE a activé le 20 octobre 2026 un dispositif bancaire d'urgence. Ses réseaux Banque Populaire et Caisse d'Épargne proposent aux professionnels sinistrés un prêt express « reprise d'activité » allant jusqu'à 30 000 €. Ce crédit s'étale sur trois à cinq ans, sans frais de dossier.
Le groupe déploie aussi une solution de crédit-bail (Financement par lequel un établissement achète un équipement professionnel et le loue à l'entreprise avec une option d'achat final.) express jusqu'à 30 000 € pour renouveler rapidement le matériel et les caisses détruits. Il organise également le remplacement prioritaire des terminaux de paiement pour rétablir les encaissements en magasin. Ce financement relais permet de réapprovisionner les rayons et de payer les fournisseurs sans attendre la fin de l'expertise d'assurance.
Le calendrier des démarches s'assouplit également pour laisser aux commerçants le temps de chiffrer leurs préjudices. L'article L. 113-2 du Code des assurances impose normalement un délai légal minimal de cinq jours ouvrés, qui expirait le 22 octobre 2026. Par dérogation, les réseaux bancaires et leurs filiales d'assurance portent ce délai de déclaration à 30 jours calendaires, soit jusqu'au 17 novembre 2026.
Que couvre réellement l'assurance des commerçants ?
L'étendue du remboursement dépend directement des garanties souscrites avant le sinistre par chaque chef d'entreprise. Le contrat socle indemnise les vitrines brisées, les locaux endommagés et les marchandises volées, après application des plafonds et des franchises. En revanche, il ne compense pas automatiquement la perte de chiffre d'affaires subie pendant les semaines de fermeture.
Pour couvrir les charges fixes et la marge perdue durant les travaux, le contrat doit inclure une garantie pertes d'exploitation (Assurance compensant la marge brute perdue et les charges fixes d'une entreprise forcée d'interrompre son activité après un sinistre matériel.). Selon France Assureurs, environ 50 % seulement des commerçants et artisans disposent de cette option en France. L'autre moitié des professionnels sinistrés doit donc supporter seule le manque à gagner provoqué par l'interruption de l'activité.
Exemple
Pour un commerce pillé subissant 40 000 € de dégradations matérielles et 12 000 € de marge perdue pendant trois semaines de fermeture :
Avec l'option pertes d'exploitation : l'assureur prend en charge les 40 000 € de dégâts matériels ainsi que les 12 000 € de perte de marge, sous déduction de la franchise contractuelle.
Sans cette option : l'indemnisation se limite aux 40 000 € de dommages matériels (moins la franchise), laissant les 12 000 € de trou d'exploitation à la charge du commerçant.
Une facture des crises passée de 204 à 945 millions
Au lendemain des pillages, le secteur de l'assurance alerte sur la soutenabilité de ce modèle privé face à la répétition des violences. Le 19 octobre 2026 sur BFM Business, Thomas Buberl, directeur général d'AXA, a tiré la sonnette d'alarme. Il a prévenu que les assureurs ne pourraient plus indemniser ces sinistres s'ils deviennent récurrents. « L'État doit vraiment prendre son mandat de la sécurité interne au sérieux », a-t-il déclaré.
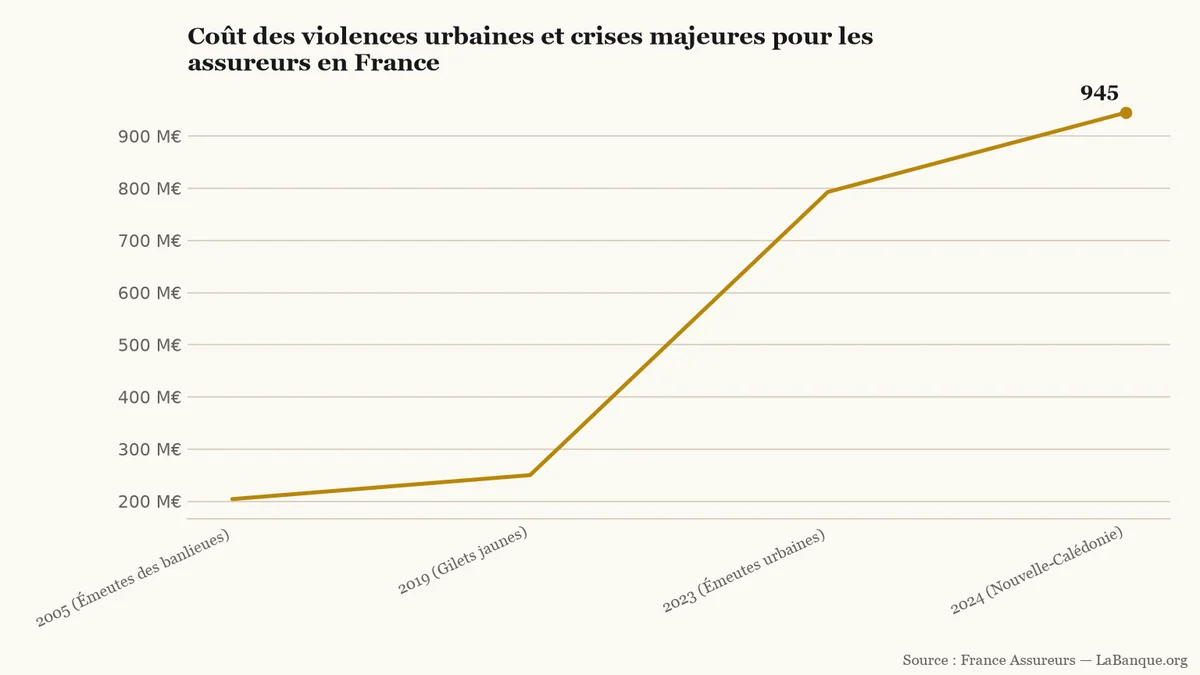
Cette mise en garde s'explique par l'alourdissement continu du coût des crises civiles sur les trois intervalles mesurés depuis vingt ans. La charge financière des assureurs a enregistré trois hausses successives, sans aucune baisse ni stabilité. Fixée au minimum à 204 millions d'euros lors des émeutes de 2005, elle a atteint 250 millions d'euros avec les Gilets jaunes en 2019.
La facture a ensuite bondi à 793 millions d'euros à l'été 2023 pour 16 400 sinistres, dont 65 % concentrés sur les biens professionnels. La série atteint son maximum à 945 millions d'euros lors des émeutes de mai et juin 2024 en Nouvelle-Calédonie. Plus de 90 % des dégâts y ont frappé les entreprises et commerces.
Montant des sinistres pris en charge par les assureurs lors des quatre grandes crises urbaines et civiles en France depuis 2005 (en millions d'euros).LaBanque.org — données : France AssureursSource
Le recours des assureurs contre l'État en coulisses
La sortie publique du dirigeant d'AXA renvoie aussi au partage final de la facture avec les pouvoirs publics. L'article L. 211-10 du Code de la sécurité intérieure engage la responsabilité civile sans faute de l'État pour les dommages causés par des attroupements violents. Une fois leurs assurés indemnisés, les assureurs exercent un recours subrogatoire (Procédure par laquelle un assureur, après avoir indemnisé son client, poursuit en justice le responsable du dommage pour récupérer les sommes versées.) devant la justice administrative pour réclamer à l'État le remboursement des sommes versées.
À terme, la répétition de ces épisodes fait peser une menace directe sur les commerces de centre-ville. Les professionnels s'exposent à un net durcissement des franchises et à des restrictions de garantie lors du renouvellement de leurs contrats.
Outils utiles
Calculatrice de crédit amortissable — Simuler les mensualités et l'échéancier d'un prêt de trésorerie professionnel jusqu'à 30 000 € sur une durée de 3 à 5 ans.
La fédération France Assureurs porte de 5 jours ouvrés à 30 jours le délai pour déclarer les dégâts des 17 et 18 octobre 2026. Plus de 3 000 commerces sinistrés bénéficient d'acomptes accélérés, mais les franchises restent cette fois à leur charge.
Après les dégradations des 17 et 18 octobre, la garantie émeutes couvre les devantures des 3 000 commerces touchés, mais rarement les stocks pillés ou le manque à gagner. Pour éviter des faillites, l'État finance le chômage partiel à 100 % dès le 20 octobre.
Le gouvernement prévoit de transférer 200 millions d'euros de dépenses de cures thermales vers les complémentaires santé dans le budget 2027. Ce projet d'économies cherche à freiner le déficit public. Il risque pourtant de laisser un reste à charge direct pour près de 468 000 curistes.