Budget 2027 : les députés rejettent les premiers rabots fiscaux
La commission des finances de l'Assemblée nationale a rejeté les rabots sur les retraites et les arrêts maladie prévus pour 2027. Ce vote écarte provisoirement ces hausses fiscales. En vertu des règles constitutionnelles, le gouvernement pourra toutefois réintroduire son texte d'origine dès le 13 octobre.
L'examen du budget de l'État (Document prévoyant et autorisant l'ensemble des recettes et des dépenses annuelles de l'État.) pour 2027 a débuté par un revers net pour l'exécutif le 7 octobre 2026. Le gouvernement a bâti son projet sur un redressement global de 54 milliards d'euros, dont 45 milliards de mesures nouvelles. Ce plan devait ramener le déficit public à 5,0 % du produit intérieur brut (PIB). Les commissaires ont d'abord supprimé cet article liminaire fixant la trajectoire pluriannuelle des finances publiques.
Les députés ont ensuite effacé plus de 3,7 milliards d'euros d'économies voulues par l'exécutif. Ils ont rejeté la taxation à 50 % des indemnités journalières pour affection de longue durée (Maladie grave et durable dont les soins sont pris en charge à 100 % par l'Assurance maladie.) (ALD), chiffrée à près de 1,5 milliard d'euros. La commission a aussi maintenu l'exonération fiscale des indemnités de licenciement signées avant 2027, où l'État visait 800 millions d'euros.
À l'inverse des baisses de dépenses, les députés ont ciblé les plus hauts patrimoines. Sur proposition du groupe LIOT, ils ont relevé les taux de la contribution exceptionnelle sur les hauts revenus (Surtaxe s'ajoutant à l'impôt sur le revenu pour les ménages déclarant plus de 250 000 euros.). Le rapporteur général Philippe Juvin s'y est opposé. La surtaxe passe de 3 % à 3,5 % entre 250 000 et 500 000 euros, et de 4 % à 5 % au-delà. Les députés ont en revanche validé la hausse de 2,1 % du barème de l'impôt sur le revenu (Impôt direct annuel calculé selon un barème progressif sur la totalité des revenus d'un foyer.) pour protéger le pouvoir d'achat.
Le bras de fer sur l'abattement des retraités
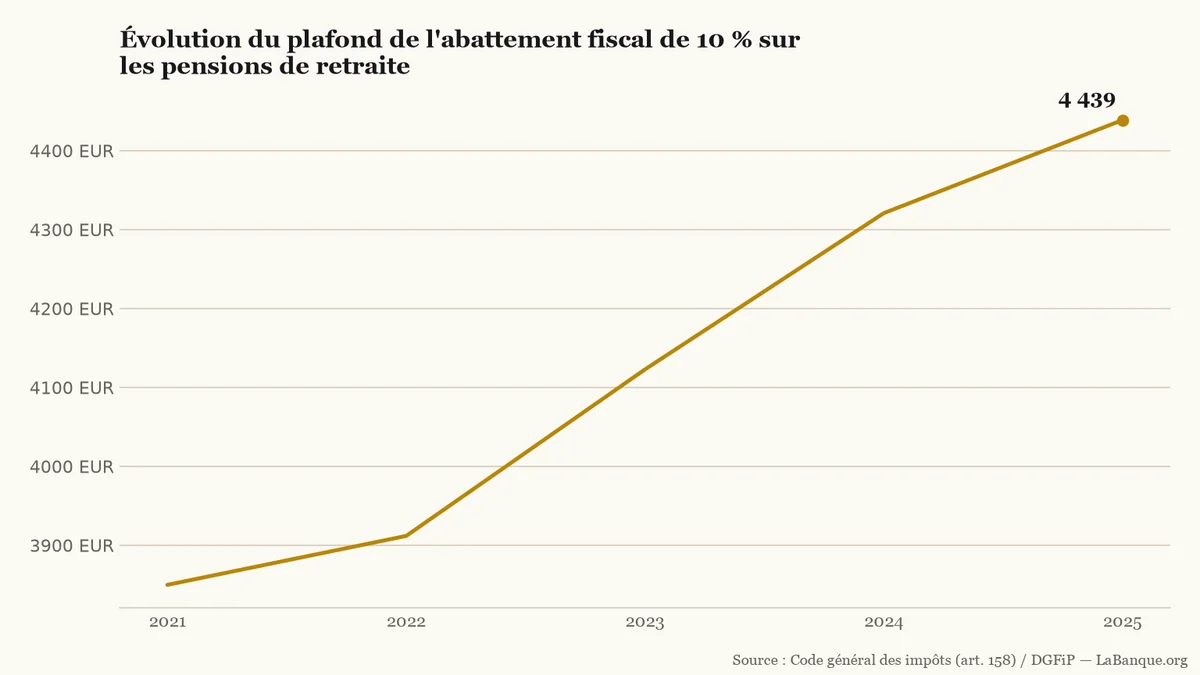
Le recul le plus disputé concerne l'abattement fiscal de 10 % (Déduction forfaitaire appliquée par le fisc sur les pensions de retraite pour le calcul de l'impôt.) sur les pensions. Actuellement, l'article 158 du Code général des impôts plafonne cette déduction à 4 439 euros par foyer. Le gouvernement souhaitait ramener ce plafond légal à 3 000 euros afin d'économiser 1,4 milliard d'euros. Cette réduction aurait pénalisé 4,6 millions de ménages percevant une retraite (Pension d'assurance vieillesse versée régulièrement à une personne ayant cessé son activité.).
Plafond annuel de déduction par foyer fiscal fixé par l'article 158 du Code général des impôts.LaBanque.org — données : Code général des impôts (art. 158) / DGFiPSource
Le graphique montre que ce plafond n'avait jamais baissé ces dernières années. Entre 2021 et 2025, il a enregistré quatre hausses consécutives, grimpant de 3 850 euros à 4 439 euros au fil des revalorisations. Le coup de rabot envisagé par l'exécutif rompait ainsi avec cette trajectoire de revalorisation continue.
Une alliance transpartisane s'est unie pour supprimer cet article 3. La députée Claire Marais-Beuil s'y est opposée : « Nous refusons que le redressement des comptes publics se fasse une nouvelle fois sur le dos des retraités. » En défense du texte, le député Guillaume Kasbarian a dénoncé « un vent d'électoralisme primaire vis-à-vis des retraités » risquant d'aggraver la fracture générationnelle.
Exemple
Pour un couple déclarant 50 000 € de pensions brutes, l'abattement actuel de 10 % atteint son plafond de 4 439 €, fixant le revenu net imposable à 45 561 €. Avec un plafond abaissé à 3 000 €, la déduction perd 1 439 €. Cela représente environ 432 € d'impôt en plus pour un foyer imposé dans la tranche à 30 %.
Pourquoi le texte initial revient dans l'hémicycle
Cette série de rejets en commission ne marque pas la fin définitive de ces économies. En vertu de l'article 42 de la Constitution (Règle imposant que le budget soit discuté en séance publique sur le texte initial du gouvernement.), les lois de finances font l'objet d'une procédure dérogatoire. En séance publique, les députés ne débattent pas du texte amendé par la commission, mais de la copie initiale rédigée par le gouvernement.
Dès l'ouverture de l'examen dans l'hémicycle le mardi 13 octobre 2026, l'ensemble des rabots réapparaîtra automatiquement. L'exécutif devra toutefois affronter les mêmes oppositions parlementaires avant le vote sur les recettes prévu le 20 octobre 2026. L'absence patente de majorité rend très probable l'utilisation prochaine de l'article 49 alinéa 3 de la Constitution pour faire adopter le texte.
Le calendrier impose une adoption définitive du budget avant la date limite constitutionnelle du 31 décembre 2026. Les dispositions retenues s'appliqueront à partir du 1er janvier 2027.
Outils utiles
Simulateur d’impôt sur le revenu — Permet de simuler son impôt sur le revenu et de mesurer l'impact d'une modification des abattements fiscaux.
Le Conseil d'analyse économique préconise un redressement budgétaire d'au moins 125 milliards d'euros d'ici 2032 pour stabiliser la dette publique. Cet assainissement vise à freiner l'explosion des intérêts d'emprunt et nécessiterait des arbitrages majeurs dès 2027.
Le Premier ministre réunit les distributeurs de carburants lundi 12 octobre à Matignon pour caler une baisse de 12 à 18 centimes par litre de gazole. Issu du déblocage de réserves stratégiques, ce rabais de trois mois doit apparaître à la pompe dès les premiers jours de novembre.
La commission des finances a maintenu le 8 octobre 2026 la réforme de l'apport-cession, rejetant sa suppression grâce à la gauche. Les députés ont toutefois voté un compromis qui préserve l'exonération lors d'un décès et protège les stocks de plus-values déjà constitués.