Budget 2027 : la réforme de l'apport-cession sauvée mais adoucie
La commission des finances a maintenu le 8 octobre 2026 la réforme de l'apport-cession, rejetant sa suppression grâce à la gauche. Les députés ont toutefois voté un compromis qui préserve l'exonération lors d'un décès et protège les stocks de plus-values déjà constitués.
La commission des finances de l'Assemblée nationale examinait le 8 octobre 2026 l'article 5 du projet de loi de finances (PLF) pour 2027. Plusieurs députés du bloc central souhaitaient supprimer cette mesure ciblant les plus-values des patrimoines élevés. Les élus de gauche ont voté contre ces amendements de suppression. Ce choix a empêché l'abandon du projet gouvernemental.
Dans la foulée, la commission a adopté un amendement de réécriture défendu par le rapporteur général Philippe Juvin. Ce compromis transforme la portée de la réforme. Philippe Juvin explique que son texte vise à « préserver le rôle de l'apport-cession (Dispositif fiscal permettant d'apporter des titres à une société holding avant de les vendre afin de différer l'imposition du gain.) comme soutien à l'investissement ». Si la gauche a évité l'abandon du dispositif, ce compromis en réduit nettement la portée budgétaire.
Comment fonctionne ce report de plus-value ?
Le mécanisme d'apport-cession permet à un chef d'entreprise de vendre ses parts sans payer immédiatement d'impôt sur sa plus-value. Instauré à l'article 150-0 B ter du Code général des impôts en 2012, ce dispositif organise une opération en deux temps. Le dirigeant apporte d'abord ses titres à une société holding (Société ayant pour objet de détenir des participations financières dans d'autres entreprises afin d'en piloter la gestion.) qu'il contrôle. Cette holding cède ensuite les actions de l'entreprise opérationnelle.
La plus-value constatée lors de l'apport n'est pas taxée immédiatement. La loi accorde un report d'imposition (Mécanisme fiscal suspendant le paiement de l'impôt sur une plus-value tant qu'aucun événement prévu par la loi n'en déclenche la taxation.) pour encourager le réinvestissement des capitaux dans l'économie productive.
Pour maintenir cet avantage fiscal, la holding doit réinvestir au moins 70 % du produit de cession. Ce réemploi doit intervenir sous trois ans dans une activité économique éligible. Ce quota obligatoire a été renforcé par la loi de finances pour 2026 adoptée le 19 février 2026. L'immobilier de placement et les activités financières demeurent exclus de cette obligation.
Une exonération préservée pour les successions
Le cœur des débats porte sur l'extinction du différé fiscal lors de la transmission du patrimoine. Jusqu'à présent, transmettre les parts de la holding effaçait définitivement l'impôt sur le revenu (Impôt direct payé chaque année par les particuliers sur l'ensemble des revenus, salaires et gains perçus par leur foyer fiscal.) dû au titre de l'apport. Cette règle constitue le mécanisme de la purge de la plus-value (Effacement fiscal définitif d'un gain placé en report lors d'une transmission par donation ou décès, sans aucun paiement d'impôt.). Le gouvernement prévoyait dans son projet déposé le 1er octobre 2026 de supprimer cette purge pour taxer systématiquement les gains.
Les députés ont toutefois adouci cette intention initiale. En cas de décès du dirigeant, la transmission par succession (Transmission légale du patrimoine et des dettes d'une personne décédée à ses héritiers légaux ou légataires désignés.) continuera d'effacer la plus-value en report. La fiscalité (Ensemble des lois, impôts et cotisations encadrant les prélèvements obligatoires perçus par l'État et les collectivités locales.) de la transmission conserve son régime antérieur, avec une taxation nulle sur ce gain historique.
En cas de donation, l'impôt ne sera dû que si les titres sont cédés dans les huit ans sans réinvestissement économique conforme. Si une imposition est déclenchée, l'amendement Juvin autorise un étalement du paiement sur dix ans, contre cinq ans prévus à l'origine.
Le stock historique de 127 milliards sanctuarisé
La commission a également neutralisé tout effet rétroactif pour les opérations antérieures. La réforme s'appliquera uniquement aux apports réalisés à compter du 7 octobre 2026. Cette date pivot met à l'abri un gisement fiscal considérable accumulé depuis 2012.
En chiffres
127 milliards d'euros : montant total des plus-values abritées en report d'imposition entre 2012 et 2023.
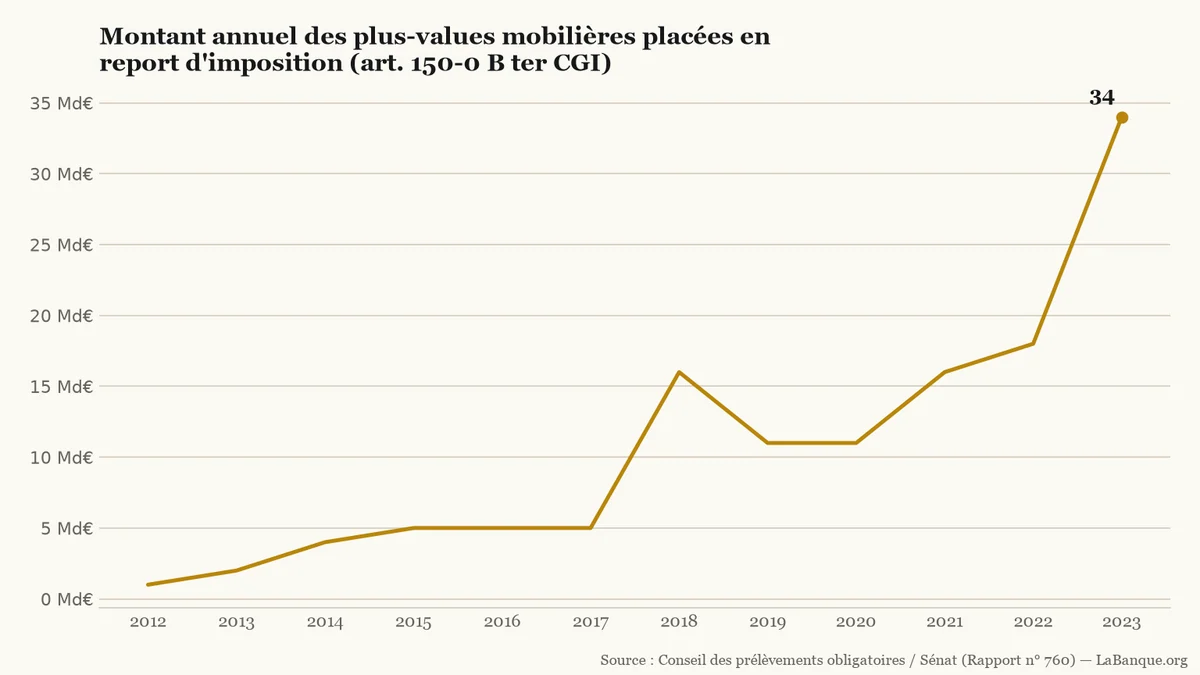
34 milliards d'euros : flux de plus-values déclarées sous ce régime sur la seule année 2023.
84 ménages : part des contribuables concentrant plus des deux tiers des gains abrités en 2023.
127 millions d'euros : plus-values dont le report a expiré pour être effectivement taxées en 2023.
Selon le rapport du Sénat, le contraste est saisissant : moins de 0,4 % des capitaux mis à l'abri ont été taxés en 2023. Ce mécanisme profite par ailleurs à un cercle très restreint. Les ménages concentrant l'essentiel de ces montants affichaient un revenu moyen déclaré de 21,9 millions d'euros hors plus-values.
Évolution annuelle des montants déclarés sous le régime de l'article 150-0 B ter du Code général des impôts.LaBanque.org — données : Conseil des prélèvements obligatoires / Sénat (Rapport n° 760)Source
Le débat parlementaire doit désormais se poursuivre dans l'hémicycle. En vertu de l'article 42 de la Constitution, la séance publique s'ouvrira le 13 octobre 2026 sur la base du texte gouvernemental initial. Les députés devront alors confirmer ou rejeter ces assouplissements face aux arbitrages budgétaires.
Le Sénat a voté le décalage du 1er janvier au 1er avril 2027 de la baisse des allègements de cotisations patronales. Ce sursis de trois mois accordé aux entreprises prive la Sécurité sociale de 900 millions d'euros de recettes en attendant la fin des négociations salariales.
Le gouvernement arrête son plan de relance agricole à 725 millions d'euros dans le projet de budget pour 2027. Sébastien Lecornu en fait la clé d'un compromis politique au Sénat. Ces crédits financent les filières déficitaires et l'adaptation climatique des fermes.
Le ministère du Travail a réuni syndicats et patronat ce 12 novembre 2026, après l'annonce d'un Smic porté à 1 502 € net au 1er décembre. L'exécutif somme les branches professionnelles de relever leurs grilles salariales, sous peine de voir leurs aides réduites dès 2027.