Indemnisation des commerces pillés : ce que couvre l'assurance
Après les dégradations des 17 et 18 octobre, la garantie émeutes couvre les devantures des 3 000 commerces touchés, mais rarement les stocks pillés ou le manque à gagner. Pour éviter des faillites, l'État finance le chômage partiel à 100 % dès le 20 octobre.
Devantures couvertes, stocks et trésorerie à découvert
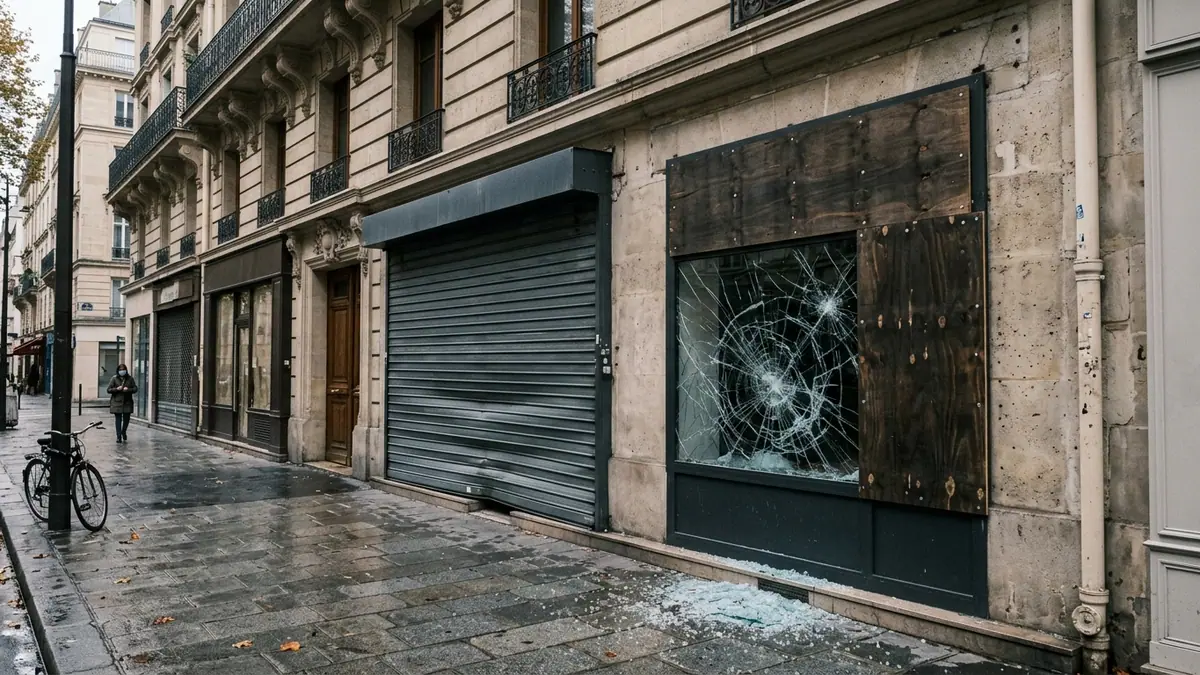
L'indemnisation des dégradations des 17 et 18 octobre dépend d'abord des options souscrites dans chaque contrat multirisque professionnel. Selon le ministre délégué au Commerce Serge Papin, au moins 3 000 commerces ont été pillés ou dégradés en France. Les premières remontées des fédérations du commerce faisaient état d'au moins 1 500 enseignes touchées. Alain Di Crescenzo, président de CCI France, évalue déjà le coût global des dégâts à plusieurs centaines de millions d'euros.
La garantie émeutes et mouvements populaires (Clause d'un contrat d'assurance couvrant les dégâts matériels directs causés lors d'attroupements ou de manifestations violentes.) figure généralement dans les contrats standards des commerçants. Elle rembourse la remise en état des devantures, des vitrines, des portes et des rideaux métalliques endommagés. En revanche, le pillage des stocks subit souvent des plafonds très bas, voire une exclusion faute d'option dédiée au vol.
À Paris, Ouri Zagoury, gérant du magasin Sat-Elite Video Games, illustre cet écart entre dégâts immobiliers et marchandises dérobées. « Entre les vitres, les devantures, les rideaux métalliques, les portes et tout ça, ça peut aller entre 20 et 100 000 euros. Et pour la marchandise, ça peut aller entre 100 et 200 000 euros », détaille-t-il. Une franchise et un abattement pour vétusté réduisent encore le remboursement final.
Exemple
Un commerce subit 40 000 € de dégâts sur sa vitrine et 120 000 € de marchandises pillées. Si son contrat couvre la devanture mais plafonne le vol à 30 000 € avec 2 500 € de franchise, l'assurance verse 67 500 €. Le commerçant supporte alors une perte sèche immédiate de 92 500 €.
L'arrêt forcé de l'activité pendant les travaux fragilise aussi la trésorerie (Ensemble des liquidités immédiatement disponibles sur les comptes d'un ménage ou d'une entreprise pour payer ses dépenses courantes.) des boutiques indépendantes. La garantie perte d'exploitation (Option d'assurance compensant la marge brute perdue et les charges fixes d'une entreprise pendant sa fermeture après un sinistre couvert.) demeure une option coûteuse que de nombreux petits commerçants n'ont pas souscrite. Sans elle, les loyers commerciaux, les échéances bancaires et la marge perdue ne sont pas compensés.
Olivier Moustacakis, directeur général du comparateur Assurland, confirme ce risque pour les exploitants contraints de fermer plusieurs semaines. « S'ils n'ont pas souscrit de garantie perte d'exploitation, ils ne seront malheureusement pas indemnisés pour le manque à gagner », rappelle-t-il.
Quelles démarches et aides d'urgence activer ?
Les commerçants sinistrés doivent déposer plainte immédiatement et déclarer le pillage à leur assureur sous 2 jours ouvrés, soit jusqu'au 21 octobre. Ce délai minimal est fixé par l'article L. 113-2 du Code des assurances pour les vols. Pour les autres dommages matériels comme les bris de vitrine ou les incendies, la déclaration légale court sur 5 jours ouvrés, jusqu'au 24 octobre.
Pour éviter des blocages administratifs, le ministère de l'Économie négocie avec la fédération France Assureurs un report de ce délai à 30 jours. L'exécutif demande également le versement d'acomptes immédiats et une levée des franchises pour les très petites entreprises, sous réserve de l'accord de chaque compagnie.
Dès le 20 octobre, le gouvernement ouvre une prise en charge à 100 % du chômage partiel pour les salariés des commerces fermés. En droit commun, ce remboursement public se limite à environ 72 % du salaire net. Un fonds d'urgence de trésorerie ainsi que des reports d'échéances sociales et de fiscalité (Ensemble des impôts, taxes et prélèvements obligatoires perçus par l'État et les collectivités publiques.) complètent ce dispositif pour alléger les charges immédiates.
Lorsque l'assurance laisse un reste à charge, l'article L. 211-10 du Code de la sécurité intérieure engage la responsabilité sans faute de l'État. Les commerçants mal couverts peuvent ainsi demander réparation des dégâts d'attroupements devant le juge administratif, tout comme les assureurs via un recours subrogatoire (Action par laquelle l'assureur, après avoir indemnisé son client, réclame le remboursement des sommes au responsable légal du dommage.). Cette procédure judiciaire nécessite toutefois plusieurs années d'instruction.
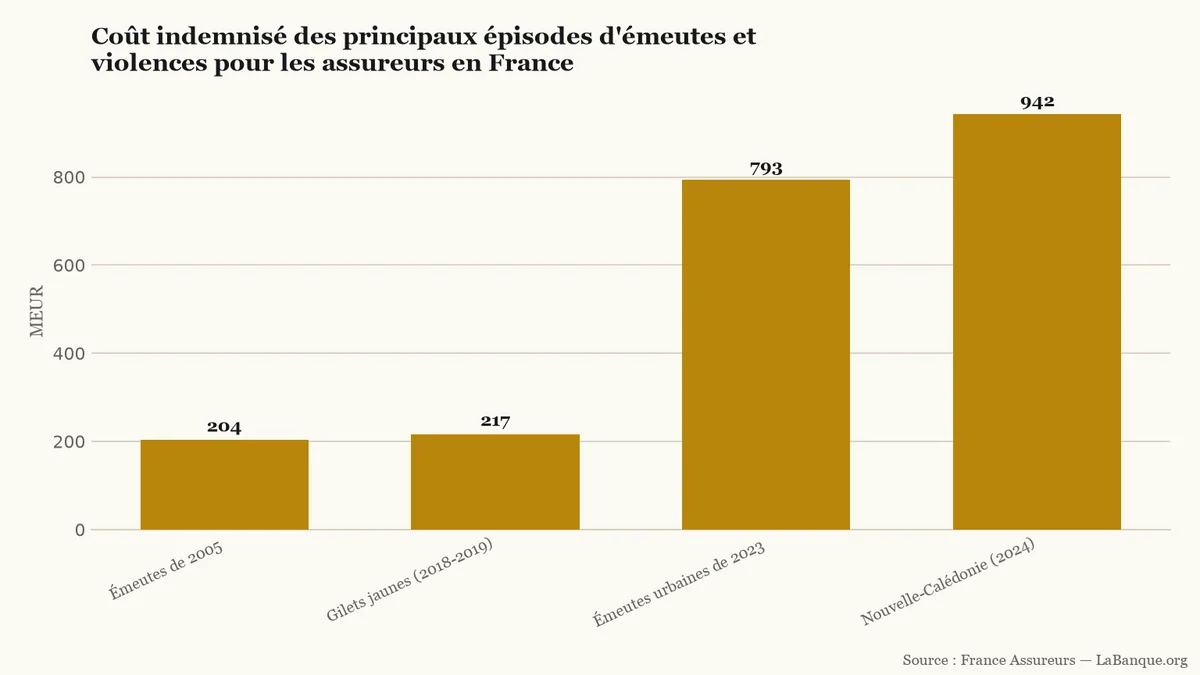
Montant total des sinistres indemnisés par les assureurs français lors des quatre grands épisodes de violences collectives entre 2005 et 2024 (en millions d'euros).LaBanque.org — données : France AssureursSource
Vers une surprime sur tous les contrats en 2027
La multiplication des violences urbaines alourdit continuellement la facture des compagnies d'assurance depuis vingt ans. Le coût indemnisé a progressé sur chacun des trois intervalles majeurs recensés par France Assureurs. Il est passé de 204 millions d'euros en 2005 à 217 millions pour les Gilets jaunes en 2018-2019. La facture a ensuite bondi à 793 millions d'euros lors des émeutes de 2023, puis à 942 millions en Nouvelle-Calédonie en 2024.
Face à ces 17 000 sinistres en 2023 et 3 500 en Nouvelle-Calédonie, les assureurs ont relevé leurs franchises en centre-ville. Pour éviter la multiplication de zones inassurables, la loi de finances du 19 février 2026 a créé un fonds de mutualisation du risque émeute.
Inscrit aux articles L. 427-1 à L. 427-4 du Code des assurances, ce mécanisme couvrira au moins 90 % des risques cédés, avec une garantie publique plafonnée à 4 milliards d'euros. Ce fonds n'est toutefois pas encore actif en octobre 2026, faute d'aval de la Commission européenne et de décrets d'application.
Son lancement, visé au 1er janvier 2027, mettra à contribution l'ensemble des assurés français. Une surprime plafonnée par la loi à 1,5 %, et envisagée à 0,8 % au démarrage, s'appliquera à tous les contrats d'assurance dommages. Chaque contrat d'assurance habitation (Contrat garantissant un logement et son contenu contre les sinistres courants comme l'incendie, le dégât des eaux, le vol ou le vandalisme.), automobile ou professionnel sera concerné. Cette ponction s'ajoutera au projet de hausse de 200 millions d'euros de la taxe spéciale sur les conventions d'assurance (TSCA (Taxe spéciale sur les conventions d'assurance, prélevée par l'État sur les cotisations d'assurance automobile, habitation et professionnelle.)) sur l'automobile en 2027.
Les cotisations d'assurance habitation et automobile augmenteront en 2027 à un rythme supérieur à l'inflation. Selon les projections d'actuaires publiées le 21 septembre 2026, le surcoût moyen atteindra 20 à 25 euros hors taxes par contrat.
Après un incendie, les mensualités de crédit immobilier continuent en principe de courir. La banque peut accepter un report, ou le juge accorder un délai. Les mesures annoncées pour les sinistrés concernent d'abord l'assurance habitation.
Le gouvernement prévoit de transférer 200 millions d'euros de dépenses de cures thermales vers les complémentaires santé dans le budget 2027. Ce projet d'économies cherche à freiner le déficit public. Il risque pourtant de laisser un reste à charge direct pour près de 468 000 curistes.
L'exonération du ticket modérateur pour les affections de longue durée a coûté 19,7 milliards d'euros en 2025. En dix ans, cette facture publique a bondi de 72 %. Ce surcoût pour quinze millions d'assurés pousse l'État à durcir plusieurs règles de remboursement.
Le gouvernement propose de prolonger en 2027 la contribution de 2,05 % due par les organismes complémentaires. La mesure doit encore être votée, et le dossier de présentation ne reprend pas le gel tarifaire appliqué en 2026.