Garantie émeutes : la surprime de 0,8 % va alourdir vos contrats
Les projets de textes transmis au Conseil d'État fixent à 0,8 % la cotisation de la future garantie émeutes. À compter du 1er janvier 2027, cette couverture intégrera tous les contrats d'assurance habitation, auto et professionnels. La répercussion sur les assurés atteindra en moyenne 7 à 8 € par an par foyer.
Couverture obligatoire pour l'habitation et l'auto
Votée le 19 février 2026 à l'article 171 de la loi de finances pour 2026, la garantie émeutes (Protection obligatoire intégrée aux contrats de dommages pour indemniser les biens détruits ou dégradés lors de violences collectives contre l'autorité publique.) attend encore ses textes d'application. Le ministère de l'Économie vient de transmettre les projets de décret et d'arrêté au Conseil d'État, dont l'avis consultatif est attendu fin novembre. Le Parlement avait voté un plafond légal de 1,5 %. Le gouvernement retient finalement une contribution de solidarité (Prélèvement obligatoire assis sur les primes d'assurance dommages (taux prévu de 0,8 %) pour financer le fonds public de mutualisation des émeutes.) de 0,8 % sur les primes nettes de dommages.
La publication au Journal officiel est visée à la mi-décembre pour une entrée en vigueur le 1er janvier 2027. Ce calendrier reste toutefois suspendu au feu vert de la Commission européenne, qui doit valider la garantie financière de l'État au titre des aides publiques.
Avant cette réforme, la couverture des dégâts liés aux violences urbaines dépendait des options souscrites et des franchises propres à chaque contrat. À son entrée en vigueur, l'extension deviendra automatique et obligatoire dans tous les contrats couvrant les dommages aux biens. Sont concernés les particuliers titulaires d'une assurance habitation (Contrat couvrant le logement et son contenu contre les sinistres (incendie, dégât des eaux, vol) ainsi que la responsabilité civile des occupants.) ou d'une assurance auto (Contrat obligatoire au minimum au tiers pour tout véhicule terrestre à moteur, couvrant les dommages causés à autrui et, en option, ceux du véhicule assuré.), ainsi que les entreprises, commerces et collectivités couverts par une multirisque professionnelle.
Combien cette garantie coûtera-t-elle aux assurés ?
Un foyer cumulant assurance habitation et assurance auto supportera en moyenne un surcoût de 7 à 8 € par an. Le décret définitif doit encore préciser si ce prélèvement sera strictement proportionnel à la prime nette ou forfaitaire par quittance. Dans l'hypothèse d'un calcul proportionnel de 0,8 % sur une habitation facturée 320 € hors taxes par an, la hausse atteindrait environ 3 €.
Cette charge s'ajoute à une fiscalité déjà alourdie sur les contrats de dommages. En janvier 2025, la surprime des catastrophes naturelles est passée de 12 % à 20 % en habitation. En assurance auto, elle a grimpé de 6 % à 9 %. Le contrat supporte aussi la taxe attentats et la taxe sur les conventions d'assurance.
Face à cet empilement, les assureurs mutualistes dénoncent une ponction supplémentaire sur le pouvoir d'achat des ménages. Jean-Philippe Dogneton, directeur général de la Macif, critique ainsi « une taxe [...] qui tombe très mal, avec un impact financier pour nous, qu'on va répercuter [sur les clients] ».
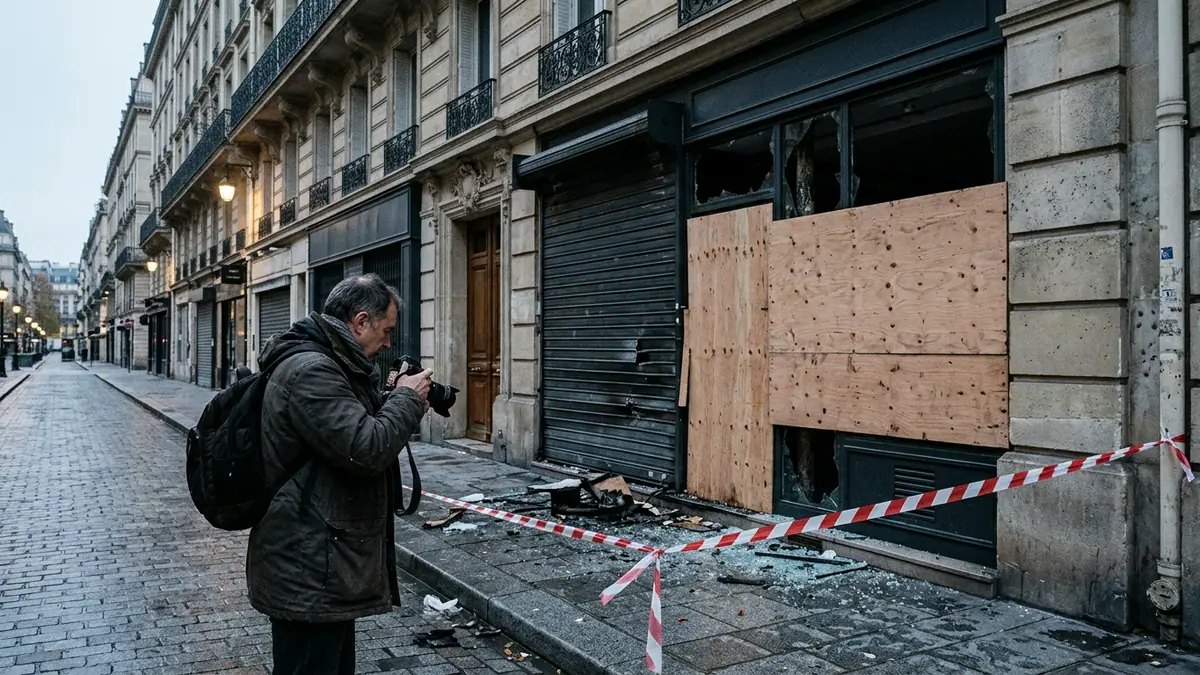
Illustration LaBanque.org — La garantie émeutes vise à préserver l'assurabilité des commerces et des biens professionnels exposés aux violences urbaines.
Un mécanisme calqué sur les catastrophes naturelles
Codifié aux articles L. 12-11-1 à L. 12-11-5 du Code des assurances, le dispositif transpose aux violences urbaines l'architecture des catastrophes naturelles. La loi définit l'émeute comme une action collective contre l'autorité publique, exprimant une protestation politique ou sociale et causant violences et préjudice économique important. Les actes de terrorisme, de guerre civile ou étrangère et les cyberattaques sont expressément exclus de ce périmètre.
L'ouverture du droit à indemnisation ne sera pas automatique après chaque dégradation sur la voie publique. Elle dépendra de l'avis d'une commission de qualification (Instance administrative d'experts chargée d'attester officiellement qu'un épisode de violences collectives constitue une émeute ouvrant droit à indemnisation.) réunissant des experts de l'assurance, de la sécurité intérieure et du droit public. Cette instance évaluera le nombre de participants, l'ampleur des destructions matérielles directes et le volume des forces de l'ordre engagées.
Une fois l'état d'émeute reconnu, l'assureur devra verser une provision dans les deux mois suivant la remise de l'état estimatif des pertes. Les cotisations alimenteront un fonds piloté par la Caisse centrale de réassurance (Société publique détenue par l'État qui réassure les compagnies avec une garantie publique illimitée face aux risques exceptionnels (catastrophes, émeutes).) (CCR), société publique détenue à 100 % par l'État. Ce fonds bénéficiera de la garantie financière illimitée de l'État pour couvrir les sinistres d'ampleur exceptionnelle.
Repères
793 millions d'euros : coût assuré des violences urbaines de l'été 2023 en France métropolitaine, pour 55 300 déclarations de sinistres.
945 millions d'euros : montant des sinistres assurés lors des émeutes de mai 2024 en Nouvelle-Calédonie, dont deux tiers en pertes d'exploitation.
Plus de 1,2 milliard d'euros : chiffre d'affaires en réassurance publique de la CCR, créée le 25 avril 1946 pour couvrir les risques hors normes.
Pourquoi assureurs et mutuelles contestent ce régime
La création de ce filet public répond au risque de retrait des assureurs après les destructions de 2023 et 2024. De nombreux commerces de centre-ville et collectivités locales subissaient alors des refus de couverture, des résiliations ou une envolée des franchises. Introduit au Sénat par le rapporteur général Jean-François Husson puis écarté en commission à l'Assemblée, l'article a été rétabli via le 49.3.
Pour éviter que la mutualisation nationale n'efface la responsabilité individuelle, les textes maintiennent le principe du casseur-payeur. Après indemnisation des victimes, les assureurs et la CCR pourront exercer un recours subrogatoire (Action juridique permettant à l'assureur qui a indemnisé sa victime d'exiger le remboursement des sommes versées auprès de l'auteur condamné des dégâts.) contre les auteurs pénalement condamnés. Ce mécanisme leur permet d'exiger en justice le remboursement intégral des sommes déboursées.
Malgré ce garde-fou, les compagnies privées estiment que la mutualisation financière ne remplace pas le maintien de l'ordre. Alban de Mailly Nesle, directeur financier du groupe AXA, résume cette critique : « La garantie émeutes ne résout pas le problème. Le problème, c'est le fait générateur, c'est-à-dire l'émeute elle-même, qui n'est pas de la responsabilité de l'assureur. »
La surprime destinée à couvrir les dégâts des émeutes est arrêtée à 0,8 % des cotisations d'assurance dommages au 1er janvier 2027. Ce prélèvement s'appliquera aux contrats auto, habitation et professionnels pour alimenter un fonds de solidarité. Son entrée en vigueur reste suspendue au feu vert de la Commission européenne.
Le Sénat a adopté en première lecture le projet de loi dit « casseurs-payeurs » dans la nuit du 27 au 28 octobre 2026. Ce texte autorise la saisie de certaines aides sociales jusqu'à 10 000 € après des émeutes. Il prépare aussi une taxe de 0,8 % sur les contrats d'assurance dès janvier 2027.
Un projet d'arrêté fixe à 0,8 % la cotisation obligatoire qui financera la garantie émeutes dès le 1er janvier 2027. Tous les contrats habitation, automobile et professionnels alimenteront ce fonds doté de 400 millions d'euros par an. Le surcoût moyen atteindra 7 à 8 € par ménage.
Votée dans la loi de finances pour 2026, la garantie obligatoire contre les émeutes entrera en vigueur sous réserve des décrets d'application. Elle sera financée par une cotisation plafonnée à 1,5 % sur les contrats d'assurance auto, habitation et professionnels.
L'inflation française accélère à 3,4 % sur un an en octobre 2026 selon l'Insee, au plus haut depuis janvier 2024. Ce rebond est tiré par un bond de 24,1 % de l'énergie. Il active les formules de calcul des retraites de base, du Livret A et de la taxe foncière pour 2027.
Le Conseil constitutionnel a abrogé le 23 octobre 2026 l'interdiction d'augmenter les tarifs des complémentaires santé votée pour cette année. Cette décision valide définitivement les hausses moyennes de 4,5 % appliquées dès janvier aux assurés. Aucun remboursement ne pourra être exigé auprès des organismes.