Une surprime émeutes jusqu'à 1,5 % va s'ajouter aux contrats
Votée dans la loi de finances pour 2026, la garantie obligatoire contre les émeutes entrera en vigueur sous réserve des décrets d'application. Elle sera financée par une cotisation plafonnée à 1,5 % sur les contrats d'assurance auto, habitation et professionnels.
De l'exclusion de principe à la garantie obligatoire
L'article 171 de la loi de finances du 19 février 2026 a inscrit au Code des assurances un régime obligatoire d'indemnisation des émeutes. Son entrée en vigueur opérationnelle est prévue au 1er janvier 2027, après publication des décrets en Conseil d'État et validation par la Commission européenne. Ce dispositif concerne tous les particuliers, entreprises et collectivités locales titulaires d'un contrat de dommages aux biens ou aux véhicules.
Jusqu'ici, l'article L. 121-8 (Disposition historique du Code des assurances excluant par défaut les émeutes et mouvements populaires de la prise en charge, sauf accord particulier.) excluait par défaut les dégâts causés par les émeutes et mouvements populaires. Les contrats d'assurance habitation (Contrat couvrant un logement et son contenu contre les sinistres courants (incendie, dégât des eaux, vol, catastrophes naturelles) et la responsabilité civile.) couvraient souvent l'incendie, mais laissaient le pillage, le vandalisme ou les pertes d'exploitation hors garantie. Le nouvel article L. 12-11-2 inverse ce principe : la garantie émeutes (Couverture d'assurance indemnisant les dégâts causés aux biens et véhicules lors d'actions collectives violentes de contestation reconnues officiellement.) devient obligatoire dans tous les contrats d'assurance auto (Contrat garantissant l'indemnisation des dommages causés à des tiers ou subis par un véhicule terrestre à moteur et ses occupants.), d'assurance habitation et professionnels.
Pourquoi le modèle privé a atteint ses limites
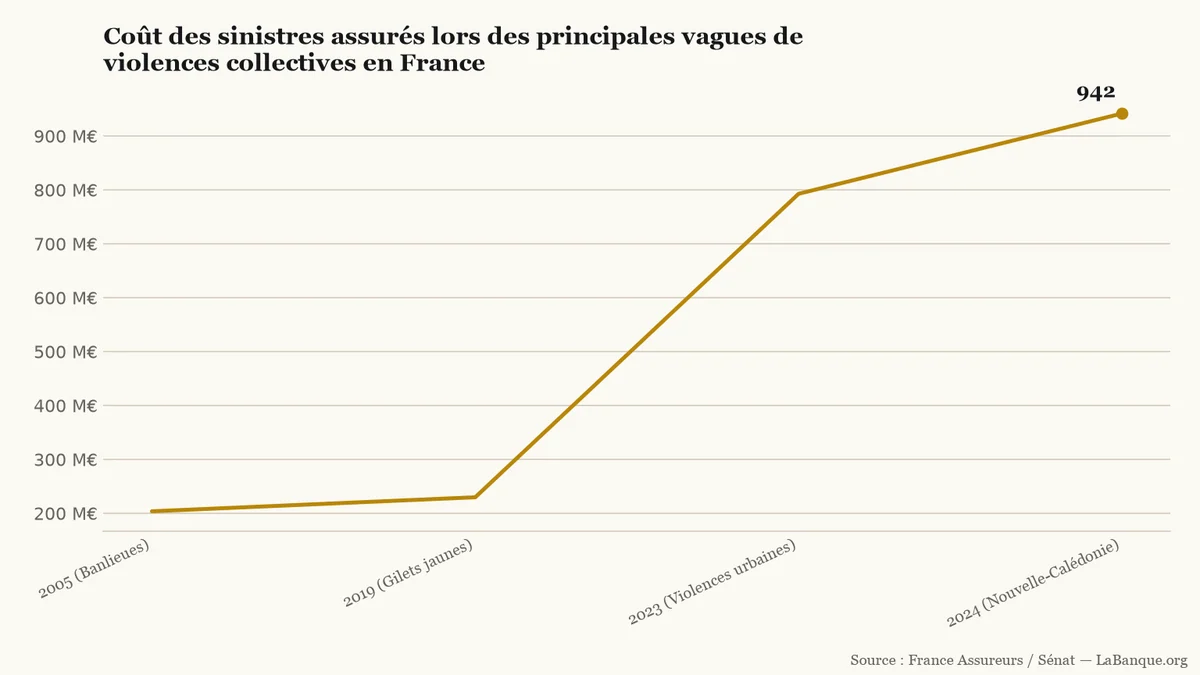
Ce basculement législatif répond à l'envolée des destructions matérielles lors des crises récentes. Entre 2005 et 2024, la série des quatre grandes vagues de violences collectives enregistre trois hausses successives sur trois intervalles. La facture assurantielle est passée de 204 millions d'euros lors des émeutes de 2005 à 230 millions d'euros avec les Gilets jaunes en 2019.
Le changement d'échelle s'est produit à l'été 2023 avec 793 millions d'euros d'indemnisations répartis sur 16 400 sinistres. Les véhicules ont alors concentré 46 % des dossiers déclarés et les biens des commerces ou entreprises 41 %. Dès mai 2024, les violences en Nouvelle-Calédonie ont engendré au moins 942 millions d'euros de dégâts assurés pour environ 3 500 dossiers.
Face à la répétition de ces sinistres, plusieurs compagnies ont résilié des contrats ou relevé drastiquement leurs franchises. « L'assurance peut aider dans la réparation. Si ça arrive une fois, on peut aider à réparer. Mais si ça se répète, l'assurance n'est plus là pour protéger », a averti Thomas Buberl, directeur général d'AXA. Au Sénat, le rapporteur général Jean-François Husson a lui aussi dénoncé le risque d'inassurabilité frappant les communes et les commerçants.
Le coût des dégradations prises en charge par les assureurs lors des violences collectives a plus que quadruplé entre 2005 et 2024.LaBanque.org — données : France Assureurs / SénatSource
Comment fonctionne la mutualisation par la CCR
Pour éviter le retrait des assureurs des zones sensibles, l'article L. 427-1 crée un fonds de mutualisation (Dispositif financier public regroupant les cotisations de tous les assureurs pour indemniser solidairement les sinistres d'une ampleur exceptionnelle.) dédié aux émeutes. Sa gestion comptable et financière est confiée à la Caisse centrale de réassurance (CCR), entreprise publique détenue à 100 % par l'État. Ce fonds opère sur un compte distinct et bénéficie de la garantie financière de l'État.
Lorsqu'un assureur cède ses risques à ce mécanisme public, la CCR prend en charge au moins 90 % des dommages indemnisés. La mobilisation du fonds n'est toutefois pas automatique après une dégradation sur la voie publique. Selon l'article L. 12-11-1, une Commission de qualification des émeutes devra reconnaître chaque événement comme une action collective violente contre l'autorité publique.
Combien cette cotisation coûtera-t-elle aux assurés ?
L'article L. 427-2 finance ce dispositif par une contribution obligatoire plafonnée à 1,5 % des primes nettes d'assurance dommages. Contrairement à la fiscalité affectée au budget général de l'État, cette cotisation alimente exclusivement le compte d'indemnisation géré par la CCR. Son taux effectif doit encore être fixé par un arrêté conjoint des ministres de l'Économie et du Budget attendu le 15 décembre 2026.
Exemple
Ménage (contrats auto et habitation) : un foyer payant 250 € d'habitation et 650 € d'auto cumule 900 € de primes annuelles. Au taux plafond de 1,5 %, la cotisation atteint 13,50 € par an (3,75 € sur l'habitation et 9,75 € sur l'automobile).
Commerçant de centre-ville : sur un contrat multirisque professionnel de 3 000 € par an, ce plafond de 1,5 % ajoute 45 € par an. En contrepartie, l'assureur maintient obligatoirement la couverture contre le pillage et les dégradations.
Ce prélèvement pèsera sur le pouvoir d'achat (Quantité de biens et de services qu'un revenu permet d'acheter, après déduction des dépenses contraintes et des prélèvements obligatoires.) des assurés en s'ajoutant aux contributions déjà inscrites sur les avis d'échéance. Au 1er janvier 2025, la surprime CatNat (Cotisation obligatoire additionnelle (20 % sur l'habitation depuis 2025) prélevée sur les contrats d'assurance pour financer le fonds catastrophes naturelles.) est passée de 12 % à 20 % sur les contrats de biens. Sur les véhicules, elle a grimpé de 6 % à 9 %, alourdissant les quittances de 16 à 20 € par an.
Chaque contrat de biens supporte aussi une taxe attentat forfaitaire de 6,50 € par an, réservée aux dommages corporels. Avant l'application du nouveau régime sur les quittances 2027, un décret attendu fin novembre 2026 devra fixer les franchises des communes et des commerçants. La garantie publique illimitée accordée à la CCR reste par ailleurs suspendue au feu vert de la Commission européenne au titre des aides d'État.
Après le passage de la tempête Austen le 23 octobre 2026, l'indemnisation des sinistrés dépend de l'origine exacte des dégâts. Les dommages dus au vent mobilisent l'assurance habitation sous cinq jours ouvrés. En revanche, les voitures assurées au tiers ne reçoivent aucune prise en charge.
Après les dégradations des 17 et 18 octobre, la garantie émeutes couvre les devantures des 3 000 commerces touchés, mais rarement les stocks pillés ou le manque à gagner. Pour éviter des faillites, l'État finance le chômage partiel à 100 % dès le 20 octobre.
Les cotisations d'assurance habitation et automobile augmenteront en 2027 à un rythme supérieur à l'inflation. Selon les projections d'actuaires publiées le 21 septembre 2026, le surcoût moyen atteindra 20 à 25 euros hors taxes par contrat.
De nouveaux frais de traitement européens de 2 euros s'appliquent dès le 1er novembre 2026 aux commandes en ligne expédiées hors de l'Union européenne. Ce prélèvement s'ajoute au forfait douanier de 3 euros instauré en juillet. Il est facturé pour chaque catégorie d'articles présente dans le colis.
Le Conseil constitutionnel a abrogé le 23 octobre 2026 l'interdiction d'augmenter les tarifs des complémentaires santé votée pour cette année. Cette décision valide définitivement les hausses moyennes de 4,5 % appliquées dès janvier aux assurés. Aucun remboursement ne pourra être exigé auprès des organismes.
Le Conseil constitutionnel a censuré le 23 octobre 2026 le gel des tarifs des complémentaires santé inscrit au budget de la Sécurité sociale. Pour les 35 millions d'assurés, les hausses déjà facturées cette année deviennent définitives. Elles n'ouvrent droit à aucun remboursement.