Tempête Austen : comment sont indemnisés toitures et véhicules
Après le passage de la tempête Austen le 23 octobre 2026, l'indemnisation des sinistrés dépend de l'origine exacte des dégâts. Les dommages dus au vent mobilisent l'assurance habitation sous cinq jours ouvrés. En revanche, les voitures assurées au tiers ne reçoivent aucune prise en charge.
Vent ou inondation : deux délais et deux franchises
En vigueur depuis 1990, l'article L. 122-7 du Code des assurances impose une garantie tempête (Couverture légale incluse dans tout contrat d'assurance habitation couvrant l'incendie, qui indemnise les dégâts du vent sans arrêté ministériel.) dans tout contrat d'assurance habitation (Contrat multirisque qui couvre le logement et son contenu contre les sinistres courants comme l'incendie, le dégât des eaux ou la tempête.) couvrant l'incendie. Lors de la tempête Austen le 23 octobre 2026, les rafales ont atteint 161 km/h à la pointe du Raz. Cette couverture légale s'active alors automatiquement dans les 23 départements placés en vigilance orange, sans attendre de décret gouvernemental.
En revanche, l'article L. 113-2 du Code des assurances limite la démarche à cinq jours ouvrés après la découverte des dégâts. Pour un sinistre constaté le vendredi 23 octobre 2026, la déclaration doit partir au plus tard le vendredi 30 octobre. L'assureur retient ensuite la franchise prévue au contrat, comprise en moyenne entre 150 et 250 € en multirisque habitation.
Le régime juridique bascule lorsque les dégâts proviennent d'une crue, d'un ruissellement ou d'une submersion marine. Ces dommages relèvent de l'article L. 125-1 du Code des assurances et exigent un arrêté de catastrophe naturelle (Décision interministérielle publiée au Journal officiel reconnaissant l'intensité anormale d'un phénomène naturel comme une inondation.) au Journal officiel. Depuis la loi Baudu du 28 décembre 2021, les sinistrés disposent de 30 jours après cette parution pour saisir leur assureur. Une franchise légale fixe de 380 € s'applique alors aux habitations.
Régime d'indemnisation
Condition de déclenchement
Délai de déclaration
Franchise applicable
Garantie tempête (vent)
Automatique (contrat incendie)
5 jours ouvrés (droit commun)
150 à 250 € en moyenne
Catastrophe naturelle (eau)
Arrêté interministériel publié
30 jours après publication
380 € (montant légal fixe)
Exemple
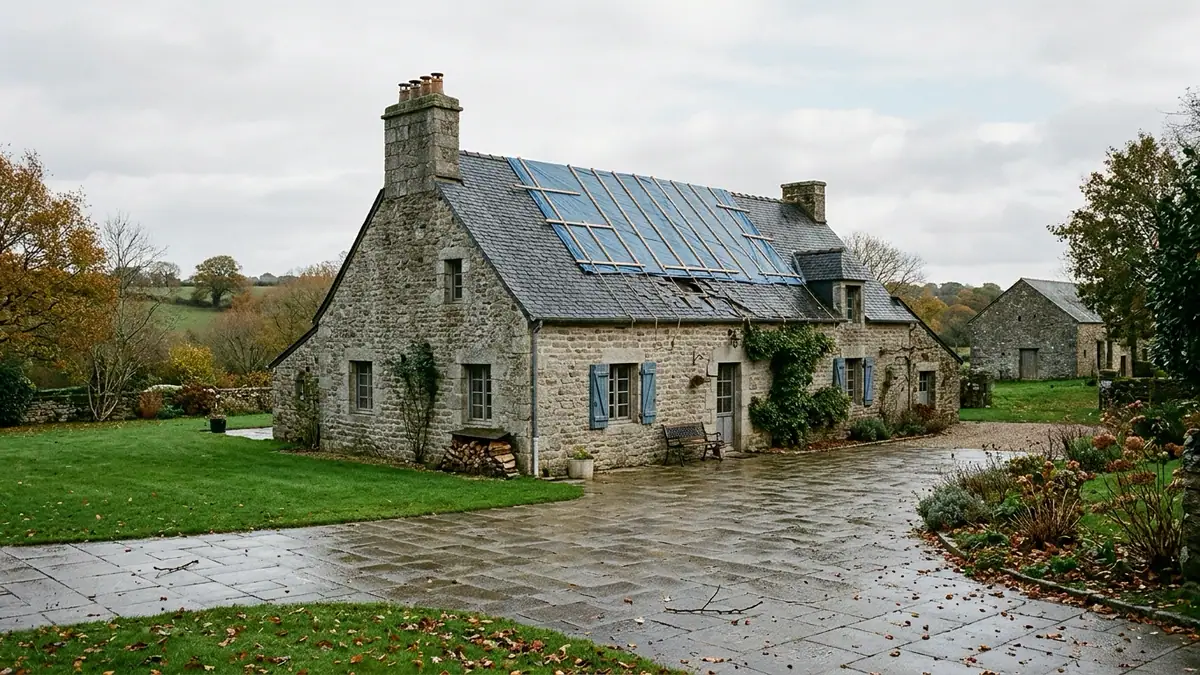
Sur une maison individuelle, le vent arrache des tuiles et impose 2 800 € de travaux de remise en état. La garantie tempête s'applique immédiatement, sans arrêté ministériel. Avec une franchise contractuelle fixée à 200 €, l'assureur verse 2 600 € d'indemnisation après validation du devis ou passage de l'expert.
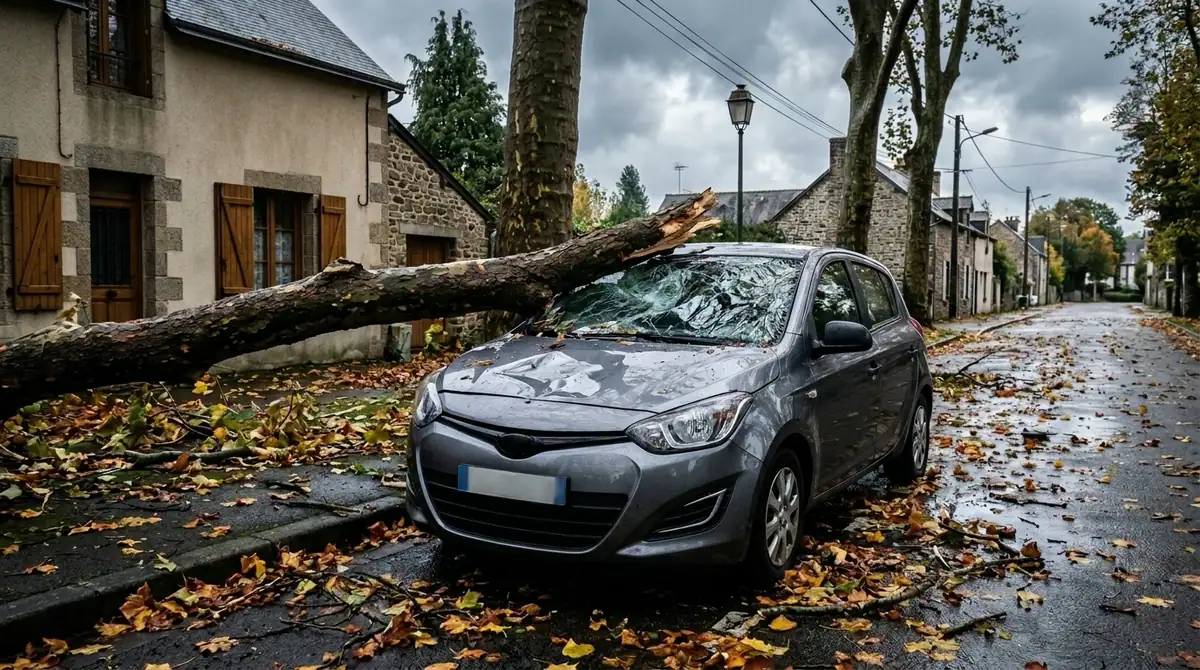
Illustration LaBanque.org — Les voitures assurées au tiers simple ne bénéficient d'aucune prise en charge en cas de chute d'arbre liée à la tempête.
Quels véhicules sont couverts contre les chutes ?
Seuls les automobilistes dotés d'un contrat d'assurance auto (Contrat obligatoire au minimum au tiers pour couvrir les dommages causés à autrui, et facultatif pour protéger le véhicule de l'assuré.) tous risques ou d'une garantie événements climatiques reçoivent une indemnisation. L'assurance au tiers simple correspond à la seule responsabilité civile obligatoire de l'article L. 211-1 du Code des assurances. Elle ne verse aucun euro pour le véhicule de l'assuré, qu'un arbre l'écrase ou que des tuiles le criblent.
Beaucoup d'automobilistes assurés au tiers espèrent se retourner contre la mairie ou le voisin propriétaire de l'arbre tombé. Or, des rafales à 135 km/h comme à Saint-Cast-le-Guildo ou à 161 km/h dans le Finistère constituent un cas de force majeure météorologique. Cette qualification exonère le propriétaire de l'arbre, sauf défaut manifeste d'entretien signalé avant la tempête.
Pour les conducteurs couverts par une garantie dommages ou climatique, la déclaration doit également intervenir sous cinq jours ouvrés. Le remboursement des réparations s'effectue après déduction de la franchise contractuelle. Aucun malus ne majore la cotisation annuelle, puisque l'assuré n'est pas responsable de l'accident.
Coupures d'électricité : le forfait versé par Enedis
Au pic de la tempête Austen le 23 octobre 2026, près de 300 000 foyers ont perdu simultanément l'électricité (Énergie distribuée par le réseau public dont les coupures prolongées ouvrent droit à une indemnisation forfaitaire déduite des factures d'acheminement.) sur le réseau Enedis. Malgré la mobilisation de 2 000 techniciens, l'opérateur recensait encore 242 000 foyers coupés vendredi en fin de journée, avant une reprise progressive des alimentations.
Lorsque l'interruption dépasse cinq heures consécutives, la réglementation du tarif d'acheminement déclenche un dédommagement automatique. Enedis verse 2 € hors taxes par kilovoltampère (kVA) de puissance souscrite pour chaque tranche de cinq heures continues sans courant. Ce mécanisme est plafonné à 40 tranches, soit 12 € hors taxes par tranche pour un compteur standard de 6 kVA.
Un foyer équipé en 6 kVA et privé d'électricité pendant 15 heures consécutives obtient ainsi 36 € hors taxes. Enedis déduit automatiquement cette somme de la facture sous deux à trois mois. Ce forfait ne couvre pas les 350 € de denrées perdues dans un congélateur. Leur remboursement exige une option « perte de denrées » ou « panne de froid » dans l'assurance habitation.
Les preuves à réunir avant le passage de l'expert
Avant toute réparation définitive, le Code des assurances impose à l'assuré de limiter les conséquences du sinistre dès que le vent faiblit. « En cas de dommages causés par la tempête, prenez immédiatement toutes les mesures conservatoires (Gestes d'urgence accomplis par l'assuré, comme le bâchage d'une toiture, pour empêcher l'aggravation des dégâts après un sinistre.) nécessaires pour éviter l'aggravation des dégâts et prévenez votre assureur dans les cinq jours ouvrés », rappelle la fédération France Assureurs. Bâcher provisoirement un toit percé empêche ainsi la pluie d'inonder les pièces.
L'assureur rembourse sur factures les dépenses engagées dans l'urgence pour acheter une bâche ou des planches de calfeutrage. Le sinistré doit parallèlement photographier les dégradations sous plusieurs angles et réunir les factures d'achat d'origine. Il lui faut enfin conserver les biens endommagés jusqu'au passage éventuel de l'expert.
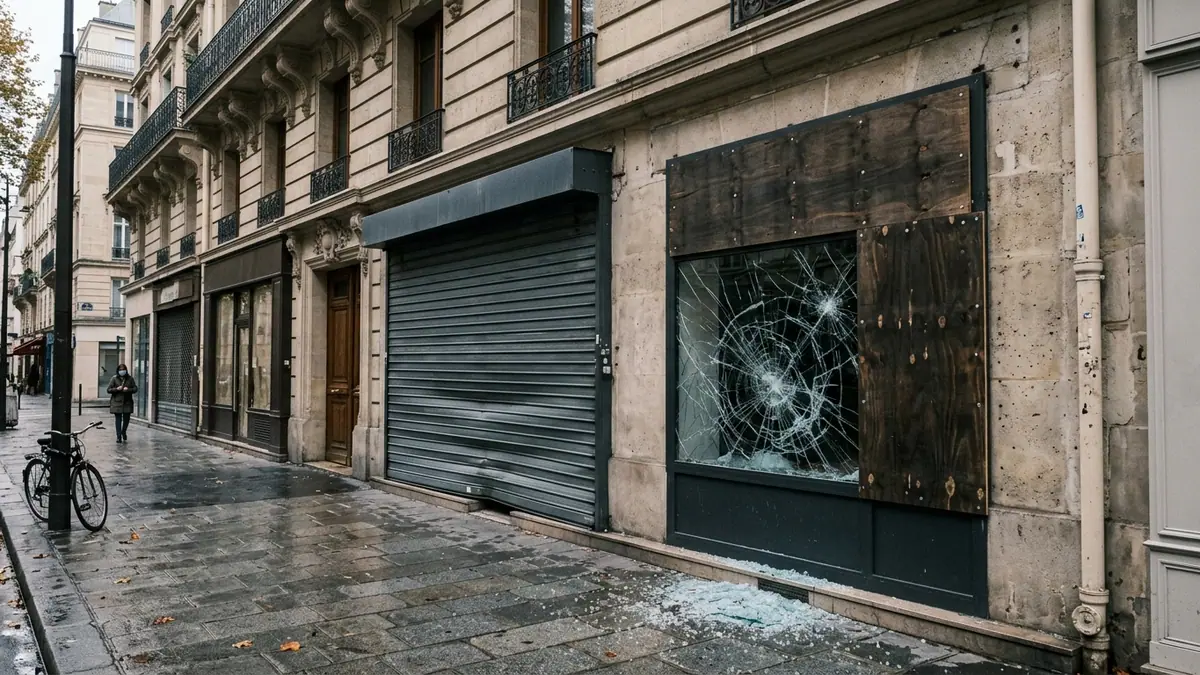
Après les dégradations des 17 et 18 octobre, la garantie émeutes couvre les devantures des 3 000 commerces touchés, mais rarement les stocks pillés ou le manque à gagner. Pour éviter des faillites, l'État finance le chômage partiel à 100 % dès le 20 octobre.
Les cotisations d'assurance habitation et automobile augmenteront en 2027 à un rythme supérieur à l'inflation. Selon les projections d'actuaires publiées le 21 septembre 2026, le surcoût moyen atteindra 20 à 25 euros hors taxes par contrat.
Après un incendie, les mensualités de crédit immobilier continuent en principe de courir. La banque peut accepter un report, ou le juge accorder un délai. Les mesures annoncées pour les sinistrés concernent d'abord l'assurance habitation.
Le Conseil constitutionnel a abrogé le 23 octobre 2026 l'interdiction d'augmenter les tarifs des complémentaires santé votée pour cette année. Cette décision valide définitivement les hausses moyennes de 4,5 % appliquées dès janvier aux assurés. Aucun remboursement ne pourra être exigé auprès des organismes.
Le Conseil constitutionnel a censuré le 23 octobre 2026 le gel des tarifs des complémentaires santé inscrit au budget de la Sécurité sociale. Pour les 35 millions d'assurés, les hausses déjà facturées cette année deviennent définitives. Elles n'ouvrent droit à aucun remboursement.
L'État prévoit de prélever 2 milliards d'euros sur l'Assurance chômage dans son projet de budget pour 2027. D'après les prévisions de l'Unédic publiées le 21 octobre 2026, cette ponction plongera le régime dans un déficit de 600 millions d'euros. Sans ce prélèvement, les comptes afficheraient un excédent de 1,4 milliard d'euros.