Émeutes : le Sénat vote la saisie d'aides et taxe les assurances
Le Sénat a adopté en première lecture le projet de loi dit « casseurs-payeurs » dans la nuit du 27 au 28 octobre 2026. Ce texte autorise la saisie de certaines aides sociales jusqu'à 10 000 € après des émeutes. Il prépare aussi une taxe de 0,8 % sur les contrats d'assurance dès janvier 2027.
Il ne s'agit pas encore d'une loi définitive, mais d'un projet gouvernemental déposé le 16 septembre 2026 selon la procédure accélérée. Les sénateurs l'ont voté en première lecture par 229 voix contre 105 lors d'un scrutin public solennel. Ce texte combine une sanction financière individuelle contre les participants aux violences et une contribution élargie à tous les souscripteurs d'assurance.
Responsabilité solidaire et saisie des aides
Jusqu'à présent, condamner civilement un manifestant imposait de prouver qu'il avait personnellement dégradé un bien précis. Le texte voté au Sénat crée une responsabilité civile solidaire (Obligation permettant d'exiger le paiement des dommages auprès de tout participant identifié, sans devoir prouver son geste personnel.) plafonnée à 10 000 € par personne. Elle cible tout participant qui se maintient dans un attroupement violent après les sommations des forces de l'ordre, même sans destruction directe.
Pour recouvrer ces sommes, les sénateurs lèvent l'insaisissabilité de plusieurs aides sociales (Prestations financières versées par des organismes publics pour soutenir le revenu ou le logement des ménages.) habituellement protégées. Les condamnations civiles pourront être prélevées sur les allocations familiales, les aides personnalisées au logement (APL) et le revenu de solidarité active (RSA). Un reste à vivre (Montant minimal insaisissable laissé sur le compte d'une personne pour couvrir ses besoins essentiels d'alimentation et de logement.) équivalent au montant forfaitaire du RSA devra toutefois être intégralement maintenu sur le compte.
Le 27 octobre 2026, le ministre de l'Intérieur Laurent Nuñez a défendu « un texte de bon sens pour que ceux qui détruisent soient ceux qui réparent ». De son côté, le sénateur et co-rapporteur David Margueritte y voit « une réponse ferme, claire et opérationnelle aux attentes des Français ».
Pourquoi le régime actuel d'indemnisation bloque
En droit français, l'article L. 211-10 du Code de la sécurité intérieure rend l'État civilement responsable sans faute des dégâts commis lors d'attroupements. Concrètement, les assureurs indemnisent d'abord leurs clients sinistrés, puis exercent un recours subrogatoire (Démarche par laquelle l'assureur, après avoir indemnisé son client, se retourne contre le responsable légal pour récupérer les sommes versées.) contre l'État pour obtenir un remboursement. L'État tente ensuite une action récursoire (Recours engagé par l'État en justice pour obliger les auteurs d'un dommage à lui rembourser les indemnités versées aux victimes.) contre les auteurs, mais se heurte souvent à leur insolvabilité.
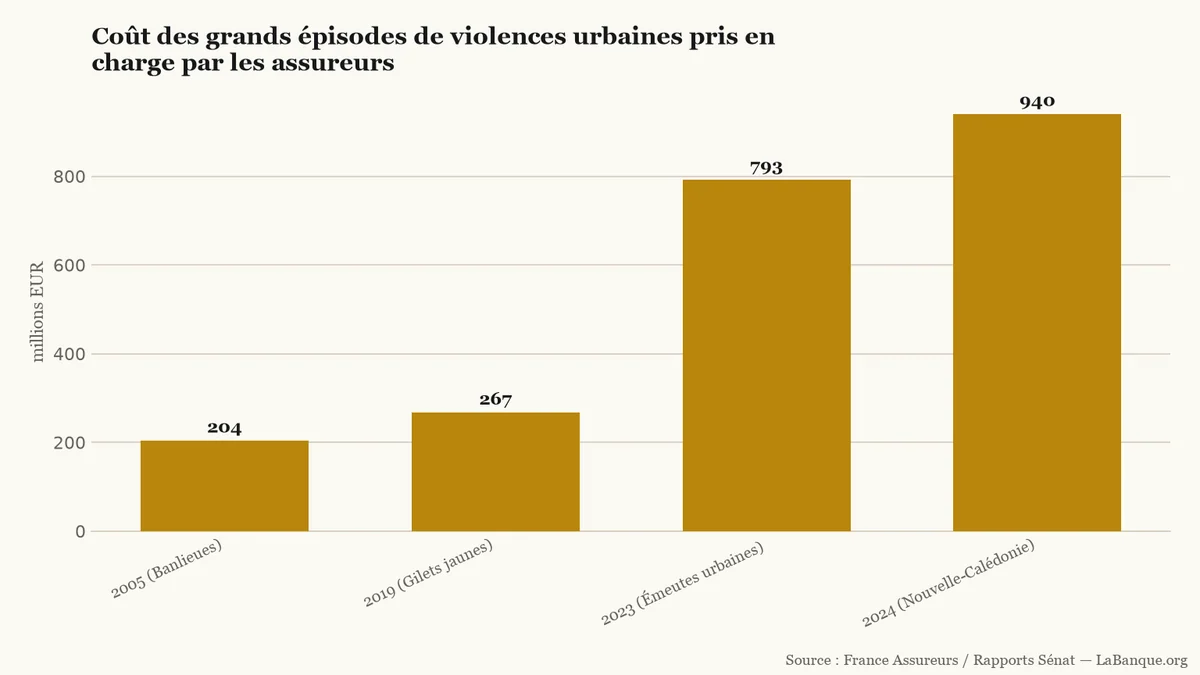
Or le coût des violences collectives a changé d'échelle sur les trois dernières périodes de crise. Les dommages assurés sont passés de 204 millions d'euros lors des émeutes de 2005 à 267 millions d'euros pendant le mouvement des Gilets jaunes en 2019. La facture a ensuite bondi à 793 millions d'euros à l'été 2023, avec 16 400 sinistres déclarés, puis à 940 millions d'euros en Nouvelle-Calédonie en mai 2024.
Montant des dommages matériels pris en charge par les assureurs lors des quatre principaux épisodes de violences urbaines depuis 2005 (en millions d'euros).LaBanque.org — données : France Assureurs / Rapports SénatSource
En chiffres
65 % : part des commerces et des professionnels dans le coût total des dégradations indemnisées après les émeutes de l'été 2023.
27 % : part des biens appartenant aux collectivités locales dans cette même facture.
6 % : part représentée par les véhicules des particuliers.
Combien cela coûtera-t-il aux assurés ?
Dès janvier 2027, une nouvelle taxe de 0,8 % s'appliquera sur les contrats d'assurance auto, l'assurance habitation (Contrat couvrant le logement et la responsabilité civile de ses occupants contre les sinistres matériels.) et les garanties des professionnels. Pour un ménage versant 900 € de cotisations annuelles (650 € en auto et 250 € en habitation), ce prélèvement représentera un surcoût direct de 7,20 € par an. En effet, des condamnations civiles plafonnées à 10 000 € ne suffisent pas à couvrir des centaines de millions d'euros de destructions. La fiscalité (Ensemble des impôts, taxes et prélèvements obligatoires perçus par les administrations publiques.) pesant sur les quittances d'assurance prendra donc le relais pour mutualiser ce risque.
Ce prélèvement abondera un fonds de mutualisation des violences urbaines doté d'une cible annuelle de 400 millions d'euros. Ce fonds sera piloté par la Caisse centrale de réassurance (Réassureur public détenu par l'État qui protège les compagnies privées face aux sinistres d'ampleur exceptionnelle.) (CCR), un établissement public détenu à 100 % par l'État. La taxe payée par les assurés financera 75 % de cette enveloppe, tandis que les assureurs apporteront les 25 % restants.
Créée en 1946, la CCR gère déjà les régimes des catastrophes naturelles et des attentats avec une garantie publique illimitée. De son côté, la fédération France Assureurs, qui réunit 247 sociétés représentant 99 % du marché, négocie ces protocoles avec l'État. Ce nouveau mécanisme calque ainsi la couverture des émeutes sur celle des sinistres climatiques en répartissant la charge sur tous les contrats.
Deux obstacles avant une entrée en vigueur
Cette réforme législative et fiscale demeure toutefois suspendue à deux échéances décisives d'ici la fin de l'année 2026. D'une part, le projet de loi doit être transmis et examiné en première lecture à l'Assemblée nationale à partir du 15 novembre 2026. Les députés pourront modifier ou supprimer les dispositions votées par la majorité sénatoriale.
D'autre part, la ponction sur le RSA, les APL et les allocations familiales soulève un risque de censure constitutionnelle. Le ministre de l'Intérieur a confirmé son intention de saisir le Conseil d'État, dont l'avis consultatif est attendu le 1er décembre 2026. Cette vérification porte sur la protection de la famille et sur le droit à disposer de moyens convenables d'existence.
Un projet d'arrêté fixe à 0,8 % la cotisation obligatoire qui financera la garantie émeutes dès le 1er janvier 2027. Tous les contrats habitation, automobile et professionnels alimenteront ce fonds doté de 400 millions d'euros par an. Le surcoût moyen atteindra 7 à 8 € par ménage.
Votée dans la loi de finances pour 2026, la garantie obligatoire contre les émeutes entrera en vigueur sous réserve des décrets d'application. Elle sera financée par une cotisation plafonnée à 1,5 % sur les contrats d'assurance auto, habitation et professionnels.
Après le passage de la tempête Austen le 23 octobre 2026, l'indemnisation des sinistrés dépend de l'origine exacte des dégâts. Les dommages dus au vent mobilisent l'assurance habitation sous cinq jours ouvrés. En revanche, les voitures assurées au tiers ne reçoivent aucune prise en charge.
Le Conseil constitutionnel a abrogé le 23 octobre 2026 l'interdiction d'augmenter les tarifs des complémentaires santé votée pour cette année. Cette décision valide définitivement les hausses moyennes de 4,5 % appliquées dès janvier aux assurés. Aucun remboursement ne pourra être exigé auprès des organismes.
Le Conseil constitutionnel a censuré le 23 octobre 2026 le gel des tarifs des complémentaires santé inscrit au budget de la Sécurité sociale. Pour les 35 millions d'assurés, les hausses déjà facturées cette année deviennent définitives. Elles n'ouvrent droit à aucun remboursement.
L'État prévoit de prélever 2 milliards d'euros sur l'Assurance chômage dans son projet de budget pour 2027. D'après les prévisions de l'Unédic publiées le 21 octobre 2026, cette ponction plongera le régime dans un déficit de 600 millions d'euros. Sans ce prélèvement, les comptes afficheraient un excédent de 1,4 milliard d'euros.