Wells Fargo dépasse les attentes grâce aux revenus d'intérêts
Wells Fargo a publié pour le troisième trimestre 2026 un bénéfice net de 5,95 milliards de dollars, en hausse de 6 % sur un an. Cette rentabilité supérieure aux attentes de Wall Street s'appuie sur la progression de ses revenus d'intérêts et l'expansion de ses volumes de crédits.
Le volume de prêts repart après la fin des sanctions
La quatrième banque (Établissement de crédit habilité à recevoir des fonds du public, accorder des prêts et gérer des moyens de paiement.) américaine tire parti de la fin de ses contraintes réglementaires. Au troisième trimestre 2026, l'encours moyen des crédits atteint 1 030 milliards de dollars. Ce volume progresse de 11 % sur un an. Les dépôts moyens suivent la même trajectoire pour s'établir à 1 480 milliards de dollars (+11 %).
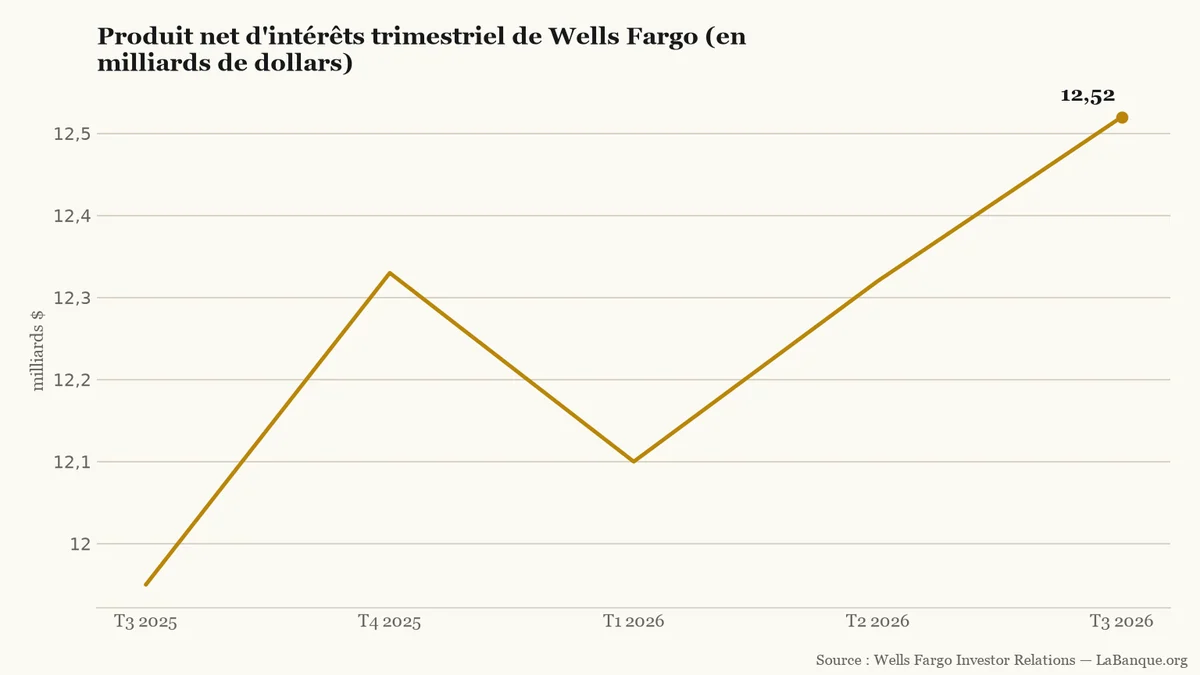
Cette expansion des volumes soutient directement le produit net d'intérêts (Différence entre les intérêts perçus sur les crédits accordés et les intérêts versés aux déposants.), qui grimpe de 5 % à 12,52 milliards de dollars. Ce rebond commercial confirme la normalisation de l'établissement. En 2018, la Réserve fédérale avait imposé un plafond d'actifs (Limite réglementaire interdisant à un établissement bancaire d'augmenter la taille globale de son bilan.) limitant le bilan sous 1 950 milliards de dollars. Cette sanction liée au scandale des faux comptes a été levée en juin 2025, avant une clôture définitive le 5 mars 2026.
Évolution du produit net d'intérêts trimestriel de Wells Fargo entre le troisième trimestre 2025 et le troisième trimestre 2026.LaBanque.org — données : Wells Fargo Investor RelationsSource
Des rachats d'actions face au frein des marchés
Le bénéfice par action dilué (Quote-part du résultat net attribuable à chaque action, en tenant compte de tous les titres potentiellement convertibles.) atteint 1,87 dollar, en progression de 13 % sur un an. Il dépasse les prévisions de Wall Street, qui visaient 1,85 dollar. Ce rythme plus rapide que celui du bénéfice net (+6 %) découle des rachats de titres. Wells Fargo a racheté pour 2,5 milliards de dollars d'actions propres sur le trimestre, soit 28,6 millions de titres retirés du marché.
La publication révèle toutefois un contraste d'activité. À 21,87 milliards de dollars (+2 %), le chiffre d'affaires reste sous les 22,31 milliards attendus en raison du repli des activités de marché. En parallèle, les provisions pour pertes de crédit (Sommes mises en réserve par un établissement bancaire pour absorber d'éventuels impayés de ses emprunteurs.) montent à 1,03 milliard de dollars, contre 681 millions un an plus tôt. Les pertes nettes réelles ressortent à 983 millions de dollars.
La direction écarte tout affaiblissement marqué des emprunteurs dans ce contexte de taux d'intérêt (Pourcentage fixé pour rémunérer un prêt d'argent ou un placement financier, influencé par la politique des banques centrales.) encore restrictifs. Le président-directeur général Charlie Scharf met en avant la solidité financière des clients. Les ménages continuent de consommer, les impayés de crédit restent limités et les entreprises affichent des bilans sains.
Pour le troisième trimestre 2026, Goldman Sachs dégage un bénéfice net de 5,29 milliards de dollars, en hausse de 29 % sur un an. Ses activités sur les actions et les dérivés tirent la performance et compensent le recul de ses services aux particuliers.
Au troisième trimestre 2026, Citigroup a dégagé un bénéfice net de 5,245 milliards de dollars, en hausse de 40 % sur un an. Le bénéfice par action atteint 2,85 dollars et dépasse le consensus des analystes. La gestion de patrimoine et les activités de services ont porté cette progression.
JPMorgan Chase a dégagé 15,3 milliards de dollars de bénéfice net au troisième trimestre 2026, en hausse de 6 % sur un an. Le dynamisme des marchés d'actions et du revenu net d'intérêts compense l'accalmie des commissions de conseil financier.
La Banque de France table sur une progression de 0,1 % du produit intérieur brut au troisième trimestre 2026. Le dynamisme du secteur tertiaire compense le repli de l'industrie et de la construction, pénalisés par le renchérissement des carburants.
Alors que le Livret A plafonne à 1,70 % net, l'obligation d'État française à dix ans a culminé à 4,90 % début octobre 2026. Mais après application de la flat tax de 31,4 %, son rendement réel s'établit à 3,36 % et suppose de conserver le titre jusqu'à maturité.
Le taux d'emprunt de la France à dix ans atteint 4,85 % début octobre 2026, sous la pression des investisseurs. Cette hausse alourdit la charge de la dette et contraint les finances publiques sans provoquer de crise immédiate.