Le malus textile s’applique aux vêtements ultra-express
Depuis le 1er septembre, la contribution de certains producteurs de vêtements de mode ultra-express est majorée. Le barème va de 0,50 € à 12 € par article concerné. Ce n’est pas une taxe automatiquement ajoutée au prix payé en magasin ou en ligne.
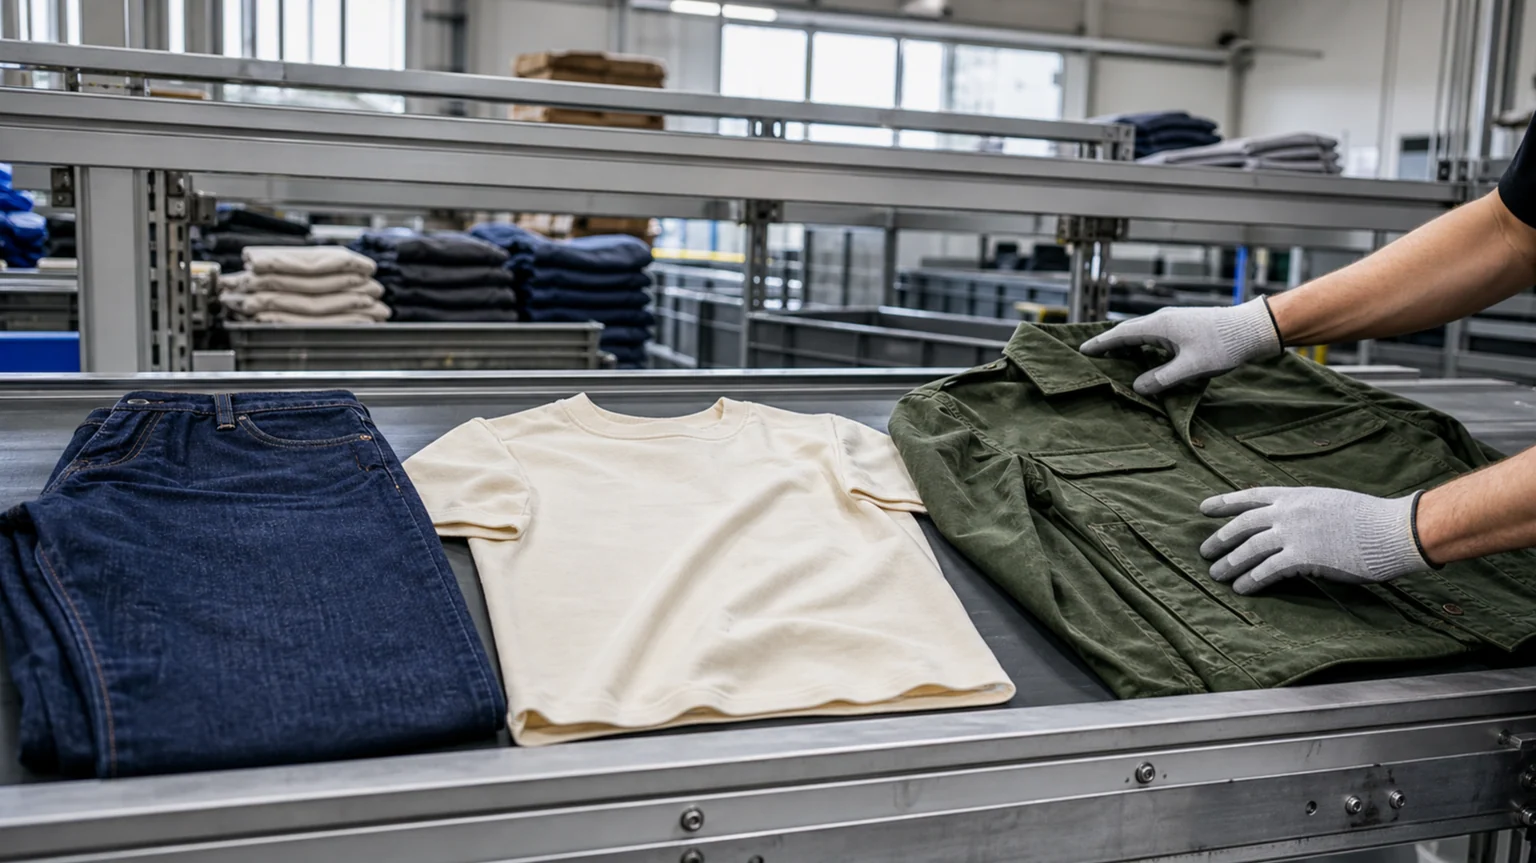
Un t-shirt concerné supporte une pénalité de 2 €, un jean de 9 € et une veste de 12 € en 2026 et 2027.
Le plafond de 50 % du prix de vente hors taxe n’est appliqué que sur demande motivée du producteur.
L’interdiction de publicité et de promotion par les influenceurs ne commencera que le 1er janvier 2027.
Le barème est appliqué depuis le 1er septembre
La loi du 8 juillet 2026 a créé ce mécanisme. L’arrêté du 24 août, publié au Journal officiel le 28 août, en fixe le barème et le rend applicable depuis ce 1er septembre.
Le dispositif concerne certains vêtements de mode ultra-express (Modèle de vente fondé sur de nombreuses nouvelles références et une faible incitation à faire réparer les produits.), pas l’ensemble du secteur textile. Il s’ajoute à la contribution que les producteurs versent à l’éco-organisme de la filière textile. Les montants sont fixés par catégorie de produit pour 2026 et 2027.
Le prix payé par le client n’augmente pas automatiquement
Le malus majore une écocontribution REP (Contribution versée par les producteurs pour financer la prévention et la gestion de fin de vie des produits mis sur le marché.), c’est-à-dire une contribution destinée à financer la prévention et la fin de vie des produits. Le redevable juridique est donc le producteur.
Aucun texte n’impose au vendeur de reporter, article par article, ce coût sur le ticket de caisse. Une hausse éventuelle du prix affiché dépendra de sa politique commerciale.
Le score D déclenche la pénalité
Le barème s’applique lorsqu’un produit obtient un score D (Indice réglementaire combinant largeur de gamme et incitation à la réparation ; à 0,8 ou moins, le malus s’applique.) inférieur ou égal à 0,8. Cet indice combine à parts égales la largeur de gamme et l’incitation à faire réparer les produits.
Produit concerné
Pénalité par produit en 2026-2027
Boxer, slip, caleçon ou paire de chaussettes
0,50 €
T-shirt ou polo
2 €
Chemise ou pull
6 €
Jean
9 €
Manteau ou veste
12 €
La loi fixe une limite supplémentaire. Sur demande motivée, le producteur peut obtenir un plafond de 50 % du prix de vente hors taxe du produit.
Les critères d’identification restent à préciser
La définition légale de la mode ultra-express repose sur de nombreuses nouvelles références et une faible incitation à réparer. Les seuils précis doivent encore être fixés par décret en Conseil d’État.
L’arrêté renvoie aussi à une note du ministère chargé de l’environnement pour le calcul détaillé. Sans ces précisions, les textes publiés ne permettent pas d’affirmer qu’une marque ou une plateforme donnée est déjà redevable.
L'Assemblée nationale a suspendu l'examen des recettes du budget 2027 et ajourné le vote prévu le 20 octobre. Alors que 2 828 amendements restent en attente, la priorité constitutionnelle va au budget de la Sécurité sociale. Les députés ne reprendront les débats fiscaux que le 27 octobre.
La commission des affaires sociales a rejeté les recettes puis les dépenses du projet de loi de financement de la Sécurité sociale pour 2027. Le texte doit revenir en séance du 20 au 26 octobre, sur la version du gouvernement, avec un vote prévu le 27.
L'Assemblée nationale a voté le 16 octobre 2026 un allègement fiscal élargi sur les dons familiaux d'argent pour 2027. Le texte porte l'exonération spécifique à 100 000 € et crée un taux réduit de 6 % sur toute l'année, sous réserve du budget final.