Retraite : le calcul passe à 23 ou 24 ans pour certains parents
Depuis le 1er septembre 2026, certains parents voient leur retraite de base calculée sur 23 ou 24 années de revenus, au lieu de 25. La mesure vise les bénéficiaires de droits liés aux enfants dans certains régimes. Son gain dépend de chaque carrière.
Deux décrets, publiés au Journal officiel le 31 juillet, modifient le calcul de certaines pensions de parents. La règle s'applique lorsque la date d'effet de la pension (Date à partir de laquelle la retraite est due ; elle détermine ici l'application de la nouvelle règle.) est fixée au 1er septembre 2026 ou après. Cette date, à partir de laquelle la retraite est due, fait foi. Les pensions déjà liquidées ne sont pas recalculées.
Jusqu'au 31 août, la retraite de base du régime général s'appuyait sur les 25 meilleures années de revenus. Désormais, le revenu annuel moyen (Moyenne des meilleurs revenus annuels de la carrière, utilisée pour calculer une part de la retraite de base.) est calculé sur 24 années pour les bénéficiaires d'une majoration de durée d'assurance (Trimestres supplémentaires accordés pour un enfant, qui peuvent augmenter les droits à retraite selon le régime.) au titre d'un enfant. Avec des droits de cette nature pour au moins deux enfants, le calcul porte sur 23 années.
Le revenu annuel moyen est la moyenne des meilleurs revenus de la carrière utilisée pour calculer une part de la retraite de base. Écarter une ou deux années peut relever cette moyenne. Cela ne se produit que si ces années étaient moins favorables que celles qui restent retenues. Il ne s'agit pas d'une hausse forfaitaire de pension.
Exemple
Une personne dispose de 23 années retenables à 30 000 € et de deux années à 20 000 €. Sur 25 ans, la moyenne est de 29 200 €. Sur 23 ans, elle atteint 30 000 €. Avec un taux plein de 50 % et une durée d'assurance complète, la pension de base théorique passe alors de 14 600 € à 15 000 € par an, soit 400 € de plus.
Qui est concerné ?
La règle concerne les régimes dont la pension est calculée à partir des meilleures années de revenu : le régime général, la Mutualité sociale agricole (MSA) et le régime social des indépendants. Elle ne s'étend donc pas automatiquement à l'ensemble des régimes de retraite.
Le raccourci sur les « mères de famille » peut induire en erreur. Le texte vise les personnes qui bénéficient effectivement de majorations ou bonifications de durée d'assurance au titre des enfants. Le seul fait d'avoir un enfant ne suffit pas à établir l'application de la nouvelle moyenne. Les droits enregistrés au relevé de carrière restent déterminants.
Dans le calcul de la retraite de base, la moyenne des revenus n'est qu'un élément. Le montant dépend aussi du taux de liquidation et du rapport entre les trimestres enregistrés et ceux exigés pour une carrière complète. Le taux plein maximal est de 50 %. La réforme ne modifie ni ce taux ni la durée d'assurance.
La retraite complémentaire reste calculée en points
Pour les salariés du privé, la mesure ne concerne pas l'Agirc-Arrco, la retraite complémentaire. Celle-ci dépend des points acquis pendant la carrière et de la valeur de service du point. Elle ne repose pas sur une moyenne établie sur 23, 24 ou 25 années. Le gain éventuel se limite à la composante de base de la pension.
Deux personnes ayant le même nombre d'enfants peuvent donc constater des effets différents. L'une peut écarter des années de revenus faibles de sa moyenne. L'autre peut n'y voir aucun changement si les années sorties n'étaient pas moins favorables. Les textes ne donnent ni montant moyen de gain ni nombre de bénéficiaires.
Deux trimestres peuvent compter pour la carrière longue
Un second décret, distinct de celui sur la moyenne des revenus, modifie les règles de la retraite anticipée pour carrière longue. Il autorise la prise en compte des majorations ou bonifications liées aux enfants comme trimestres réputés cotisés, dans la limite de deux trimestres par assuré.
Un trimestre réputé cotisé (Trimestre non travaillé assimilé à du temps cotisé pour vérifier certains droits, notamment la carrière longue.) est un trimestre non travaillé que les règles assimilent à du temps cotisé pour vérifier certains droits. Cette mesure ne permet pas, à elle seule, de partir plus tôt. Elle peut toutefois aider une personne à remplir l'une des conditions d'un départ anticipé au titre d'une carrière longue.
Le 16 octobre 2026, l’Assemblée nationale a rejeté les amendements identiques qui proposaient un impôt plancher de 2 % sur les patrimoines dépassant 100 millions d’euros. Examinés en première lecture, ils ne créent donc aucune nouvelle obligation fiscale.
La taxe foncière a augmenté de 93,4 % en moyenne entre 2005 et 2025 en France, soit 2,5 fois plus vite que l'inflation. Pour les propriétaires, la facture moyenne atteint désormais 635 € hors ordures ménagères, et 976 € dans les cinquante plus grandes villes.
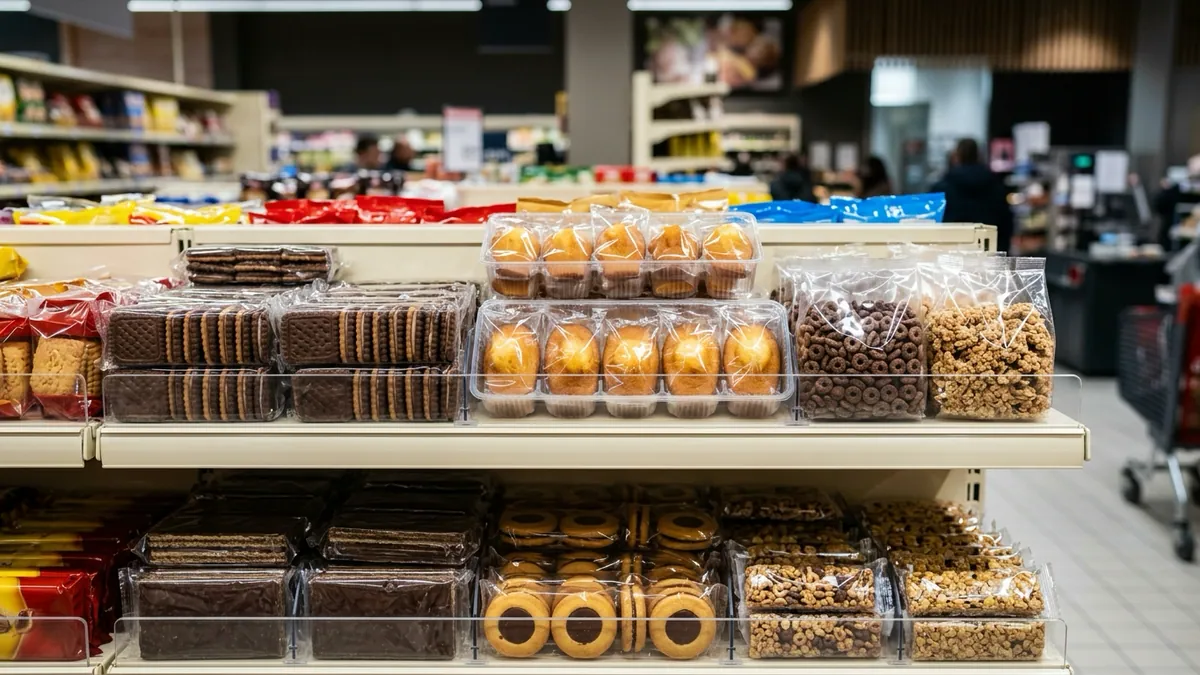
La commission des affaires sociales de l'Assemblée nationale a approuvé, mercredi 14 octobre 2026, l'extension de la taxe soda aux aliments sucrés préemballés. Prévue au 1er janvier 2027 pour les fabricants et importateurs, la mesure représente quelques centimes par paquet avant son examen dans l'hémicycle.