La BCE pourrait relever ses taux après le rebond des prix
La Banque centrale européenne rendra sa décision sur ses taux directeurs le 10 septembre. L’inflation de la zone euro a atteint 3,3 % en août, surtout sous l’effet de l’énergie, mais aucune hausse n’est encore décidée.
La Banque centrale européenne (BCE) réunit son Conseil des gouverneurs les 9 et 10 septembre à Berlin. Sa décision, suivie d’une conférence de presse le 10 septembre, intervient après l’accélération des prix dans la zone euro.
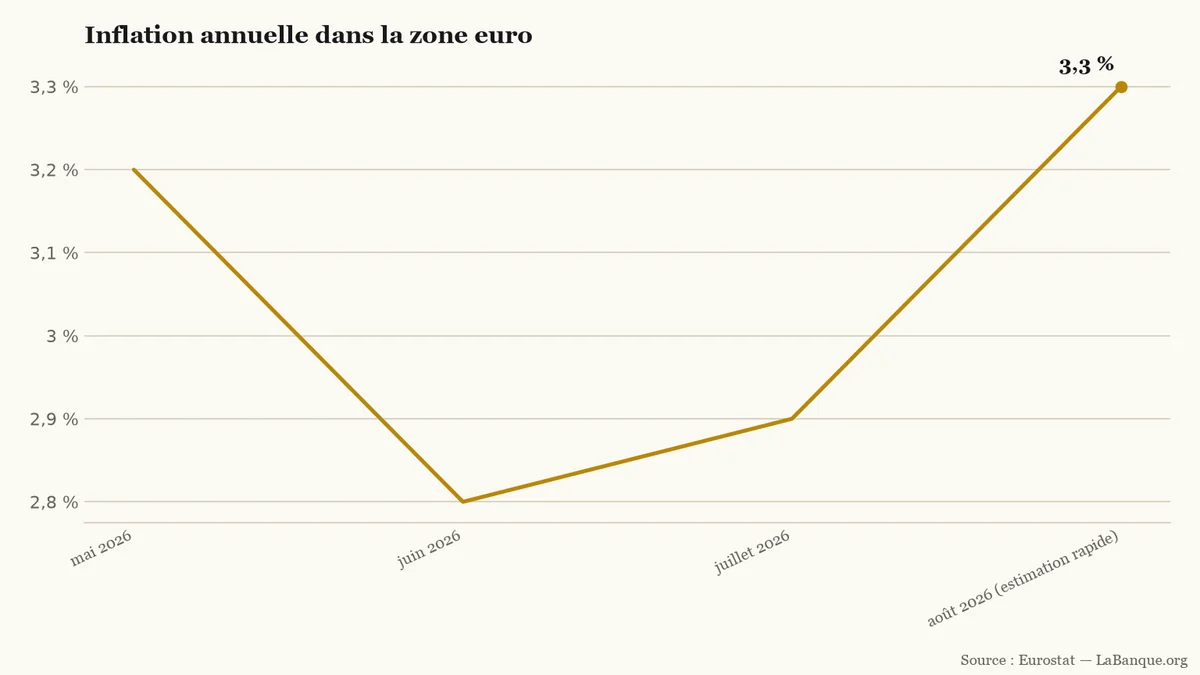
L’inflation annuelle (Hausse générale et durable des prix payés par les ménages.) est estimée à 3,3 % en août, après 2,9 % en juillet, selon Eurostat. Le mouvement vient surtout de l’énergie : ses prix ont progressé de 14,3 % sur un an, contre 10,3 % le mois précédent. En France, l’inflation harmonisée est estimée à 2,7 % en août, après 2,4 % en juillet. Le niveau français reste inférieur à celui de la zone euro.
Après un repli en juin, l’inflation totale est remontée jusqu’à 3,3 % en août.LaBanque.org — données : EurostatSource
Le contraste est important pour la prochaine séance. L’inflation sous-jacente (Mesure des prix qui retire des éléments très volatils, notamment l’énergie, afin d’évaluer des tensions plus durables.), qui écarte l’énergie et les produits alimentaires non transformés, a légèrement ralenti, de 2,2 % à 2,1 %. La BCE devra déterminer si cette poussée peut se diffuser plus largement dans l’économie. Les nouvelles projections l’aideront à apprécier le rôle de l’énergie, de la croissance et des salaires.
Une hausse reste conditionnelle
Le compte rendu de la réunion de juillet indique qu’une nouvelle hausse serait probablement nécessaire, sauf amélioration sensible des perspectives d’inflation. Mais les gouverneurs n’ont pris aucun engagement pour septembre.
Ils examineront aussi la transmission de la politique monétaire, c’est-à-dire l’effet des taux déjà relevés sur l’économie. Le taux de dépôt est à 2,25 %. Le taux des opérations principales de refinancement est à 2,40 % et la facilité de prêt marginal à 2,65 %.
La décision du 10 septembre devra donc départager deux signaux : une inflation totale repartie à la hausse et un indicateur hors énergie qui se calme. Les données complètes d’août seront publiées par Eurostat le 17 septembre.
Pour aller plus loin
Inflation — comprendre les règles et les démarches
Le gouvernement met en place un prêt de trésorerie sans intérêts jusqu'à 5 000 € pour les petites stations-service rurales et ultramarines. Ce soutien leur permettra d'appliquer dès le 1er novembre la baisse de 12 à 18 centimes par litre sans vendre à perte.
En 2025, le salaire net moyen du secteur privé atteint 2 797 € par mois à temps plein. Ce montant marque un gain de pouvoir d'achat de 1,5 %. Pour les salariés, cette deuxième hausse annuelle consécutive efface les pertes cumulées depuis la crise sanitaire.
Les retraits sur le Livret A ont dépassé les dépôts de 1,52 milliard d'euros en septembre 2026. En ajoutant le LDDS, les ménages ont repris 2,22 milliards d'euros nets pour régler leurs dépenses de rentrée ou chercher un meilleur rendement.
Le taux d'emprunt de l'État français à dix ans a franchi 5 % en séance le 21 octobre 2026. Ce sommet inédit depuis juillet 2002 alourdit le coût de la dette publique. Il réduit aussi la marge des banques sur les futurs crédits immobiliers.
Le gouverneur slovène Primož Dolenc n'exclut pas de nouvelles hausses de taux face au rebond de l'inflation à 3,8 %. Ce membre du Conseil des gouverneurs de la BCE a rappelé le 8 octobre 2026 que rien n'était acté. Cette perspective prolonge la pression sur le crédit immobilier tout en soutenant l'épargne bancaire.
Barclays a publié jeudi 22 octobre un bénéfice avant impôts en hausse de 12 % au troisième trimestre, à 2,32 milliards de livres. Portée par le courtage en bourse, la banque britannique lance un nouveau rachat d'actions de 500 millions de livres pour ses actionnaires.