Gaz : le pic à 80 €/MWh pèsera-t-il sur la facture ?
Le contrat TTF néerlandais a atteint 80,98 €/MWh en séance le 9 septembre, une première depuis le début de 2023. Cela ne change pas automatiquement la facture d'un ménage français. Une hausse durable peut toutefois influencer les prochaines références de prix.
Le contrat TTF (Principal marché de référence du gaz en Europe, situé aux Pays-Bas ; son prix sert de repère aux transactions de gros.) néerlandais a atteint 80,98 €/MWh en séance le 9 septembre. Il était revenu à 79,28 €/MWh vers 15 h 24 GMT. Le seuil n'avait plus été franchi depuis le début de 2023. Ce mouvement décrit donc un sommet de séance, et non un prix maintenu à ce niveau. Il rappelle qu'un cours de marché peut varier au fil de la journée.
Le TTF est un marché de gros pour du gaz livré aux Pays-Bas. Son prix sert de référence à de nombreuses transactions européennes. Il ne correspond pas directement au montant payé par un foyer. C'est la première distinction à faire avant de regarder sa facture.
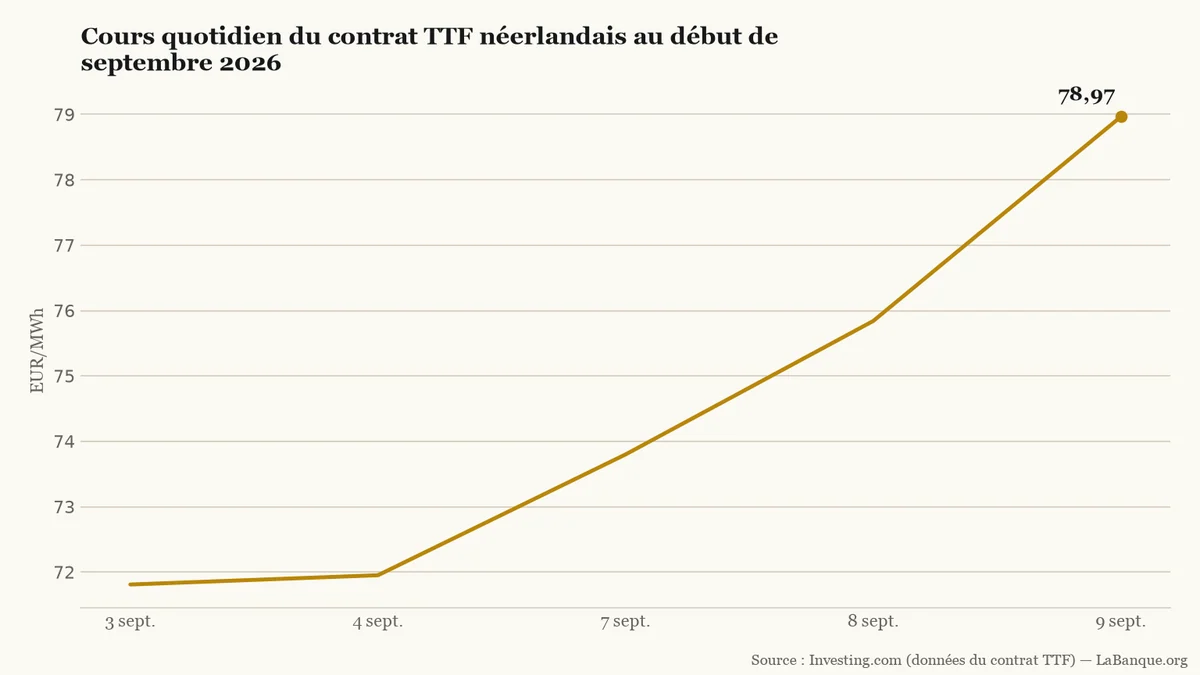
La hausse avait commencé avant ce sommet. Le cours quotidien est passé de 71,810 €/MWh le 3 septembre à 78,965 €/MWh le 9 septembre. Les cinq relevés disponibles affichent quatre hausses successives.
Les cinq cours quotidiens affichés du TTF progressent du 3 au 9 septembre, de 71,810 à 78,965 €/MWh : quatre hausses successives sur quatre intervalles.LaBanque.org — données : Investing.com (données du contrat TTF)Source
Les livraisons de GNL tendent le marché
La tension vient notamment des perturbations de livraisons de GNL (Gaz naturel liquéfié, transporté par méthanier puis regazéifié à l'arrivée pour être injecté dans le réseau.), le gaz naturel liquéfié, via le détroit d'Ormuz. Avant celles de 2026, cette voie représentait près de 20 % de l'offre mondiale de GNL, selon l'Agence internationale de l'énergie. Des cargaisons moins accessibles renforcent la concurrence (La concurrence organise la rivalité entre entreprises pour attirer les clients par les prix, la qualité, le choix et l’innovation.) pour les volumes disponibles.
De mars à juin, les chargements du Qatar et des Émirats arabes unis ont diminué de 35 milliards de m³ sur un an. La hausse de la production hors Golfe a apporté 27 milliards de m³. Elle a amorti une grande partie du manque, sans effacer l'incertitude sur les flux. Le transit des méthaniers a repris après l'accord intérimaire de juin, mais les volumes restaient une fraction de ceux d'avant le conflit.
Les stocks européens renforcent cette sensibilité avant l'hiver. Ils étaient remplis à 67,12 % le 8 septembre, contre 79,48 % un an plus tôt. En France, ils atteignaient 74,26 %, soit 92,00 TWh de gaz stocké. Les installations de stockage couvrent habituellement 25 % à 30 % du gaz consommé dans l'Union européenne pendant l'hiver. Elles réduisent le besoin d'importer davantage de gaz lors d'un choc d'approvisionnement. Les stocks sont donc suivis avant l'hiver, mais leur niveau ne fixe pas le prix futur des contrats.
Comment le prix de gros arrive jusqu'aux offres
Le prix repère de la CRE (Indicateur mensuel pour comparer les offres de gaz ; ce n'est ni un tarif réglementé ni une offre.), la Commission de régulation de l'énergie, aide à comparer les offres. Ce n'est pas une offre que l'on peut souscrire. Il intègre l'approvisionnement, mais aussi les réseaux, le stockage et les coûts commerciaux.
En septembre, sa part variable moyenne toutes taxes comprises est de 0,13474 €/kWh pour un client chauffé au gaz sur le réseau GRDF. Un abonnement annuel moyen de 360,79 € s'y ajoute. Cette référence s'appuie sur des prix de marché mensuels et trimestriels. Un pic observé dans une séance ne modifie donc pas, à lui seul, une facture ni un contrat à prix fixe.
Si le niveau élevé persiste, il peut compter dans les prochaines références de marché. Les fournisseurs conservent leurs propres conditions. Pour comparer une offre, le prix du kWh, l'abonnement et le type de contrat sont plus utiles que le seul cours du gaz de gros.
La cible de stockage se joue à l'automne
L'Union européenne vise 90 % de remplissage des stocks. La règle ne fixe pas cette cible au 10 septembre. Elle prévoit une fenêtre du 1er octobre au 1er décembre. Des dérogations sont possibles lorsque les conditions de marché sont difficiles ou en cas de contraintes techniques.
Le niveau actuel, plus bas qu'un an auparavant, ne prouve donc ni une pénurie ni un échec de cette règle. Il explique néanmoins l'attention du marché à l'approche de la période de chauffage. L'Europe reste en concurrence avec d'autres acheteurs pour les cargaisons disponibles.
Pour aller plus loin
Concurrence — comprendre les règles et les démarches
Le Groupe SeLoger a racheté 100 % du capital d’Ouest-France Immo afin de porter sa part de marché à 80 % dans le Grand Ouest. Les deux plateformes restent distinctes et prévoient des offres communes au quatrième trimestre 2026.
Bolloré projette d’arrêter la production de bus électriques Bluebus à Ergué-Gabéric, dans le Finistère. Deux procédures distinctes visent 115 postes, sans que les départs soient encore définitifs.
Les prix de la réassurance devraient encore baisser en 2027, selon deux agences de notation. Cette couverture est achetée par les assureurs, pas directement par les ménages. Elle ne préjuge donc pas d'une baisse des cotisations habitation ou automobile.
Le Conseil d'analyse économique préconise un redressement budgétaire d'au moins 125 milliards d'euros d'ici 2032 pour stabiliser la dette publique. Cet assainissement vise à freiner l'explosion des intérêts d'emprunt et nécessiterait des arbitrages majeurs dès 2027.
Le Premier ministre réunit les distributeurs de carburants lundi 12 octobre à Matignon pour caler une baisse de 12 à 18 centimes par litre de gazole. Issu du déblocage de réserves stratégiques, ce rabais de trois mois doit apparaître à la pompe dès les premiers jours de novembre.
La commission des finances a maintenu le 8 octobre 2026 la réforme de l'apport-cession, rejetant sa suppression grâce à la gauche. Les députés ont toutefois voté un compromis qui préserve l'exonération lors d'un décès et protège les stocks de plus-values déjà constitués.