Une proposition d’annulation d’une part de la dette française a relancé les échanges entre candidats à la présidentielle. Elle vise des obligations déjà détenues dans l’Eurosystème, et non un prêt direct de la Banque centrale européenne. Son application dépendrait d’institutions européennes, avec un effet potentiel sur le coût de financement.
Le 27 août, sept candidats à la présidentielle ont débattu plus de deux heures à la REF du Medef. Jean-Luc Mélenchon, candidat de La France insoumise, a défendu l’effacement de la part de dette détenue par les banques centrales. Édouard Philippe, président d’Horizons, a répliqué que la France finirait « interdit bancaire ».
Jean-Luc Mélenchon avance une cible de 18 % de la dette française. Ce chiffre n’est pas une statistique officielle récente des détentions. Appliqué à la dette publique (Ensemble des emprunts des administrations publiques : État, collectivités, Sécurité sociale et organismes publics.) de fin mars, il représente 636,5 milliards d’euros : un ordre de grandeur, pas une somme disponible pour le budget.
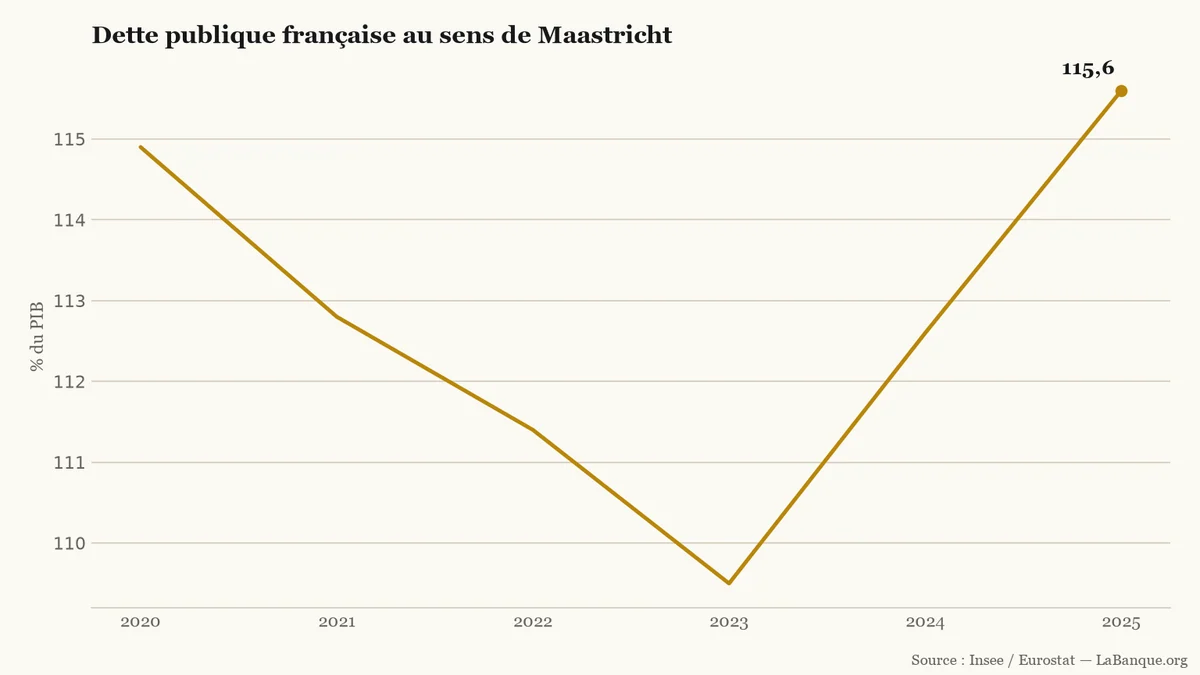
La dette publique atteignait alors 3 536,1 milliards d’euros, soit 117,5 % du produit intérieur brut. Elle avait augmenté de 75,6 milliards sur le trimestre.
Après trois baisses entre 2020 et 2023, le ratio de dette publique a augmenté en 2024 puis en 2025.LaBanque.org — données : Insee / EurostatSource
Les titres ne sont pas un prêt direct de la BCE
Le raccourci « dette détenue par la BCE » masque le mécanisme. Les titres ont été achetés sur le marché secondaire (Marché où un titre déjà émis est acheté à son détenteur, et non directement à l’État qui l’a émis.), c’est-à-dire auprès d’investisseurs qui les détenaient déjà. L’État ne les a ainsi pas vendus directement à la Banque centrale européenne (Institution qui conduit la politique monétaire de la zone euro avec les banques centrales nationales.) (BCE).
Ces achats relèvent de l’Eurosystème (La BCE et les banques centrales des pays ayant l’euro, qui mettent ensemble en œuvre la politique monétaire.), qui réunit la BCE et les banques centrales des pays utilisant l’euro. La Banque de France en a notamment réalisé. La BCE a mis fin aux achats nets de son programme d’achats d’actifs en juillet 2022 et réduit depuis la taille de son bilan.
Cette distinction est décisive. Le débat ne porte pas sur la suppression d’un prêt versé à la France lors de l’émission. Il porte sur le devenir de titres déjà présents au bilan de banques centrales.
Effacer la dette ou la transformer ne produit pas le même effet
Une annulation ferait disparaître la créance détenue par une banque centrale. La proposition de résolution déposée en 2020 par des députés insoumis décrivait une autre voie : convertir les titres en dette perpétuelle à taux nul (Dette sans date de remboursement ni intérêt : la créance reste inscrite, mais ne crée plus de charge d’intérêts.).
Dans ce cas, la créance resterait inscrite, mais n’aurait ni échéance ni intérêts. Le texte soutenait que cette conversion pouvait être engagée sans modifier les traités. Il invitait aussi le gouvernement à agir au niveau européen pour remettre en cause le mandat et les statuts de la BCE.
La formule d’« annulation » ne recouvre pas exactement le dispositif de 2020. Les sources disponibles ne permettent pas de conclure qu’une annulation serait juridiquement identique à cette conversion.
Pourquoi la France ne pourrait pas décider seule
Le sort de ces titres relèverait de l’Eurosystème, et non de la France seule. L’article 123 du traité sur le fonctionnement de l’Union européenne interdit aux banques centrales d’accorder des crédits aux administrations publiques. Il interdit aussi l’achat direct de leurs titres de dette.
Les achats sur le marché secondaire ont, eux, été effectués dans le cadre de la politique monétaire. Le traité ne vise pas explicitement le sort de titres déjà détenus par l’Eurosystème. Une annulation ouvrirait une question différente : celle d’un financement monétaire (Financement des dépenses publiques par création de monnaie de banque centrale, encadré par les traités européens.) de l’État. Elle supposerait une décision au niveau européen et poserait la question de sa compatibilité avec les règles en vigueur.
Le débat peut atteindre le coût des crédits
L’enjeu ne se limite pas à une écriture comptable. Si les autres prêteurs jugeaient le cadre budgétaire moins crédible, ils pourraient demander des taux d’intérêt (Prix payé par un emprunteur pour utiliser une somme d’argent pendant une durée donnée.) plus élevés à l’État.
La Banque de France décrit ce mécanisme. Une prime de risque souveraine plus forte peut renchérir le financement des banques, des entreprises et des ménages. Le crédit peut alors coûter davantage. Le dossier ne permet ni de chiffrer cet effet pour un emprunteur ni d’estimer une économie d’intérêts liée à la proposition.
Le gouverneur de la Banque de France appelle l'exécutif et les parlementaires à adopter le budget 2027, quitte à recourir aux outils constitutionnels. Face à une dette publique supérieure à 113 % du PIB, l'institution prévient que les banques centrales ne compenseront aucun blocage politique.
Après trois jours de débats et 118 amendements adoptés, la commission des finances de l'Assemblée nationale a rejeté le volet recettes du budget 2027. Ce vote n'a aucun effet juridique direct pour les contribuables : les députés repartent du texte initial du gouvernement le 13 octobre 2026 dans l'hémicycle.
Le taux d'emprunt de la France à dix ans atteint 4,85 % début octobre 2026, sous la pression des investisseurs. Cette hausse alourdit la charge de la dette et contraint les finances publiques sans provoquer de crise immédiate.
Emmanuel Moulin avertit que la hausse des taux peut alourdir les finances publiques françaises. Le projet de budget 2027 prévoit une charge d’intérêts de 91,2 milliards d’euros, contre 79,2 milliards en 2026. La demande reste toutefois supérieure à l’offre lors des émissions.
Dans un entretien au Financial Times, Emmanuel Moulin lance une mise en garde inédite. Le gouverneur de la Banque de France craint un étranglement de l'économie par la hausse des taux. Avec un rendement à dix ans à 4,86 %, la facture d'intérêts dépassera 91 milliards d'euros en 2027.
Le gouvernement déploie le second volet de son plan d'électrification, dont une prime allant jusqu'à 1 000 € pour quitter le gaz. Réservée à des périmètres précis au sein de 109 territoires volontaires, cette aide n'ouvrira que d'ici mars 2027. Au 1er janvier 2027, le plan refond aussi les aides aux pompes à chaleur et soutient la recharge électrique à domicile.