Le doublement des franchises médicales recule, une hausse demeure
Le gouvernement renonce à doubler immédiatement les plafonds des franchises médicales et participations forfaitaires. Mais une hausse indexée sur l'inflation reste envisagée, sans montant ni date connus.
Le gouvernement renonce, « dans l'immédiat », à doubler les plafonds annuels des franchises médicales et des participations forfaitaires. Dans un entretien au Figaro, la ministre de la Santé Stéphanie Rist a reconnu que le projet pouvait paraître « brutal ».
Présentée en juillet, la mesure aurait fait passer chaque plafond de 50 à 100 euros. Une personne atteignant les deux aurait ainsi pu payer jusqu'à 200 euros par an, contre 100 euros aujourd'hui. Le recul concerne ces limites annuelles, et non les sommes prélevées à chaque soin.
Ces montants sont des maxima annuels, pas une facture automatique. Un assuré ne les atteint que si les prélèvements cumulés sur ses soins y parviennent. Les 100 euros actuels correspondent bien à deux plafonds de 50 euros, et non à un plafond unique.
Deux plafonds distincts composent le reste à charge
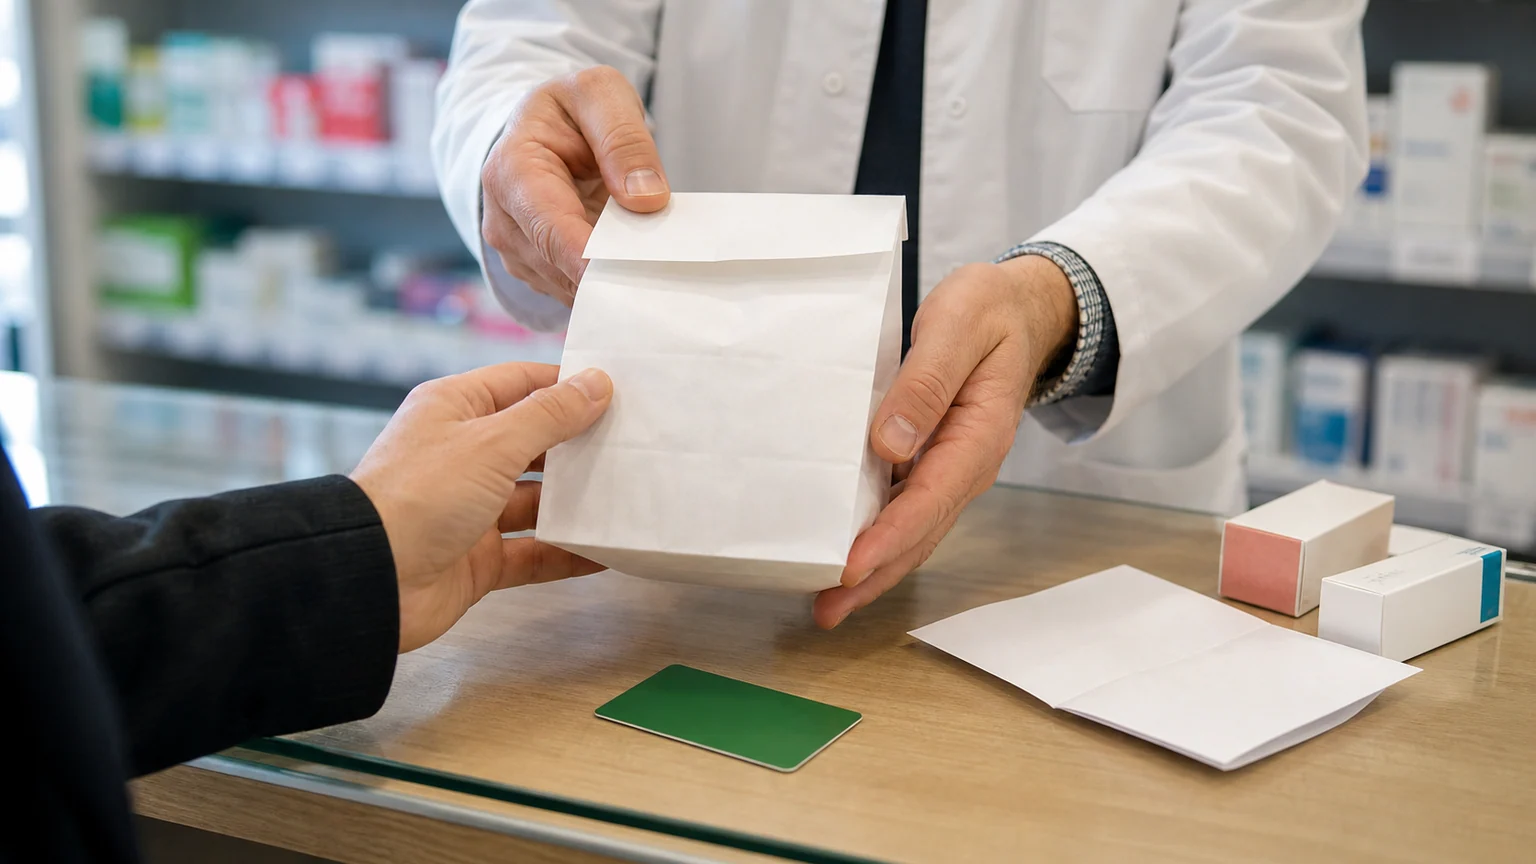
La franchise médicale (Somme retirée des remboursements pour certains médicaments, actes paramédicaux et transports sanitaires.) est déduite des remboursements pour certains médicaments, actes paramédicaux et transports sanitaires. Elle est de 1 euro par boîte de médicament ou acte paramédical, et de 4 euros par transport sanitaire. Son plafond est fixé à 50 euros par personne et par année civile.
Elle ne majore pas le prix affiché d'une boîte de médicaments. Le montant est retiré du remboursement de l'Assurance maladie. La franchise ne s'applique pas, notamment, aux médicaments et actes paramédicaux effectués lors d'une hospitalisation ni aux transports d'urgence.
Avec le tiers payant, elle peut aussi être récupérée plus tard sur un autre remboursement. L'absence de paiement au moment du soin ne signifie pas qu'elle a disparu.
La participation forfaitaire (Somme fixe restant à payer lors de consultations médicales, examens radiologiques et analyses de biologie.) s'ajoute à ce dispositif. Elle est de 2 euros pour une consultation ou un acte médical, un examen radiologique ou une analyse de biologie. Elle possède son propre plafond annuel de 50 euros.
Ces deux limites ne se confondent pas. Une même personne peut atteindre 100 euros sur l'année, soit 50 euros pour chaque mécanisme. Le projet de juillet aurait porté ce maximum cumulé à 200 euros, sans modifier les prélèvements de 1, 2 ou 4 euros.
Les assurés qui atteignent les plafonds sont les premiers concernés
Une hausse pèserait surtout sur les personnes dont les soins sont assez fréquents pour atteindre l'un ou les deux plafonds. C'est le cas, par exemple, de certains assurés qui prennent régulièrement des médicaments ou utilisent des transports sanitaires.
La franchise médicale ne s'applique pas aux moins de 18 ans. Elle ne s'applique pas non plus aux bénéficiaires de la complémentaire santé solidaire ou de l'aide médicale de l'État. Les femmes enceintes en sont également exonérées à partir du sixième mois.
Ces exemptions portent sur la franchise médicale. Elles ne se confondent pas avec les règles de la participation forfaitaire, un mécanisme distinct.
Pour les détenteurs d'un contrat responsable (Contrat de complémentaire santé encadré par la loi, qui ne rembourse ni les franchises médicales ni la participation forfaitaire.), la complémentaire santé ne rembourse ni la franchise médicale ni la participation forfaitaire. Si les plafonds augmentent, cette part resterait à leur charge une fois les limites atteintes.
L'indexation annoncée ne permet pas encore de calculer une hausse
À la place du doublement, l'exécutif évoque une revalorisation fondée sur l'inflation (Hausse générale et durable des prix payés par les ménages.) depuis 2005. Cette orientation confirme qu'une hausse reste envisagée, mais elle ne permet pas d'annoncer un futur plafond.
L'inflation retenue, la période exacte de calcul et les règles d'arrondi n'ont pas été détaillées. Il serait trompeur de convertir aujourd'hui cette annonce en une somme à payer par assuré.
La loi distingue les deux mécanismes. Elle renvoie leurs paramètres concrets à des textes réglementaires. L'annonce de la ministre ne modifie pas, à elle seule, les montants déduits des remboursements.
Aucun nouveau montant ni date d'entrée en vigueur n'ont été publiés. Un texte réglementaire devra fixer ces paramètres avant toute modification des remboursements. D'ici là, les plafonds restent de 50 euros par mécanisme. Aucune démarche particulière n'est demandée aux assurés à ce stade.
La Banque centrale européenne relève son taux de dépôt à 2,50 % le 16 septembre. Cette décision peut influencer les offres de crédit et d’épargne, mais elle ne modifie pas automatiquement les contrats des particuliers.
À quelques heures de la décision de la Banque centrale européenne, les grands indices oscillent faiblement. Les investisseurs suivront le niveau des taux, puis les indications de Christine Lagarde sur leur évolution.
Le CAC 40 gagnait 0,3 % dans la matinée du 10 septembre, après sa baisse de 1,94 % la veille. Les marchés attendaient les annonces de la Banque centrale européenne prévues dans l'après-midi. Ce rebond restait un instantané de séance.
Le gouverneur de la Banque de France a jugé le 11 septembre qu’annuler une partie de la dette française serait « illégal, dangereux et inutile ». Le scénario vise des titres détenus par la banque centrale, pas un défaut envers tous les créanciers. Le droit européen et l’organisation de l’Eurosystème en font un mécanisme très encadré.
LCL envisage de regrouper, et donc de fermer, entre 60 et 90 agences. Aucune adresse ni date de fermeture n’est annoncée : les clients ne peuvent pas encore savoir si leur agence est concernée.
Le taux français à dix ans a monté plus vite que l’allemand le 10 septembre. L’écart atteint 93,27 points de base, son plus haut niveau depuis 2012. Il renchérit surtout les futures émissions de dette de l’État.