Violences urbaines : 30 jours pour déclarer et être indemnisé
Les victimes des dégradations du 17 octobre disposent de 30 jours, jusqu'au 16 novembre 2026, pour déclarer leur sinistre à leur assureur. Mais l'indemnisation dépend d'une option spécifique au contrat, tandis qu'assureurs et État s'opposent sur la facture finale.
Face aux violences du samedi 17 octobre 2026, France Assureurs a activé sa cellule de crise le 19 octobre et dérogé aux délais habituels. L'article L. 113-2 du Code des assurances impose d'ordinaire de déclarer tout sinistre sous 5 jours ouvrés, ou 2 jours après un vol. La profession accorde cette fois 30 jours calendaires pour permettre aux sinistrés d'évaluer sereinement l'ampleur des dégâts.
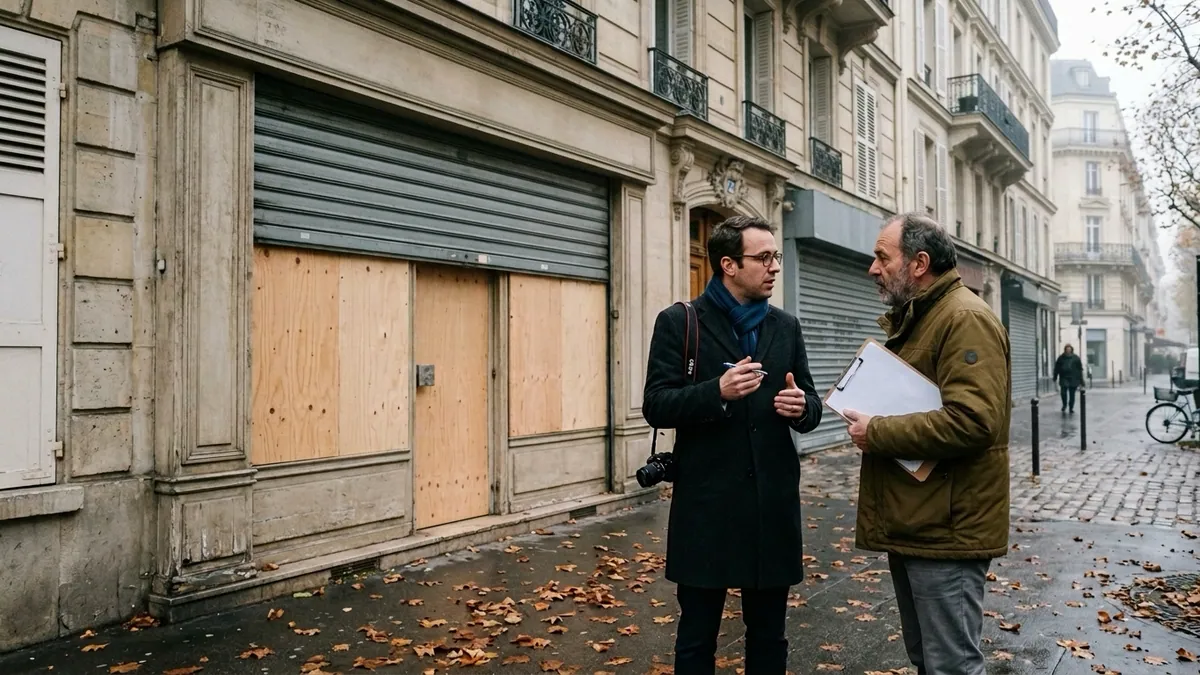
Ce report répond à l'ampleur des dégradations recensées en France. Près de 1 500 commerces ont été vandalisés ou pillés ce samedi-là, selon la Fédération du Commerce et de la Distribution (FCD). Dès le 19 octobre, le Premier ministre Sébastien Lecornu a réuni une cellule interministérielle de crise à Paris.
« J'en appelle à la responsabilité et à la solidarité des compagnies d'assurance pour que les expertises soient menées sans délai et que les premiers acomptes soient versés immédiatement aux commerçants touchés », a déclaré le chef du gouvernement. France Assureurs répond que « l'ensemble des entreprises d'assurance se mobilise sur le terrain pour accompagner au plus près les particuliers, les commerçants et les collectivités territoriales victimes des dégradations ».
Sur le terrain, les compagnies s'engagent à verser rapidement des acomptes de trésorerie aux assurés les plus touchés. La Fédération des Experts en Assurance (FEDEA) a aussi mobilisé ses réseaux dès le 19 octobre pour accélérer les visites sur place. La priorité cible les boutiques totalement fermées afin d'évaluer leur perte d'exploitation (Garantie compensant la perte de marge brute et les charges fixes d'une entreprise contrainte d'interrompre son activité après un sinistre matériel.).
Qui est réellement couvert contre les émeutes ?
Seuls les assurés dont le contrat d'assurance inclut la garantie émeutes et mouvements populaires (Clause contractuelle facultative indemnisant les destructions et pillages commis par une foule, exclue par défaut par la loi sans souscription expresse.) sont indemnisés par leur compagnie. L'article L. 121-8 du Code des assurances pose en effet une exclusion légale par défaut. Sans mention expresse de cette option au contrat, l'assureur ne couvre pas les destructions causées par des rassemblements violents.
Pour un commerçant, l'indemnisation suppose donc d'avoir souscrit cette option avant le sinistre. Même avec cette couverture, la franchise contractuelle reste à la charge du professionnel. Pour la récupérer, il doit adresser une demande indemnitaire préalable au préfet, une démarche administrative qui dure souvent plusieurs mois.
Exemple
40 000 € de dégradations sur la vitrine et les stocks d'un commerce couvert, avec une franchise de 10 % (4 000 €).
Sous 72 heures, l'assureur verse un acompte d'urgence, puis règle 36 000 € après expertise.
Les 4 000 € de franchise restent à la charge du commerçant, qui peut les réclamer à l'État auprès du préfet.
La règle est tout aussi stricte pour un particulier dont la voiture a été incendiée. Un véhicule assuré uniquement au tiers, sans garantie incendie, n'ouvre droit à aucune prise en charge par l'assureur. Le propriétaire doit alors déposer un recours administratif contre l'État ou saisir la Commission d'indemnisation des victimes d'infractions (CIVI).
Une réforme votée mais encore inapplicable
Les sinistres du 17 octobre relèvent toujours de cet ancien cadre, malgré la réforme votée en début d'année. La loi de finances du 19 février 2026 a institué une garantie légale obligatoire contre les émeutes. Ce texte (articles L. 12-11-1 et suivants du Code des assurances) plafonne la cotisation dédiée à 1,5 % des primes de dommages.
Mais ce régime reste inapplicable aux violences d'octobre. Ses décrets d'application en Conseil d'État, attendus d'ici le 31 décembre 2026, ne sont pas encore parus au Journal officiel. Leur publication dépend encore des arbitrages du Conseil d'État et des notifications à la Commission européenne.
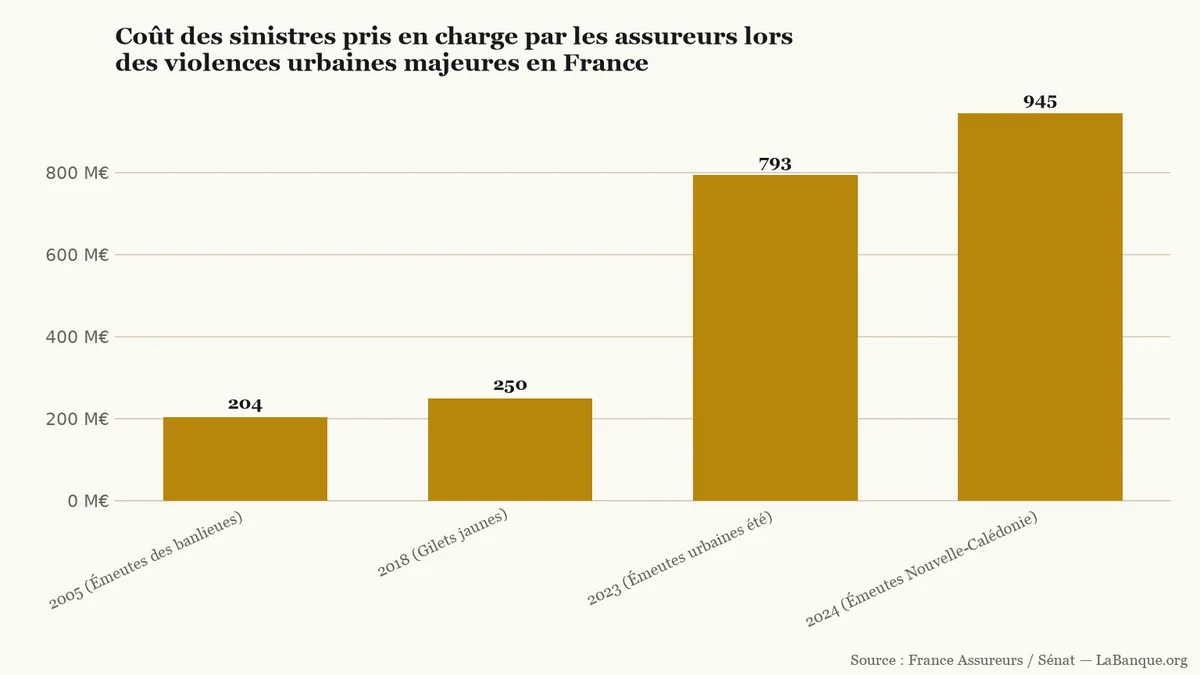
Ce retard survient alors que la facture des crises urbaines a connu trois hausses sur les trois intervalles observés depuis 2005. La charge des assureurs est passée de 204 millions d'euros en 2005 à 250 millions en 2018. Elle a atteint 793 millions à l'été 2023 (16 400 sinistres, à 90 % professionnels et publics), puis 945 millions en 2024 en Nouvelle-Calédonie.
Le montant des indemnisations liées aux violences urbaines a augmenté lors de chacune des quatre crises majeures recensées depuis 2005, passant de 204 M€ à 945 M€.LaBanque.org — données : France Assureurs / SénatSource
Le bras de fer sur le recours contre l'État
Faute de nouveau régime opérationnel, les compagnies préparent leurs demandes de remboursement face aux finances publiques (Ensemble des recettes et des dépenses de l'État, des collectivités territoriales et de la Sécurité sociale.). Dès qu'un assureur indemnise son client, l'article L. 121-12 du Code des assurances l'autorise à exercer un recours subrogatoire (Procédure par laquelle un assureur, après avoir indemnisé son assuré, se substitue à lui pour réclamer à l'État le remboursement des sommes avancées.). Il se substitue alors à l'assuré pour réclamer les sommes versées au tiers responsable.
Les compagnies invoquent l'article L. 211-10 du Code de la sécurité intérieure, qui fixe la responsabilité sans faute de l'État (Obligation légale pour l'État d'indemniser les dégâts causés par des attroupements, sans que la victime ait à prouver une défaillance de la police.). Ce texte rend l'État civilement responsable des délits commis par des attroupements ou rassemblements, sans avoir à prouver une défaillance policière. Les assureurs comptent ainsi réclamer au ministère de l'Intérieur le remboursement intégral des sommes versées.
Plusieurs données restent en cours d'évaluation : le coût global (estimé à plusieurs centaines de millions d'euros) et la part des 1 500 commerces couverts. Avant le renouvellement des contrats le 1er janvier 2027, ce bras de fer pèse sur le pouvoir d'achat des assurés. Dans les zones exposées, commerçants et particuliers risquent des hausses de tarifs, des franchises alourdies ou des refus d'assurance.
L'Assemblée nationale entame ce 20 octobre 2026 l'examen du budget de la Sécurité sociale, qui vise à ramener le déficit à 12,7 milliards d'euros en 2027. La Cour des comptes juge cet objectif fragile, alors que les économies prévues sur les retraites et les soins divisent déjà les députés.
Tombée à 1,1 % en août 2026 en zone euro, l'inflation alimentaire a touché son point bas. La Banque centrale européenne prévoit un rebond des prix en rayon jusqu'à 3,4 % en 2027, tiré par l'énergie et la sécheresse estivale.
Plus de 200 agences bancaires ont subi des dégradations en France lors des manifestations du samedi 17 octobre. Alors que 2 000 à 3 000 commerces sont aussi touchés, les banques activent des mesures d'urgence pour la trésorerie des professionnels sinistrés.
Une panne électrique chez Google Cloud à Londres a paralysé les services de Revolut ce mardi 20 octobre 2026. L'incident a bloqué cartes, retraits et virements pendant plus de six heures pour huit millions de clients en France. Les opérations sont revenues à la normale en début d'après-midi sans perte de fonds.
L'Assemblée nationale a suspendu l'examen des recettes du budget 2027 et ajourné le vote prévu le 20 octobre. Alors que 2 828 amendements restent en attente, la priorité constitutionnelle va au budget de la Sécurité sociale. Les députés ne reprendront les débats fiscaux que le 27 octobre.
La commission des affaires sociales a rejeté les recettes puis les dépenses du projet de loi de financement de la Sécurité sociale pour 2027. Le texte doit revenir en séance du 20 au 26 octobre, sur la version du gouvernement, avec un vote prévu le 27.