BCE : de nouvelles hausses de taux restent envisageables
Le gouverneur slovène Primož Dolenc n'exclut pas de nouvelles hausses de taux face au rebond de l'inflation à 3,8 %. Ce membre du Conseil des gouverneurs de la BCE a rappelé le 8 octobre 2026 que rien n'était acté. Cette perspective prolonge la pression sur le crédit immobilier tout en soutenant l'épargne bancaire.
La poussée des prix de l'énergie et des produits alimentaires remet la politique monétaire sous tension. En zone euro, l'inflation (Hausse généralisée et durable des prix des biens et des services, qui entraîne une perte de pouvoir d'achat.) annuelle est remontée à 3,8 %, bien au-delà de la cible officielle de 2,0 %. En fonction depuis le 1er mars 2026, le banquier central slovène Primož Dolenc estime que la BCE pourrait devoir agir à nouveau.
Le gouverneur écarte toutefois tout durcissement automatique. « Le calendrier et l'ampleur de nos prochaines décisions dépendront des données économiques et seront arrêtés réunion après réunion », a-t-il précisé. Pour l'heure, la stabilité de l'inflation sous-jacente et l'absence d'emballement salarial limitent le risque d'un effet de second tour.
Deux hausses de taux déjà appliquées en 2026
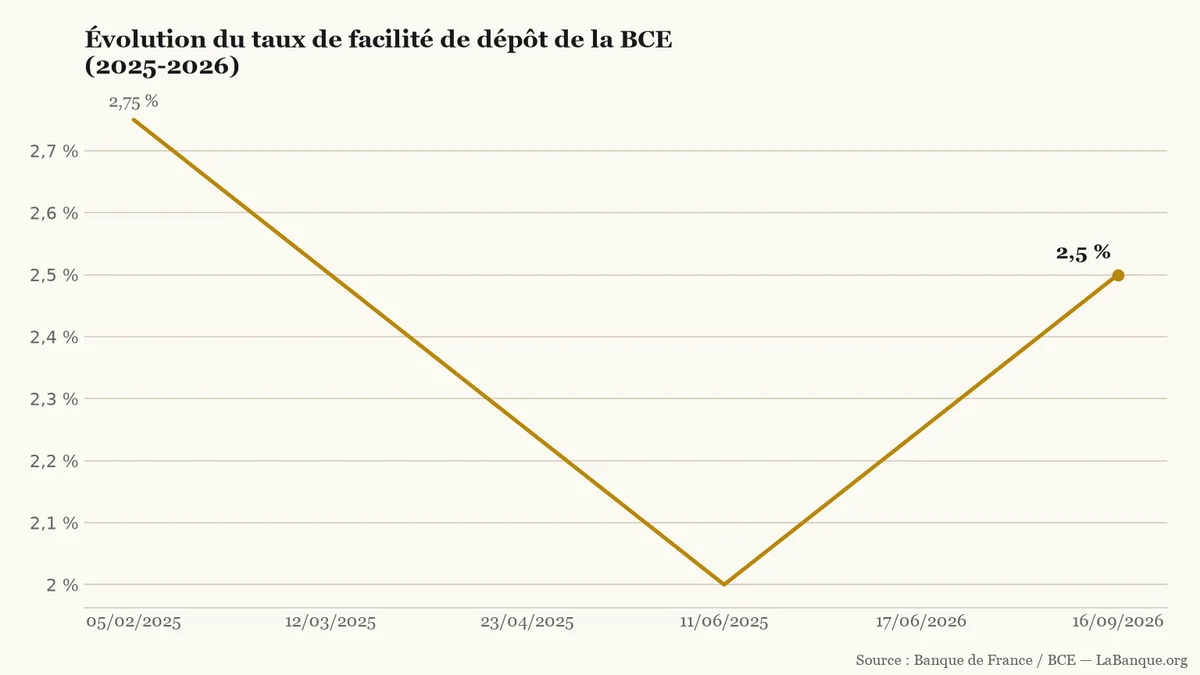
Ce discours s'inscrit dans un revirement amorcé au printemps. Entre février et juin 2025, la BCE avait opéré trois baisses successives de ses taux directeurs. Le taux de facilité de dépôt (Taux d'intérêt que la BCE verse aux banques qui déposent des liquidités pour 24 heures. Il oriente le loyer de l'argent et l'épargne.) avait alors touché un plancher à 2,00 %. La reprise de l'inflation a ensuite poussé l'institution à deux hausses en 2026, en juin puis en septembre.
Évolution du taux de facilité de dépôt de la BCE entre février 2025 et septembre 2026.LaBanque.org — données : Banque de France / BCESource
Le taux de facilité de dépôt s'établit désormais à 2,50 %, contre 2,65 % pour le refinancement et 2,90 % pour le prêt marginal. La prochaine réunion de politique monétaire se tiendra le 29 octobre 2026.
Quel impact pour vos crédits et votre épargne ?
Ces arbitrages monétaires modifient concrètement le budget des particuliers. Des taux d'intérêt (Pourcentage mesurant le coût d'un emprunt pour le débiteur ou la rémunération versée à un épargnant pour son capital.) élevés soutiennent le rendement des placements sans risque, comme les comptes à terme. Un placement de 10 000 € à 2,50 % rapporte 250 € bruts sur un an, contre 200 € à l'été 2025.
En revanche, la situation pénalise les emprunteurs. Dans les banques, les barèmes appliqués au crédit immobilier (Prêt bancaire à long terme accordé à un particulier pour financer l'achat ou les travaux d'un logement.) restent directement calés sur le loyer de l'argent fixé à Francfort.
Exemple
Pour un crédit immobilier de 200 000 € sur 20 ans, une hausse de 25 points de base majore la mensualité d'environ 26 €. Le surcoût d'intérêts atteint près de 6 240 € sur la durée du prêt.
Outils utiles
Calculatrice de crédit amortissable — Permet d'évaluer l'impact d'une hausse des taux de crédit sur vos mensualités et le coût global de votre emprunt.
Comparateur de livrets d’épargne — Permet de comparer la rémunération de vos livrets et comptes à terme face à l'évolution des taux directeurs.
Le projet de loi de finances pour 2027 propose d'ouvrir le prêt à taux zéro aux ménages accueillant un jeune enfant. La mesure permettrait aux familles déjà propriétaires d'accéder au dispositif sans condition de première acquisition, sous réserve de respecter les plafonds de revenus.
Dans un entretien au Financial Times, Emmanuel Moulin lance une mise en garde inédite. Le gouverneur de la Banque de France craint un étranglement de l'économie par la hausse des taux. Avec un rendement à dix ans à 4,86 %, la facture d'intérêts dépassera 91 milliards d'euros en 2027.
Le taux d'emprunt de la France à dix ans a atteint 4,90 % le 1er octobre 2026. Ce rendement frôle le seuil des 5 % pour la première fois depuis 2002. Cette poussée reflète la défiance des marchés et maintient sous pression le coût des crédits immobiliers.
La banque centrale indienne relève son taux directeur de 0,25 point, à 5,50 %, pour répondre au retour de l’inflation. Celle-ci a atteint 4,82 % en août, mais reste sous le plafond de 6 %. Une pause reste possible lors de la prochaine décision.
Le Conseil d'analyse économique préconise un redressement budgétaire d'au moins 125 milliards d'euros d'ici 2032 pour stabiliser la dette publique. Cet assainissement vise à freiner l'explosion des intérêts d'emprunt et nécessiterait des arbitrages majeurs dès 2027.
Le Premier ministre réunit les distributeurs de carburants lundi 12 octobre à Matignon pour caler une baisse de 12 à 18 centimes par litre de gazole. Issu du déblocage de réserves stratégiques, ce rabais de trois mois doit apparaître à la pompe dès les premiers jours de novembre.