BoursoBank vise 14 millions de clients d'ici la fin 2029
Société Générale fixe à sa filiale BoursoBank l'objectif de dépasser 14 millions de clients d'ici la fin 2029. La feuille de route associe une conquête commerciale soutenue à des gains d'efficacité et à un rapprochement renforcé avec le réseau bancaire traditionnel.
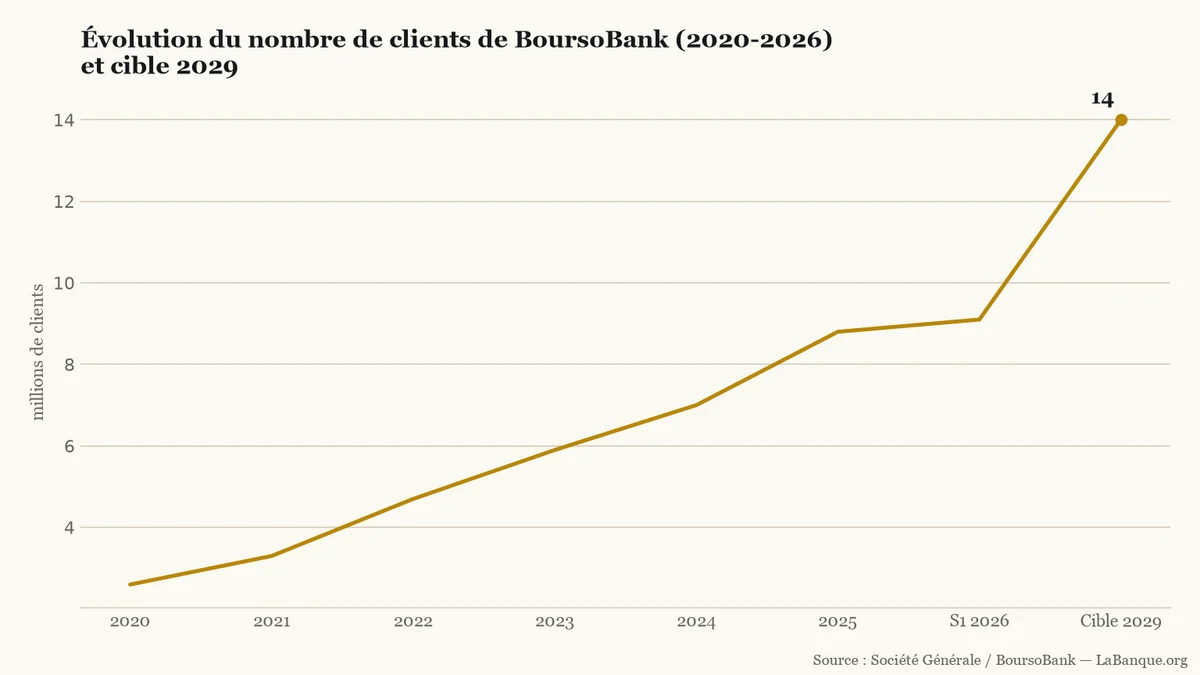
Lors de sa journée investisseurs réunie à Londres le 21 septembre 2026, Société Générale a dévoilé sa feuille de route pour 2029. Pour atteindre cette cible de 14 millions de clients, sa filiale BoursoBank s'appuie sur une base solide. La banque en ligne (Établissement bancaire dont les services et les opérations s'effectuent à distance, sans agence physique.) comptait 9,1 millions d'usagers au 30 juin 2026, après avoir franchi le cap des 9 millions au premier semestre.
Pour conquérir près de 5 millions de nouveaux clients en trois ans et demi, l'établissement maintient un rythme soutenu. L'objectif impose d'attirer en moyenne 1,4 million de clients nets par an. Le rythme s'inscrit dans la continuité des performances récentes : en 2025, l'enseigne avait attiré 1,9 million d'usagers nets.
Le directeur général du groupe, Slawomir Krupa, en fonction depuis mai 2023, a résumé cette orientation : « Aujourd'hui, nous ouvrons une nouvelle étape. Notre ambition est claire : accélérer notre croissance rentable et maintenir une discipline rigoureuse en matière de risques et de coûts. »
L'enseigne ne se limite plus aux seuls comptes du quotidien. Les actifs sous administration (Total des avoirs financiers confiés à une banque par ses clients, incluant comptes courants, livrets d'épargne et placements.) de BoursoBank atteignaient environ 85 milliards d'euros au premier semestre 2026, en hausse de 71 % par rapport à 2022. L'encours moyen s'établit ainsi à environ 9 340 € par client, réparti entre livrets, assurance-vie et investissements boursiers.
Le développement prolonge une trajectoire continue depuis le début de la décennie. Le portefeuille a connu six hausses consécutives, grimpant de 2,6 millions de clients en 2020 à 9,1 millions mi-2026. L'ambition pour 2029 constitue la septième progression modélisée sur la période.
La base de clients de BoursoBank a progressé de manière continue entre 2020 et le premier semestre 2026, avant de viser un nouveau palier à 14 millions d'usagers d'ici la fin 2029.LaBanque.org — données : Société Générale / BoursoBankSource
L'amortissement sur sept ans des primes de bienvenue
La conquête de millions de nouveaux usagers a longtemps pesé sur les comptes des banques à distance. Les primes de bienvenue et de parrainage oscillent entre 80 € et plus de 200 € lors des offres commerciales. Jusqu'ici, ces montants étaient imputés en charges d'exploitation dès leur versement. Une telle imputation dégradait mécaniquement les résultats au moment de l'adhésion.
Pour concilier croissance rapide et rentabilité immédiate, BoursoBank fait évoluer ses pratiques. L'établissement applique désormais la norme comptable internationale IFRS 15 (Norme comptable permettant d'étaler le coût d'acquisition d'un client sur plusieurs années au lieu de l'imputer en perte immédiate.). Le dispositif autorise la banque à capitaliser ses primes d'acquisition et de fidélisation, puis à les amortir sur sept ans. La durée retenue correspond à la durée de vie moyenne estimée du client.
Exemple
Pour une prime de bienvenue de 140 € versée à un nouvel usager, BoursoBank n'inscrit plus 140 € de perte immédiate l'année de la souscription. La banque étale la dépense à hauteur de 20 € par an pendant sept ans, ce qui rend le compte d'exploitation instantanément profitable.
Le lissage comptable transforme l'équation économique de la filiale. L'effet vertueux s'ajoute à la baisse continue des coûts informatiques par dossier. BoursoBank vise ainsi une rentabilité des capitaux propres normatifs (RONE (Rentabilité des capitaux propres normatifs, évaluant le profit d'une division opérationnelle selon le capital réglementaire alloué.)) supérieure à 45 % par an sur la période 2026-2029.
Le modèle BoursoBank étendu au réseau SG
Au quotidien, les tarifs et la gratuité des comptes sous condition d'utilisation restent inchangés pour les usagers. L'évolution majeure concerne l'organisation interne du groupe. Le directeur général de BoursoBank, Benoît Grisoni, prend de nouvelles responsabilités au 1er octobre 2026. Il devient directeur adjoint du pôle Banque de détail en France, Banque Privée et Assurances. Il exercera cette fonction aux côtés de Lubomira Rochet tout en conservant la direction de la filiale numérique.
La nomination vise à diffuser les méthodes automatisées et les parcours numériques de la filiale vers le réseau d'agences physiques SG. Si les offres restent distinctes pour les particuliers, les infrastructures techniques et les outils digitaux vont converger. Le groupe bancaire cherche ainsi à répliquer l'efficacité opérationnelle de sa filiale en ligne dans ses réseaux traditionnels.
La démarche renforce le rôle des banques à distance dans l'équilibre financier des ménages. En supprimant la plupart des frais bancaires (Sommes prélevées par une banque en échange de la tenue de compte, de moyens de paiement ou de services spécifiques.) sur les opérations courantes, BoursoBank capte une part croissante de l'épargne (Part des revenus non consommée immédiatement, placée sur des comptes ou supports financiers pour être valorisée.) des Français. Les capitaux se dirigent vers les livrets réglementés, l'assurance-vie et les placements boursiers.
Des retours massifs promis aux marchés financiers
À l'échelle de Société Générale, la conquête commerciale s'intègre dans un plan financier rigoureux. La direction prévoit une croissance annuelle moyenne de ses revenus d'environ 3 % sur la période 2026-2029. Les gains attendus doivent porter la rentabilité des fonds propres tangibles (ROTE (Rentabilité des fonds propres tangibles, mesurant le bénéfice net d'une banque rapporté à ses capitaux propres hors actifs incorporels.)) entre 13 % et 14 % en 2029, contre 12,0 % mi-2026. Le groupe ambitionne ensuite de dépasser 15 % dès 2030.
Pour atteindre ces niveaux, le groupe bancaire entend abaisser sa base de coûts sous 16,3 milliards d'euros en 2029. Le repli d'environ 2 % par rapport aux estimations de 2026 s'appuie sur plusieurs leviers. La direction mise sur l'intelligence artificielle, des gains informatiques et le non-remplacement des départs. L'objectif vise à faire passer le coefficient d'exploitation (Part des revenus bancaires absorbée par les frais de fonctionnement. Plus ce taux est bas, plus la banque est efficace.) sous 55 % d'ici 2029.
La rigueur budgétaire alimentera une politique de distribution généreuse. Société Générale prévoit de redistribuer plus de 21 milliards d'euros à ses actionnaires entre 2026 et 2029. Le retour combinera le versement de dividendes ordinaires et des programmes de rachat d'actions.
BoursoBank a longtemps constitué un centre de conquête coûteux. La banque en ligne s'affirme désormais comme le premier moteur de rentabilité et le modèle opérationnel de référence pour l'ensemble du groupe bancaire.
Outils utiles
Convertisseur de frais bancaires — Permet de mesurer l'économie réalisée sur les frais bancaires du quotidien par rapport à une banque traditionnelle.
Le Comité consultatif du secteur financier a publié le 3 novembre 2026 un avis sur les comptes en France des Français qui vivent à l'étranger. Le texte n'interdit pas les clôtures. Il organise surtout l'information des clients, avec des échéances étalées jusqu'à décembre 2027.
À partir du 20 novembre 2026, les banques ne pourront plus prélever de minimum forfaitaire d'agios sur les comptes dans le rouge. Sans aucune démarche à accomplir, les clients paieront uniquement les intérêts calculés au centime près selon le montant et la durée réelle de leur découvert.
Selon le baromètre annuel Panorabanques publié le 22 octobre 2026, 43 % des Français ont connu un découvert bancaire sur l'année écoulée. Ces tensions budgétaires précèdent un changement réglementaire important. Dès le 20 novembre 2026, les règles d'octroi vont en effet se durcir pour les facilités de moins de 200 €.
Le 9 novembre 2026, Crédit Agricole a proposé de fusionner sa filiale italienne avec Banco BPM. L'ensemble resterait coté à Milan, et la banque française y détiendrait environ 45 % du capital. Reuters rapporte des garanties proposées à Rome sur l'épargne placée en obligations d'État italiennes.
Le 9 novembre 2026, Crédit Agricole a proposé à Banco BPM d'ouvrir des discussions pour une fusion avec Crédit Agricole Italia. Le groupe détient 29,6 % de Banco BPM et passerait à environ 45 % du nouvel ensemble. Aucun accord n'est signé.
Le 6 novembre, Daniel Baal a déclaré que Crédit Mutuel Arkéa avait déjà récupéré une partie des fonds dérobés lors de sa cyberattaque. Il n'a pas donné le montant repris. L'argent sorti vient du compte de la banque, pas des comptes des clients.