Niches fiscales : le plafond annuel laisse filer le coût
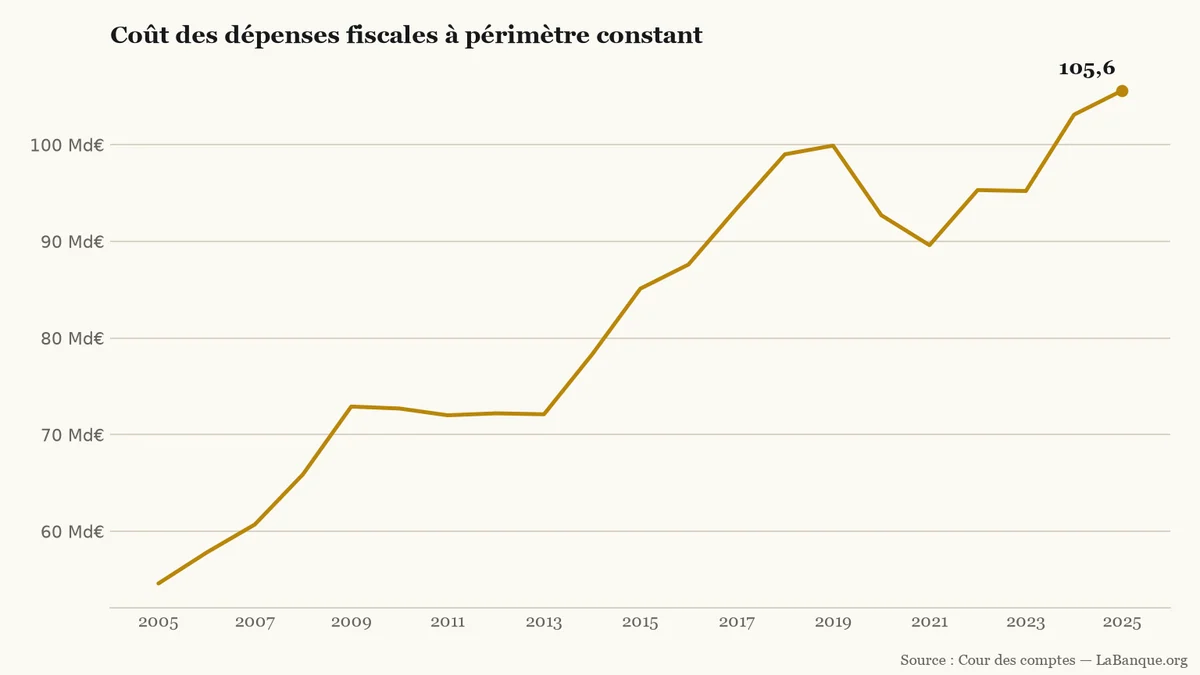
Le 9 novembre 2026, la Cour des comptes juge en échec la maîtrise des niches fiscales. Comptées de la même façon, elles passent de 54,6 à 105,6 milliards d'euros entre 2005 et 2025. Le plafond voté ne retient pas la dérive des dispositifs déjà en place.
Le projet de loi de finances pour 2026 chiffre les dépenses fiscales de 2025 à 91,83 milliards d'euros. Ce total publié atteint 25,76 % des recettes fiscales nettes.
Une dépense fiscale (Mesure qui fait payer moins d'impôt que la règle normale. L'État renonce ainsi à une recette.) déroge à la fiscalité (Ensemble des impôts et des règles qui fixent ce que les ménages et les entreprises versent à l'État et aux autres administrations.) habituelle : crédit d'impôt, exonération, abattement ou taux réduit. L'État renonce à une recette.
La comparaison longue retient 105,6 milliards. L'écart avec le total publié vient de la seule TVA. La TVA s'élève à 24,78 milliards, toutes administrations confondues.
Depuis le budget 2024, l'État n'inscrit que sa part : 11 milliards en 2025. Les 13,78 milliards restants vont aux collectivités et à la Sécurité sociale, sans changer l'impôt dû.
Pour suivre vingt ans, la Cour revient à l'ancienne convention de TVA, à périmètre constant. La part des recettes y passe de 20 % en 2005 à autour de 30 % depuis 2021. En 2020, la chute des recettes l'a portée à 36 %. Le total publié, 25,76 %, se situe environ cinq points sous ces 30 %. Les chiffres de 2025 restent des estimations.
En euros courants, cette progression atteint 93 %. En euros de 2025, le niveau de 2005 vaudrait 74,3 milliards. La hausse est alors de 42 %.
Milliards d'euros courants, ancienne convention de TVA, de 2005 à 2025. Série de 21 points et 20 intervalles : 14 hausses, 6 baisses, 0 stabilité.LaBanque.org — données : Cour des comptesSource
Le coût touche 99,9 milliards en 2019. Il retombe à 89,6 milliards en 2021, puis dépasse le niveau de 2019 et finit à 105,6 milliards en 2025. Le creux suit la sortie du crédit d'impôt pour la compétitivité et l'emploi (CICE), assis sur les salaires inférieurs à 2,5 Smic.
Ce crédit pesait près de 20 milliards en 2017-2018. Au 1er janvier 2019, il devient un allègement de cotisations. Il quitte le décompte des niches. La dépense publique demeure.
Le plafond ne freine que le neuf
Les mesures nouvelles de 2025 ont ajouté 450 millions d'euros, sous le plafond de 500 millions par an. L'article 6 de la loi de programmation des finances publiques (Loi pluriannuelle d'objectifs de déficit, de dépense et de maîtrise des niches. Elle ne remplace pas le budget de l'année.) 2023-2027 fixe cette limite. Elle vise les créations et les élargissements. La dérive d'un dispositif déjà voté, tant que la loi ne change pas, en est exclue.
La Cour chiffre la révision du coût publié pour 2025 à 6,73 milliards, une hausse de 7,91 %. Les changements de méthode en retranchent 685 millions.
Le pacte Dutreil (Exonération partielle des droits de succession ou de donation lors de la transmission d'une entreprise familiale.) explique près de la moitié de cette révision. Il s'agit d'une exonération partielle lors de la transmission d'une entreprise familiale. Les documents de 2024 le chiffraient encore à 500 millions par an. Le projet de budget pour 2025 est monté à 800 millions. L'estimation pour 2025 est désormais de 4 milliards.
La première évaluation date de l'automne 2025, plus de vingt ans après la création du dispositif. Une niche votée ouvre un droit à chaque personne éligible, et seule une loi nouvelle peut en arrêter le coût. L'article 7 ne limite à trois ans que les dispositifs nouveaux, et seulement s'ils incitent ou ciblent un secteur.
La Cour écrit, le 9 novembre 2026, que le pilotage des dépenses fiscales « est en échec ». Le plafonnement et la durée limitée sont « largement restés lettre morte ».
Vingt-deux dispositifs font l'essentiel
La Cour dénombre 474 dépenses fiscales en 2025. Vingt-deux dispositifs de plus d'un milliard font 4,6 % du nombre et environ 60 % du coût publié, 53,6 milliards.
Illustration LaBanque.org — l'emploi d'un salarié à domicile compte parmi les dépenses fiscales les plus coûteuses.
Le crédit d'impôt recherche pèse 8,1 milliards dans le projet de budget pour 2026. L'emploi d'un salarié à domicile en pèse 7,0 milliards. L'abattement de 10 % sur les pensions compte pour 5,3 milliards, le pacte Dutreil pour 4 milliards. Les dispositifs liés à l'impôt sur le revenu comptent pour 44 milliards, 48 % des 91,83 milliards publiés.
Attention
Ce coût n'est pas la recette d'une suppression. Le chiffrage suppose des comportements inchangés, alors que plusieurs niches ont pour objet de les modifier. Retirer le crédit d'impôt recherche ou l'emploi à domicile ne rapporterait pas mécaniquement 8,1 ou 7,0 milliards.
La Cour demande un vrai plafond
Cinq recommandations vont au ministère de l'Action et des Comptes publics. Aucune n'est chiffrée, et aucune ne désigne une niche à supprimer.
La prochaine loi de programmation plafonnerait l'ensemble du stock, avec une correction dès l'année suivante en cas de dépassement. Les dispositifs nouveaux et les plus gros déjà en place seraient limités à trois ans, puis reconduits seulement après évaluation. Dès 2027, une instance piloterait les revues et viserait d'abord les dépenses coûteuses jugées inefficaces.
Les dix conférences fiscales (Revues annuelles des niches, menées depuis 2013, avant la préparation du projet de budget.) tenues en 2025 ont fait consensus sur 23 suppressions. Toutes visaient des dispositifs obsolètes ou inefficaces. Aucune ne concernait les plus coûteux.
Celles de faible enjeu ont été votées. Les quatre au plus fort enjeu ne l'ont pas été. Le Gouvernement a retiré la révision de l'abattement de 10 % sur les pensions.
Le même jour, la contribution au rétablissement des finances publiques (Recettes, dépenses, déficit et dette de l'État, des collectivités et de la Sécurité sociale.) rassemble 18 mesures. Elles pourraient produire 32 à 38 milliards dès 2027. Sur ce total, 11 à 14 milliards figurent déjà dans les projets de lois financières pour 2027. Le Gouvernement et le Parlement choisissent de les retenir, ou non.
Selon le Haut Conseil des finances publiques, le déficit public 2026 atteindrait 5,4 % du produit intérieur brut (PIB). Celui de 2027 resterait voisin de 5 % du PIB. La dette publique (Somme due par l'État, les collectivités et la Sécurité sociale à leurs créanciers.) approcherait 122 % du PIB.
Les mesures nouvelles de prélèvements pour 2027 sont estimées à 17 milliards. Elles incluent plusieurs réductions de niches, sans le détail dans la synthèse de l'avis. Ces 17 milliards décrivent les textes déposés. Ils ne s'ajoutent pas aux 32 à 38 milliards de la Cour.
La Cour des comptes publie le 9 novembre 2026 dix-huit mesures qui pourraient rapporter 32 à 38 milliards d'euros dès 2027. Ce total est un menu d'options, en partie déjà dans les projets de budget. Pensions, santé et TVA sont les leviers les plus concrets pour les ménages.
Le gouvernement maintient sa prévision de déficit public à 5,4 % du PIB dans le projet de loi de finances de fin de gestion pour 2026, soit 166 milliards d'euros. Ce niveau dépasse de 12 milliards d'euros l'objectif voté en début d'année. Le Haut Conseil des finances publiques juge déjà ce seuil fragilisé.
Présenté le 4 novembre 2026 en Conseil des ministres, le projet de fin de gestion acte un déficit public de 5,4 % du PIB. Ce résultat s'écarte de la cible initiale de 5,0 %. Pour financer les urgences de fin d'exercice sans alourdir la facture, l'État annule 3,8 milliards d'euros de crédits afin d'en redéployer 3,7 milliards.
Le prix repère de vente de gaz monte de 5,8 % toutes taxes comprises au 1er décembre, à 206,26 € le mégawattheure contre 194,90 €. Une offre indexée coûte en moyenne 16 € toutes taxes comprises de plus en décembre. Une offre à prix fixe ne suit pas cette révision.
Le 9 novembre 2026, Roland Lescure, ministre de l'Économie, a annoncé un amendement pour garder en 2027 le plafond de 1 000 euros. Cette prime carburant employeur n'est pas une aide de l'État : seule l'entreprise décide de la verser. La prolongation n'est pas une loi.
Sébastien Lecornu réunit syndicats et patronat lundi 9 novembre à Matignon, sur les salaires et le pouvoir d'achat. Le Smic net indicatif est de 1 477,93 € depuis le 1er juin, pour un temps plein. La piste à 1 500 € représente environ 22 € de plus par mois, sans décision à la veille du rendez-vous.