Le rendement de l'obligation française à dix ans a atteint 4,493 % en séance, lundi 14 septembre. Le mouvement reflète aussi la hausse des taux en zone euro. Mais l'écart avec l'Allemagne souligne une pression particulière sur la dette française.
La série compte six hausses et trois baisses sur neuf intervalles depuis le 1er septembre.
L'écart France-Allemagne a atteint 94 points de base le 11 septembre, signe d'une pression propre à la France.
La dette publique (Ensemble des emprunts des administrations publiques : État, collectivités locales et organismes de sécurité sociale.) représentait 115,6 % du PIB fin 2025, ce qui rend le coût des nouveaux emprunts particulièrement surveillé.
Le rendement a approché 4,5 % en séance
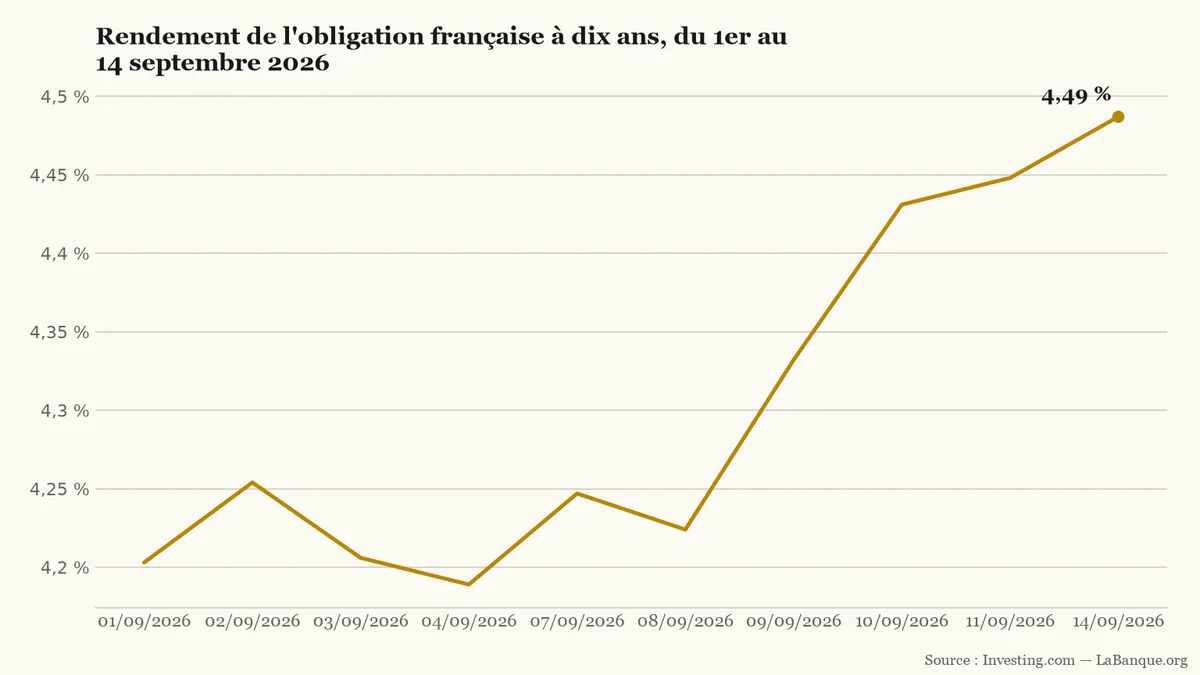
Le rendement de l'obligation française à dix ans a atteint 4,493 % en séance, lundi 14 septembre. Il s'agit d'un plus haut de journée, et non d'un taux de clôture ni du taux d'une émission précise de l'État. Dans la série journalière, le dernier niveau affiché était de 4,487 %, après 4,448 % le 11 septembre.
La progression est nette depuis le début du mois. Le rendement est passé de 4,203 % le 1er septembre à 4,487 % le 14 septembre. La série compte six hausses et trois baisses sur neuf intervalles ; le dernier point reste intrajournalier.
Après une première semaine autour de 4,2 %, le rendement accélère à partir du 9 septembre et approche 4,5 % le 14 septembre ; le dernier point est intrajournalier.LaBanque.org — données : Investing.comSource
Ce rendement correspond au taux demandé sur le marché pour détenir une obligation de cette durée. Pour la dette française, une obligation assimilable du Trésor, ou OAT (Obligation assimilable du Trésor : titre de dette à moyen ou long terme par lequel l'État français emprunte sur les marchés.), sert à emprunter à moyen ou long terme. Quand son rendement augmente, le prix de l'obligation évolue en sens inverse.
La hausse ne concerne pas seulement la France
Une part du mouvement est commune à la zone euro. Le rendement du Bund allemand à dix ans, référence de la dette allemande, a clôturé à 3,5029 % le 11 septembre. Le 10 septembre, la Banque centrale européenne (BCE) a relevé ses trois taux directeurs de 25 points de base. Son taux de dépôt doit atteindre 2,50 % le 16 septembre.
Cette décision intervient dans un contexte de tensions sur l'inflation (Hausse générale et durable des prix, qui réduit le pouvoir d'achat d'une même somme d'argent.), selon la BCE. Elle aide à comprendre pourquoi les taux d'intérêt (Prix payé pour emprunter de l'argent, exprimé en pourcentage du montant emprunté.) à long terme se tendent dans plusieurs pays. Elle ne suffit toutefois pas à expliquer l'écart entre la France et l'Allemagne.
Pourquoi l'écart avec l'Allemagne est-il suivi ?
Parce qu'il mesure le supplément de rendement demandé pour prêter à la France plutôt qu'à l'Allemagne sur une durée comparable. Cet écart a atteint 94 points de base en séance le 11 septembre. Un point de base (Unité égale à 0,01 point de pourcentage : 100 points de base correspondent à 1 point de pourcentage.) représente 0,01 point de pourcentage : 94 points de base correspondent à 0,94 point de pourcentage.
La clôture de la veille, à 93 points de base, était la plus élevée depuis mi-2012, selon les données Bloomberg citées par ABC Bourse. Le niveau français ne se lit pas uniquement comme une hausse générale des taux d'intérêt. Cette différence traduit aussi une rémunération plus élevée exigée pour la dette française.
Ce niveau est particulièrement suivi. Fin 2025, la dette publique française atteignait 3 460,465 milliards d'euros, soit 115,6 % du produit intérieur brut (PIB), selon Eurostat. Le déficit public s'élevait alors à 152,511 milliards d'euros, soit 5,1 % du PIB.
L'effet sur la charge de la dette est progressif
Un rendement de marché à près de 4,5 % ne s'applique pas d'un coup à toute la dette publique. Les titres déjà émis gardent leurs conditions, tandis que les taux du moment concernent surtout les émissions nouvelles et les titres refinancés. La maturité moyenne élevée de la dette de l'État retarde ainsi l'effet d'un choc de taux sur la charge d'intérêts.
C'est pourquoi ce niveau est suivi dans le débat budgétaire : un coût de financement durablement plus élevé réduit les marges de manœuvre de l'État au fil des refinancements. Dans son scénario de juin, la Banque de France prévoit un déficit public de 5,2 % du PIB en 2026. Ce scénario ne suppose pas de mesures d'économie supplémentaires et projette une dette publique de 122 % du PIB en 2028. Ce sont des projections conditionnelles, pas des données déjà constatées.
Le taux d'emprunt de la France à dix ans a atteint 4,90 % le 1er octobre 2026. Ce rendement frôle le seuil des 5 % pour la première fois depuis 2002. Cette poussée reflète la défiance des marchés et maintient sous pression le coût des crédits immobiliers.
Au lendemain du projet de budget 2027, l'agence Moody's juge son adoption très incertaine face aux divisions politiques. Alors que la dette atteint 119 % du PIB, la tension sur les taux menace de renchérir les emprunts de l'État.
Le TEC10 français a atteint 4,903 % le 1er octobre, tandis que le rendement de l'emprunt français à dix ans a brièvement grimpé à 4,9629 %. Cette tension renchérit progressivement le financement de l'État, qui prévoit 340 milliards d'euros d'émissions à moyen et long terme en 2027.
Le 30 septembre en milieu de séance, le CAC 40 cédait 0,39 % à 8 004,85 points. L'indice parisien pâtit de l'accélération de l'inflation française à 3,0 % et des vives tensions sur les emprunts d'État. Ce repli traduit l'inquiétude des investisseurs face aux coûts d'emprunt et au calendrier budgétaire national.
Les Bourses européennes s'orientent vers une ouverture dans le rouge ce 24 septembre 2026. Le baril de pétrole dépasse 102 dollars et les rendements obligataires flambent. Ce double choc ravive les craintes d'inflation et pèse sur les actions.
La dette fédérale américaine a atteint 40 047 milliards de dollars le 18 août. Ce total comprend les titres détenus par les investisseurs et ceux conservés au sein de l'administration. Pour en mesurer la portée économique, la dette détenue par le public est la distinction décisive.