Livret A : la collecte repart en juillet avant le taux à 1,7 %
Le Livret A a attiré 80 millions d’euros nets en juillet, après six mois de retraits nets. Ce léger rebond a précédé le nouveau taux de 1,7 %, entré en vigueur le 1er août. Il ne comble pas la décollecte accumulée depuis janvier.
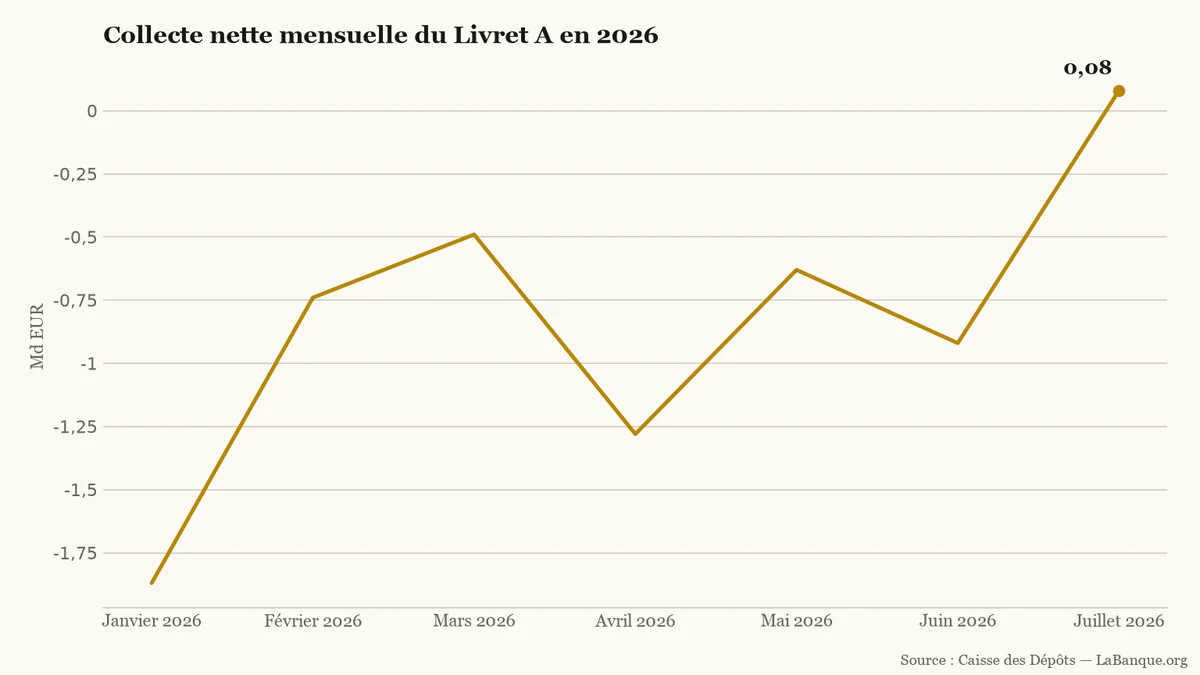
Le Livret A a enregistré 80 millions d’euros de collecte nette (Différence entre les versements et les retraits sur une période. Lorsqu’elle est négative, les retraits dépassent les dépôts.) en juillet 2026. Autrement dit, les versements ont cette fois dépassé les retraits. Ce solde mesure les mouvements de l’ensemble des détenteurs sur le seul mois de juillet. Il ne tient pas compte des intérêts, ajoutés aux livrets seulement le 31 décembre. C’est le premier mois positif après six mois de sorties nettes, selon les données de la Caisse des Dépôts.
Ce retournement reste modeste au regard du début d’année. De janvier à juin, les retraits nets avaient atteint 5,93 milliards d’euros. En ajoutant le solde de juillet, le Livret A demeure en décollecte nette de 5,85 milliards d’euros sur les sept premiers mois de 2026.
Après six mois de sorties nettes, la collecte du Livret A repasse légèrement positive en juillet.LaBanque.org — données : Caisse des DépôtsSource
En janvier, les sorties nettes ont atteint 1,87 milliard d’euros. En juillet, le solde repasse tout juste au-dessus de zéro. La remontée ne s’étend pas à toute l’épargne réglementée (Épargne dont les règles principales, notamment le taux et la fiscalité, sont fixées par les pouvoirs publics.). Le Livret de développement durable et solidaire (LDDS (Livret d’épargne réglementé, disponible et exonéré d’impôt, dont le taux est aligné sur celui du Livret A.)) a enregistré 30 millions d’euros de retraits nets. Le Livret d’épargne populaire (LEP (Livret d’épargne réglementé réservé, sous conditions de revenus, aux foyers les plus modestes.)) en a enregistré 90 millions.
Le nouveau taux ne s’appliquait pas encore
Le taux annuel du Livret A et du LDDS est passé à 1,7 % le 1er août, pour six mois. Les versements comptabilisés en juillet ont été effectués alors que le taux était encore de 1,5 %. Ils ne permettent donc pas de mesurer l’effet du nouveau taux sur les dépôts.
Les intérêts du Livret A restent exonérés d’impôt sur le revenu et de prélèvements sociaux. Ils sont calculés par quinzaine et capitalisés le 31 décembre. La prochaine révision interviendra à partir du 1er février 2027 : le taux actuel est fixé jusqu’au 31 janvier.
La commission des finances de l'Assemblée nationale a voté le relèvement du plafond du Livret A à 30 000 euros. Ce surplus de 7 050 euros profiterait aux ménages ayant déjà saturé leur compte, mais son adoption définitive reste très incertaine.
La Fédération bancaire française rejette fermement le projet de porter le plafond du Livret A de 22 950 à 30 000 euros. Proposée pour financer la transition climatique, cette mesure profiterait avant tout aux ménages les plus aisés selon les établissements financiers.
Dans une note thématique, la Cour des comptes préconise de soumettre à l'impôt les intérêts générés au-delà du plafond du Livret A. Cette piste cible les 15 % de comptes gonflés par les gains passés, sans toucher aux versements sous le seuil légal.
Le projet de loi de finances pour 2027 prévoit un prélèvement exceptionnel de 17 % sur les avoirs déjà déposés à la Caisse des dépôts. Les comptes actifs ne sont pas concernés ; le texte prévoit la restitution intégrale des sommes réclamées par leurs titulaires ou ayants droit, intérêts compris.
Invités aux Assises de l’Afer, sept candidats et représentants à l'élection présidentielle de 2027 ont promis de préserver le régime fiscal de l’assurance-vie. Ce consensus de tribune écarte tout prélèvement sur l’épargne, mais masque de profondes divergences sur les donations et la retraite.
Les assureurs français orientent à nouveau massivement leurs investissements vers les obligations pour capter des rendements plus élevés. Ce mouvement renforce la rémunération des portefeuilles, mais sa répercussion sur les fonds en euros de l'assurance-vie prendra plusieurs années.