Le plan d'épargne retraite modifie ses règles de déduction
Les épargnants ont jusqu'au 31 décembre 2026 pour verser sur un plan d'épargne retraite (PER) et déduire ces sommes de leur revenu imposable. L'économie d'impôt dépend de la tranche d'imposition du foyer, mais la loi de finances pour 2026 supprime cet avantage à partir de 70 ans.
Fin juin 2026, près de 13,7 millions de Français détenaient un plan d'épargne retraite (Placement à long terme permettant d'épargner en vue de la retraite, avec une déduction fiscale possible des versements volontaires à l'entrée.) (PER), pour un encours total de 165 milliards d'euros. Ce placement créé par la loi Pacte de 2019 connaît un pic de versements chaque fin d'année. Toute somme versée volontairement avant le 31 décembre 2026 vient directement diminuer le revenu imposable du foyer.
Ce mécanisme diffère d'une réduction d'impôt classique, qui se soustrait directement du montant à payer. Ici, le versement abaisse l'assiette soumise au barème progressif de l'impôt sur le revenu. L'allègement dépend donc du taux marginal d'imposition (Taux d'impôt appliqué uniquement à la dernière tranche des revenus d'un foyer fiscal (0 %, 11 %, 30 %, 41 % ou 45 %).) (le taux appliqué à la tranche la plus élevée des revenus du foyer).
Combien rapporte un versement de 5 000 euros ?
Pour un versement volontaire de 5 000 € effectué d'ici fin décembre 2026, l'allègement fiscal varie de 0 € à 2 250 € selon la tranche du foyer. Jusqu'à 11 600 € de revenu imposable par part (tranche à 0 %), la déduction à l'entrée ne procure aucun gain fiscal. Au-delà, l'économie dépend du taux marginal appliqué, à condition que le versement ne fasse pas redescendre le revenu dans une tranche inférieure.
Tranche marginale d'imposition
Seuil de revenu par part
Économie d'impôt pour 5 000 € versés
Effort d'épargne réel
11 %
De 11 601 € à 29 579 €
550 €
4 450 €
30 %
De 29 580 € à 84 577 €
1 500 €
3 500 €
41 %
De 84 578 € à 181 917 €
2 050 €
2 950 €
45 %
Au-delà de 181 917 €
2 250 €
2 750 €
Des plafonds de déduction revalorisés en 2026
La déduction annuelle est encadrée par un disponible fiscal (Montant maximal de versements qu'un épargnant peut déduire de son revenu imposable une année donnée, inscrit sur son avis d'imposition.) inscrit sur la dernière page de l'avis d'imposition. Cette limite dépend du Plafond annuel de la Sécurité sociale (Montant de référence revalorisé chaque année (47 100 € en 2025, 48 060 € en 2026) servant à calculer les plafonds d'épargne retraite.) (PASS), fixé à 47 100 € en 2025 et à 48 060 € en 2026. Pour un salarié, les versements de 2026 sont plafonnés à 10 % des revenus professionnels nets de 2025.
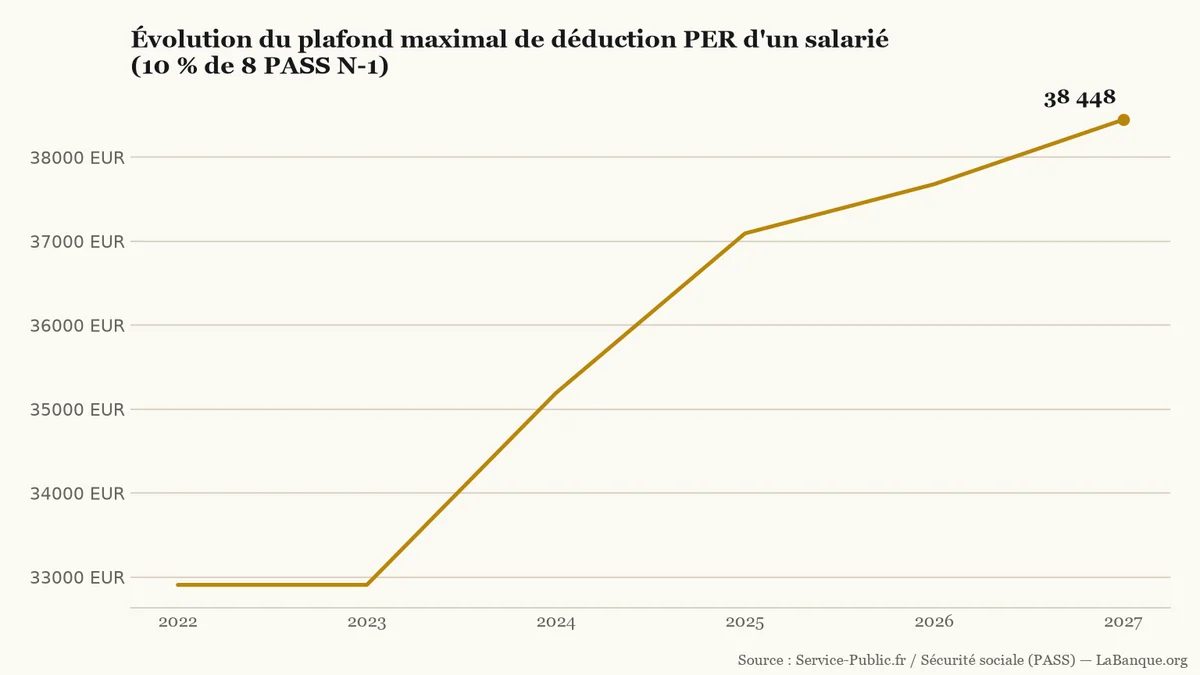
La loi garantit un plancher minimal de déduction de 4 710 € en 2026, même sans activité ou pour des revenus modestes. À l'opposé, la déduction d'un salarié culmine à 37 680 € cette année, soit 10 % de huit fois le PASS 2025. En 2027, ce plafond maximal atteindra 38 448 € sous l'effet de la hausse de 2 % du PASS 2026.
Indexé sur le Plafond annuel de la Sécurité sociale de l'année précédente, le plafond maximal de déduction d'un salarié passe de 32 908 € en 2022 à 37 680 € en 2026, puis 38 448 € en 2027.LaBanque.org — données : Service-Public.fr / Sécurité sociale (PASS)Source
Les travailleurs non-salariés disposent d'une enveloppe supérieure, calculée sur leur bénéfice imposable de 2026 et le PASS 2026. Ils peuvent déduire 10 % de leur bénéfice jusqu'à huit PASS (38 448 €), plus 15 % du bénéfice compris entre un et huit PASS (50 463 €). Leur déduction maximale grimpe ainsi à 88 911 € en 2026, tandis que leur plancher minimal s'établit à 4 806 €.
Fin de l'avantage à 70 ans et report sur cinq ans
La campagne de fin d'année 2026 inaugure deux règles issues de la loi de finances du 19 février 2026. Précisée par l'administration fiscale le 10 août 2026, la réforme supprime la déduction des versements réalisés à partir du 70e anniversaire. Cette mesure entrée en vigueur le 1er janvier 2026 recentre l'avantage fiscal sur l'épargne constituée durant la vie active.
En contrepartie de cette fin de déductibilité à 70 ans, le capital issu de ces versements sort en franchise d'impôt sur le revenu. Pour les épargnants de moins de 70 ans, la loi assouplit en revanche l'utilisation des plafonds annuels non consommés. La durée de report de ces reliquats est désormais étendue de trois à cinq ans.
Les couples mariés ou liés par un pacte civil de solidarité (Pacs) soumis à imposition commune peuvent toujours mutualiser leurs plafonds. Lors de la déclaration des revenus au printemps 2027, les versements de 2026 figureront dans les cases 6NS, 6NT ou 6NU. Le partage des plafonds au sein du couple s'active en cochant la case 6QR de la déclaration.
Attention
La date limite légale est fixée au 31 décembre 2026, mais les fonds doivent être encaissés par l'assureur avant cette échéance. C'est la condition pour que le versement figure sur l'imprimé fiscal unique (IFU) de l'année 2026. Compte tenu des délais bancaires, les gestionnaires fixent souvent leur date butoir opérationnelle entre le 18 et le 24 décembre.
Une imposition différée à la sortie du plan
L'économie obtenue l'année du versement ne constitue pas une exonération définitive, mais un différé d'imposition jusqu'à la retraite. L'épargne reste bloquée jusqu'à cette échéance, sauf déblocage anticipé prévu par la loi comme l'achat de la résidence principale. Lors d'une sortie en capital, la part correspondant aux versements déduits à l'entrée est réintégrée au revenu imposable.
Ce capital récupéré subit le barème de l'impôt sur le revenu, sans l'abattement de 10 % des pensions, mais sans prélèvements sociaux (Cotisations sociales prélevées au taux global de 18,6 % en 2026 sur les revenus et plus-values du patrimoine.). De leur côté, les plus-values supportent le prélèvement forfaitaire unique (Taxation forfaitaire des revenus et plus-values du capital fixée à 31,4 % en 2026 (12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux).) (PFU), porté de 30 % à 31,4 % au 1er janvier 2026. Cette taxation réunit 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux, relevés de 1,4 point en 2026.
La déduction à l'entrée profite donc surtout aux épargnants dont le taux d'imposition baissera une fois à la retraite. Avec le même versement de 5 000 €, un salarié imposé à 30 % réduit son impôt de 1 500 € en 2027. S'il retire ce capital à la retraite dans la tranche à 11 %, il paiera 550 € d'impôt, soit un gain net de 950 €.
Le plan d'épargne retraite réunissait 12,9 millions de titulaires et 150,4 milliards d'euros au 31 décembre 2025. Depuis janvier 2026, chez les assureurs, la collecte ne repose plus surtout sur le transfert d'anciens contrats. Ce stock ne décrit ni l'épargne d'un titulaire ni un impôt effacé.
Le plafond voté le 16 novembre 2026 atteint 10 000 euros, nets de prélèvements sociaux. Il viserait la participation et l'intéressement déjà placés avant 2026. Le Sénat doit encore s'accorder avec les députés avant tout retrait.
Le gouvernement prépare une hausse du plafond du Livret A entre 25 000 et 30 000 euros au 1er février 2027. Seuls les 8,7 millions d'épargnants ayant déjà saturé leur compte à 22 950 euros pourront effectuer de nouveaux versements. L'exécutif veut ainsi financer la rénovation des collèges et des lycées.
Le plafond du Livret A, figé à 22 950 euros depuis 2013, doit être relevé le 1er février 2027. Le Premier ministre Sébastien Lecornu a annoncé une fourchette de 25 000 à 30 000 euros, pas un montant arrêté. Le supplément de versement ne joue qu'au-delà du plafond actuel.