Impôt sur le revenu : le fisc prélève le solde ce 25 septembre
La Direction générale des finances publiques prélève le solde d'impôt sur le revenu à partir de ce vendredi 25 septembre 2026. L'opération concerne 13,8 millions de foyers pour un montant moyen de 1 798 euros. Le paiement s'effectue en une fois ou en quatre mensualités selon la somme due.
L'échéance de ce vendredi 25 septembre 2026 clôture la régularisation de l'impôt sur le revenu (Impôt direct annuel calculé sur l'ensemble des revenus perçus par les personnes physiques composant un foyer fiscal.) pour les sommes perçues en 2025. Ce solde d'impôt (Différence entre l'impôt définitif calculé par l'administration et les sommes déjà retenues à la source ou perçues en avances.) concerne 13,8 millions de foyers débiteurs, redevables en moyenne de 1 798 euros. Ce prélèvement fait suite aux 12,6 millions de remboursements pour trop-perçu déjà distribués au cours de l'été.
Un calendrier calé sur le seuil de 300 euros
Le mode de règlement dépend du montant réclamé par l'administration. Pour une somme restant due inférieure ou égale à 300 euros, le fisc opère un prélèvement unique et intégral ce 25 septembre.
Lorsque le solde dépasse 300 euros, la Direction générale des finances publiques (DGFiP) applique automatiquement un étalement sans frais en quatre débits égaux. Ce calendrier fractionné s'exécute sur quatre dates précises : les 25 septembre, 26 octobre, 26 novembre et 28 décembre 2026.
Sur les relevés bancaires, l'opération apparaît sous l'identification « DIRECTION GENERALE DES FINANCES PUBLIQUES » avec le libellé « SOLDE IMPOT REVENUS 2025 ». Cette répartition automatique vise à étaler la charge pour préserver le budget (Ensemble des prévisions de recettes et de dépenses d'un individu ou d'un ménage sur une période donnée.) des ménages.
Deux causes principales derrière ce solde d'impôt
Ce rattrapage automnal ne constitue pas une pénalité. Il ajuste l'impôt définitif aux retenues déjà opérées au cours de l'année précédente. Selon la DGFiP, ce décalage découle souvent d'un prélèvement à la source (Mode de recouvrement prélevant l'impôt directement sur le revenu au moment de son versement par un tiers payeur.) insuffisant en 2025. Il résulte aussi parfois d'une avance de crédits d'impôt (Acompte de 60 % versé en janvier au titre des réductions fiscales, régularisé en septembre selon les dépenses réelles.) trop élevée.
L'acompte de 60 % versé à la mi-janvier 2026 représente la cause la plus courante. Si un foyer a réduit ses dépenses déductibles en 2025, le Trésor public récupère le trop-perçu. Pour les salariés, ce débit bancaire s'ajoute à la révision du taux au 1er septembre. Cette double ponction pèse directement sur leur pouvoir d'achat (Quantité de biens et de services qu'un ménage peut acquérir en fonction de son niveau de revenus et des prix.).
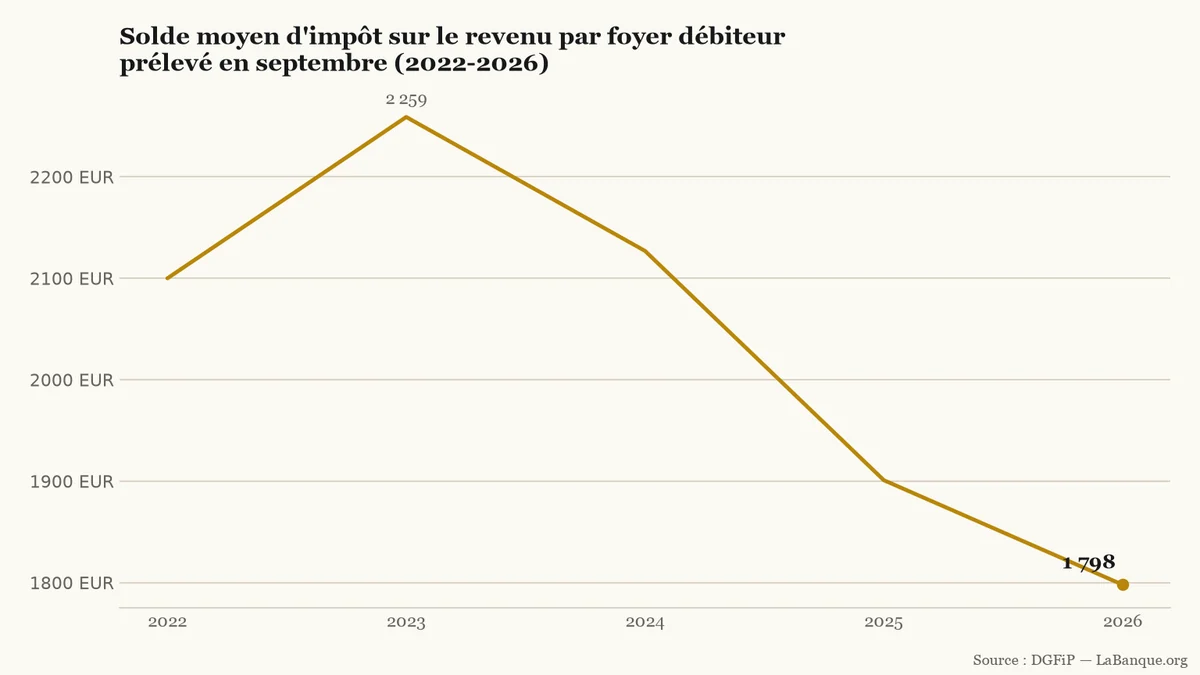
Évolution du solde moyen prélevé par foyer débiteur entre 2022 et 2026 (DGFiP).LaBanque.org — données : DGFiPSource
Le montant moyen réclamé par foyer débiteur poursuit sa baisse depuis le sommet de la campagne 2023. Après un pic à 2 259 euros en 2023, ce solde moyen s'élevait à 2 127 euros en 2024. Il a ensuite atteint 1 901 euros en 2025 pour 13,1 millions de ménages. En 2026, il s'établit à 1 798 euros.
Les démarches en cas de trésorerie insuffisante
Les contribuables doivent s'assurer d'une provision suffisante sur le compte bancaire transmis au fisc. Une contestation éventuelle auprès de l'administration ne suspend pas le débit bancaire.
Attention
En cas d'échec du prélèvement pour solde insuffisant, le fisc ne tente pas de second débit automatique. Vous devez régler par télépaiement sur impots.gouv.fr pour éviter une majoration légale de retard de 10 %.
Si vous rencontrez des difficultés de trésorerie, vous pouvez demander un délai de paiement à votre centre des finances publiques. La démarche s'effectue depuis la messagerie sécurisée d'impots.gouv.fr avec les pièces justifiant d'une baisse imprévue de revenus ou de charges exceptionnelles.
Outils utiles
Simulateur d’impôt sur le revenu — Permet d'estimer son impôt annuel et d'anticiper le montant restant à payer ou à régulariser lors de la déclaration.
Questions fréquentes
Comment bloquer l'avance de crédits pour 2027 ?
Pour éviter un remboursement en septembre 2027, vous pouvez réduire ou annuler votre acompte de janvier 2027. La démarche s'effectue avant le 10 décembre 2026 sur impots.gouv.fr dans la rubrique « Gérer mon prélèvement à la source ».
Que faire si vos coordonnées bancaires ont changé ?
Si vos coordonnées bancaires ont changé et que le débit est rejeté, connectez-vous immédiatement à votre espace particulier. Vous pourrez régler par carte bancaire ou télérèglement et enregistrer votre nouveau compte pour les échéances à venir.
Le Sénat a voté le décalage du 1er janvier au 1er avril 2027 de la baisse des allègements de cotisations patronales. Ce sursis de trois mois accordé aux entreprises prive la Sécurité sociale de 900 millions d'euros de recettes en attendant la fin des négociations salariales.
Les réservations de logements neufs ont chuté de 24,4 % sur un an au troisième trimestre 2026, à 15 102 unités. Face à ce plancher historique, la Fédération des promoteurs immobiliers réclame au gouvernement un assouplissement du dispositif Jeanbrun dans le budget 2027.
Le ministère du Travail a réuni syndicats et patronat ce 12 novembre 2026, après l'annonce d'un Smic porté à 1 502 € net au 1er décembre. L'exécutif somme les branches professionnelles de relever leurs grilles salariales, sous peine de voir leurs aides réduites dès 2027.
L'impôt sur le revenu net moyen payé par les 10 % de foyers les plus aisés a diminué de 1,4 %, à 16 146 €, selon le bilan annuel de Bercy. Ce repli découle d'une baisse des revenus financiers déclarés, tandis que l'impôt calculé au barème sur les salaires et les pensions progresse.
Le Sénat a rétabli le 10 novembre 2026 la taxe sur les aliments industriels sucrés. Prévu pour le 1er janvier 2027, ce prélèvement cible les produits préemballés cumulant sucre et additifs, mais épargne l'artisanat. La mesure doit encore franchir la navette parlementaire.
Au titre des revenus 2025, l'impôt net moyen des 10 % de foyers les plus aisés recule de 1,4 %, à 16 146 €. Leur taux d'imposition reste stable, à 15,7 % du revenu fiscal de référence. La baisse en euros vient du repli des dividendes et des plus-values, pas d'un allègement du barème.