Retraites : l'IPP chiffre le rendement réel des pistes de Bercy
Pour boucler le budget 2027, l'Institut des politiques publiques a chiffré ce 28 septembre les pistes ciblant les retraités. Le gel des pensions rapporterait 5,2 milliards d'euros nets après pertes fiscales. La fin de l'abattement de 10 % dégagerait 5,4 milliards en épargnant les ménages modestes.
Le projet de loi de finances pour 2027 vise un redressement massif. L'effort budgétaire atteint au moins 54 milliards d'euros pour freiner un déficit public proche de 5,9 % du PIB. Face à cette trajectoire, le Premier ministre Sébastien Lecornu cherche des économies rapides.
Les pensions de retraite (Revenu régulier versé à un assuré ayant cessé son activité professionnelle et validé les conditions requises.) constituent le premier poste de dépenses du pays. Plus de 350 milliards d'euros sont versés chaque année à 17 millions de pensionnés. Cette masse financière représente à elle seule un quart des dépenses publiques françaises.
Parmi les options sur la table, le gel des pensions de base apparaît comme le levier le plus intuitif. L'inflation prévisionnelle retenue pour 2026 s'élève à 2,5 %. Dans ce cadre, la désindexation des pensions (Revalorisation inférieure à l'inflation, réduisant le pouvoir d'achat réel des retraites au fil des hausses de prix.) dégagerait 6,6 milliards d'euros d'économies brutes pour les régimes généraux.
Des économies brutes rognées par les effets induits
Ce montant brut ne reflète pourtant pas la réalité des caisses publiques. L'Institut des politiques publiques (IPP) a publié sa note n° 129 ce 28 septembre 2026. L'organisme démontre que le rendement net retombe en réalité à 5,2 milliards d'euros pour les finances publiques (Ensemble des budgets, ressources et dépenses de l'État, des régimes de sécurité sociale et des collectivités locales.).
Un écart de 1,4 milliard d'euros s'évapore ainsi sous le jeu des effets de second tour (Impacts fiscaux et sociaux indirects d'une mesure réduisant automatiquement son gain budgétaire final.). La baisse des pensions brutes rogne directement les rentrées fiscales. L'impôt sur le revenu (Impôt direct progressif perçu chaque année sur l'ensemble des revenus des personnes physiques d'un foyer fiscal.) et les prélèvements sociaux diminuent d'autant.
Les dépenses de solidarité augmentent aussi automatiquement. Davantage de foyers modestes deviennent éligibles à l'allocation de solidarité aux personnes âgées (Aspa) ou aux aides personnalisées au logement (APL).
La fin de l'abattement de 10 %, un levier plus ciblé
L'exécutif étudie également un levier fiscal : la suppression de l'abattement de 10 % (Déduction forfaitaire appliquée aux pensions déclarées pour calculer l'impôt sur le revenu, plafonnée à 4 439 €.) appliqué sur les pensions déclarées. Plafonnée à 4 439 euros par foyer fiscal, cette déduction forfaitaire automatique réduit aujourd'hui l'assiette imposable des retraités.
Selon les calculs de l'IPP, sa suppression intégrale générerait un gain net de 5,4 milliards d'euros par an pour l'État. Ce rendement dépasse celui du gel des pensions, souvent perçu comme un simple ajustement technique. La mesure rapporterait 5,0 milliards d'euros d'impôt sur le revenu supplémentaires. Elle dégagerait aussi 400 millions d'euros d'économies sur les aides sociales par ricochet.
Ce mécanisme épargne totalement les 50 % de retraités non imposables. En contrepartie, il concentre l'effort sur les ménages imposés dans les tranches marginales de 30 %, 41 % ou 45 %.
Exemple
Pour un foyer déclarant 25 000 € de pensions annuelles, la fin de l'abattement de 10 % réintégrerait 2 500 € dans le revenu imposable. Avec une tranche marginale à 30 %, le surcoût d'impôt sur le revenu atteindrait 750 € par an.
Une telle mesure exige néanmoins une vigilance sur le revenu fiscal de référence. Cette hausse du revenu de référence peut franchir des seuils légaux. Elle risque d'amputer des droits connexes, comme les exonérations locales ou le barème du logement.
Qui serait réellement concerné ?
L'impact dépend entièrement de la formule choisie. Un gel indifférencié frapperait 17 millions de pensionnés. À l'inverse, un levier fiscal n'affecterait que la moitié imposable des retraités. Le ministre de l'Économie Roland Lescure l'a rappelé le 21 septembre 2026 : « la moitié des retraités vont faire un effort ». Cette orientation officielle écarte l'hypothèse d'un coup de rabot aveugle.
Un gel généralisé des pensions de base pèserait plus lourdement sur les ménages modestes. Pour ces derniers, la retraite de base représente la quasi-totalité des ressources mensuelles. La perte de pouvoir d'achat (Quantité de biens et de services qu'un ménage peut acquérir grâce à l'ensemble de ses revenus disponibles.) y est immédiate et directe.
En revanche, les retraités aisés perçoivent une part prépondérante de régimes complémentaires comme l'Agirc-Arrco et tirent profit de revenus du patrimoine. Or, ces ressources échappent intégralement au gel légal des pensions de base.
Le troisième levier chiffré par l'étude concerne la CSG (Contribution sociale généralisée prélevée sur les pensions selon des taux de 0 %, 3,8 %, 6,6 % ou 8,3 %.). L'alignement des taux réduits de 6,6 % et 8,3 % sur les 9,2 % des salariés rapporterait 4,2 milliards d'euros nets. Les ménages exonérés ou au taux de 3,8 % restent protégés, mais les classes moyennes assument l'effort. Limiter cette hausse au seul taux plein de 8,3 % réduirait le gain net à 1,5 milliard d'euros.
Le dilemme budgétaire des seuils d'exonération
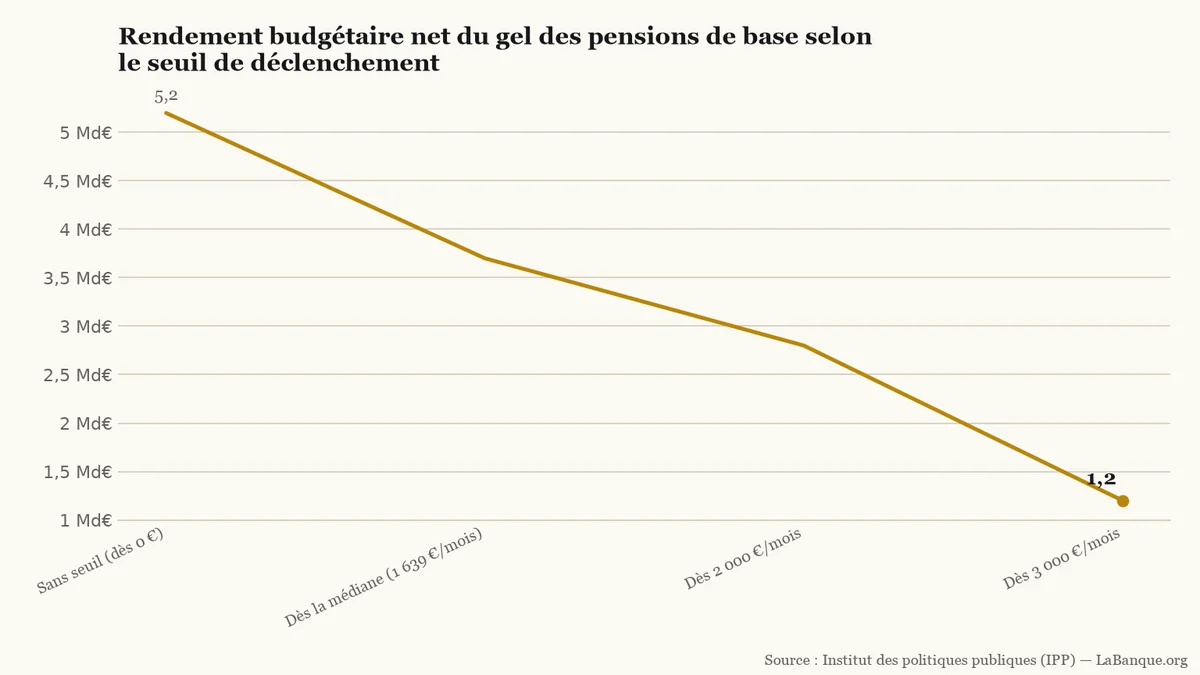
Pour concilier rendement financier et justice sociale, l'exécutif envisage d'assortir le gel des pensions d'un seuil protecteur pour les petits montants. Les simulations de l'IPP révèlent toutefois une chute rapide des gains budgétaires dès lors qu'un plancher est instauré.
Fixer ce seuil à la pension médiane (Niveau de retraite divisant les pensionnés en deux moitiés égales, situé à 1 639 € par mois dans l'étude.), établie à 1 639 euros par mois, protège la moitié des bénéficiaires. Le gain net descend alors à 3,7 milliards d'euros.
Rendement budgétaire net du gel des pensions de base selon le seuil mensuel d'exonération retenu, en milliards d'euros (source : IPP).LaBanque.org — données : Institut des politiques publiques (IPP)Source
La baisse se poursuit sur les trois intervalles étudiés. Relever ce plancher à 2 000 euros par mois ramène le gain net à 2,8 milliards d'euros. Cette franchise divise presque par deux le rendement budgétaire initial.
Enfin, réserver l'effort aux retraités percevant plus de 3 000 euros par mois fait s'effondrer l'économie nette à 1,2 milliard d'euros. Le projet de loi de finances sera présenté en Conseil des ministres le 1er octobre 2026. L'arbitrage final sur ce seuil fixera le niveau des pensions privées de revalorisation dès le 1er janvier 2027.
Outils utiles
Simulateur d’impôt sur le revenu — Permet d'évaluer son barème d'imposition et de mesurer l'impact fiscal d'une modification des abattements sur les pensions.
L'Assemblée nationale examine ce 18 novembre la prolongation de l'encadrement des loyers jusqu'en novembre 2028. Ce compromis maintient les plafonds actuels pour 1,2 million de locataires dans 71 communes, sans ouvrir le dispositif à de nouvelles villes.
Le Sénat achève ce 18 novembre l'examen du budget de la Sécurité sociale pour 2027 avec un déficit ramené à 14 milliards d'euros. Les sénateurs ont supprimé à l'unanimité le gel partiel des pensions de retraite et reporté la baisse des allègements de cotisations patronales.
Le Sénat a adopté le 17 novembre 2026 un délai de carence d'un an pour l'accès aux prestations familiales de certains étrangers hors Union européenne. Les salariés, les réfugiés et les ressortissants couverts par un accord bilatéral en sont dispensés. Cette restriction ne viserait qu'environ 400 foyers par an.
Marine Le Pen et Jordan Bardella ont présenté le 17 novembre 2026 le projet de réforme des retraites du Rassemblement national pour 2027. Ce programme ramène l'âge de départ entre 60 et 62 ans en fonction du premier emploi. En contrepartie, il durcit fortement la validation des trimestres et les départs avant 67 ans.
Le gouvernement allemand a proposé le 17 novembre 2026 l'économiste Markus Brunnermeier pour rejoindre le directoire de la Banque centrale européenne en juin 2027. Ce choix scelle un compromis européen qui ouvre la voie à l'Espagnol Pablo Hernández de Cos pour succéder à Christine Lagarde.
Dans un rapport publié le 17 novembre 2026, le Conseil des prélèvements obligatoires recommande de calculer la taxe foncière sur la valeur de marché des logements plutôt que sur les barèmes de 1970. À recettes constantes pour les communes, 55 % des propriétaires paieraient moins et 45 % davantage.