Les Houthis accroissent le risque sur les carburants
Les Houthis ont pris Mokha et atteint l’île de Perim, sur les approches de Bab el-Mandeb. Le risque augmente pour les navires qui relient la mer Rouge au golfe d’Aden. Il risque de renchérir l’acheminement de l’énergie, sans entraîner automatiquement une hausse à la pompe.
Les Houthis ont pris le port de Mokha le 10 septembre. L’envoyé spécial des Nations unies pour le Yémen, Hans Grundberg, a alors signalé que les combats se poursuivaient et que la situation restait mouvante. Le lendemain, quatre sources gouvernementales yéménites ont indiqué à Reuters que le mouvement avait atteint l’île de Perim.
Ces positions rapprochent les Houthis de Bab el-Mandeb (Détroit entre le Yémen et la Corne de l’Afrique, reliant le golfe d’Aden à la mer Rouge et à la route de Suez.), le détroit entre le Yémen et la Corne de l’Afrique. Elles accroissent leur capacité à menacer les navires. Elles ne démontrent pas un contrôle complet ni une fermeture durable du passage. Le 11 septembre, leur porte-parole militaire, Yahya Saree, a affirmé que la navigation restait sûre, sauf pour les navires saoudiens.
Le détour renchérit le transport de l’énergie
Le risque maritime ne se traduit pas directement par un prix à la pompe. Face au danger, un armateur choisit entre poursuivre le trajet, payer plus cher son assurance ou contourner l’Afrique par le cap de Bonne-Espérance. Cette dernière option ajoute environ 15 jours entre la mer d’Arabie et l’Europe, selon l’Administration américaine de l’information sur l’énergie.
Le navire reste alors mobilisé plus longtemps. Dans le transport maritime, le fret et l’assurance augmentent parfois avant même qu’une cargaison soit bloquée. Pour chaque voyage, le choix dépend du danger perçu, des navires disponibles et du coût de l’assurance. C’est la prime de risque maritime (Surcoût lié à un trajet dangereux : assurance, fret et parfois détour plus long.) : le surcoût d’un trajet devenu dangereux. Ce surcoût se transmet au coût de l’énergie lorsqu’il se combine à un marché déjà tendu.
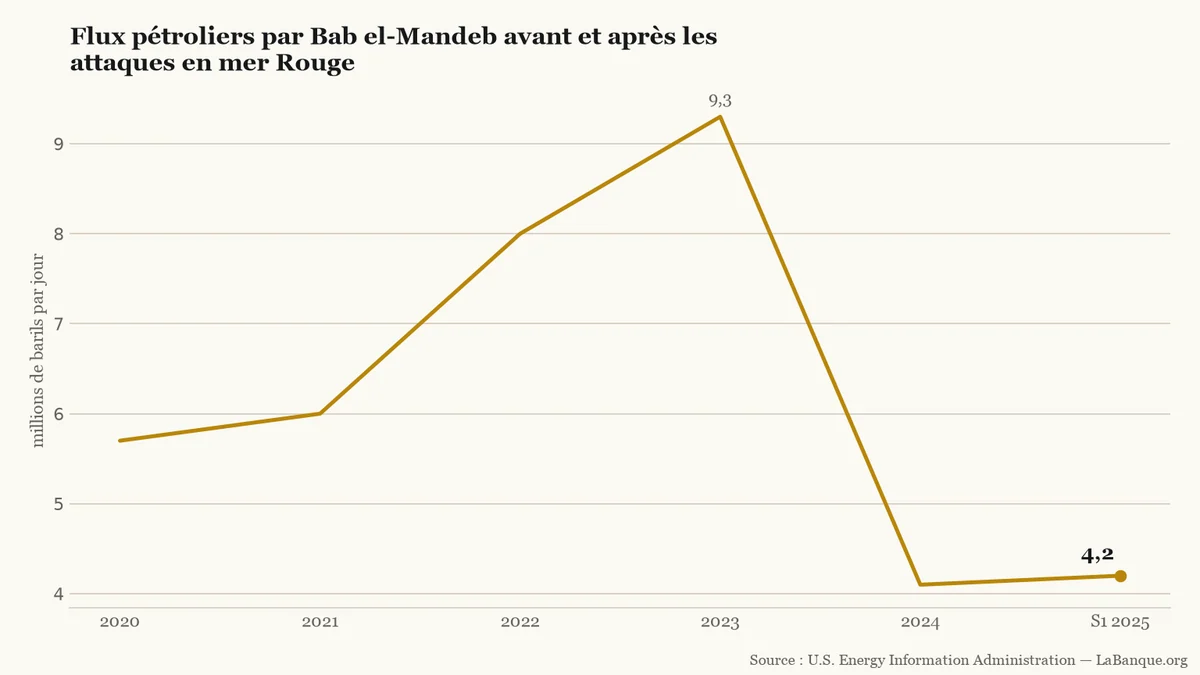
Sur cinq intervalles, la série compte quatre hausses et une baisse : les flux passent de 5,7 millions de barils par jour en 2020 à 9,3 millions en 2023, puis de 4,1 millions en 2024 à 4,2 millions au premier semestre 2025.LaBanque.org — données : U.S. Energy Information AdministrationSource
Le précédent de la mer Rouge illustre ce mécanisme. Les flux de brut, de condensats et de produits pétroliers passant par Bab el-Mandeb sont tombés de 9,3 millions de barils par jour en 2023 à 4,1 millions en 2024. Ils atteignaient 4,2 millions au premier semestre 2025. Le trafic a donc été dévié plutôt qu’interrompu.
Le pétrole et le diesel étaient déjà sous tension
L’avancée autour de Mokha et de Perim arrive dans un marché déjà perturbé. Le brut North Sea Dated a atteint 113,48 dollars le baril le 9 septembre, après une moyenne de 91 dollars en août. Ce niveau est antérieur à la prise de Mokha : il ne peut pas être attribué à cette seule avancée.
Le 11 septembre, les contrats à terme sur le Brent s’échangeaient à 105 dollars le baril, soit 21 dollars de plus qu’au début août. L’Agence internationale de l’énergie relie cette hausse aux perturbations au Moyen-Orient et en Russie. Le détroit ajoute donc un risque à une tension qui existait déjà.
Le marché des produits raffinés est particulièrement exposé. Un produit raffiné (Carburant obtenu après transformation du pétrole brut en raffinerie, comme le gazole ou l’essence.) est un carburant issu de la transformation du pétrole brut, comme le gazole. En août, les exportations nettes de diesel et de gazole des pays du Golfe et de Russie étaient inférieures de 1,6 million de barils par jour à leur niveau de février. Ces deux origines représentaient alors près de 45 % du commerce maritime mondial de ces produits.
Ce que cela peut changer en France
Pour les automobilistes français, le signal à suivre n’est pas une promesse de hausse immédiate. Une hausse dépendra de l’itinéraire des navires, du coût du transport, du prix du brut et de la disponibilité des carburants raffinés. Les prix déclarés par les stations permettent ensuite d’observer une éventuelle transmission, mais pas de l’attribuer à cet unique événement.
Le fait nouveau a donc un enjeu économique réel : une menace accrue sur Bab el-Mandeb risque d’alourdir le transport d’énergie. Son effet sur les prix français reste conditionnel, car la route n’est pas établie comme fermée et le marché pétrolier subissait déjà d’autres perturbations.
Le prix moyen tiré des tarifs déclarés par les stations a atteint 2,297 € le litre le 10 septembre. En trente jours, il a gagné 10,7 centimes. Le pétrole brut ne suffit pas à expliquer cette remontée.
Le Brent a clôturé à 101,21 dollars le baril le 9 septembre, après une escalade militaire dans le Golfe. Les marchés actions américains ont reculé. Le prix du brut ne suffit toutefois pas à prévoir celui des carburants en Europe.
Les prix moyens du gazole et du SP95-E10 ont fortement progressé en une semaine. Au 4 septembre, un plein de 50 litres de gazole coûtait en moyenne 2,43 € de plus qu'au relevé précédent.
La Banque centrale européenne a relevé ses trois taux directeurs de 0,25 point. Le taux de dépôt sera porté à 2,50 % le 16 septembre. Les crédits et l’épargne ne changeront pas tous au même rythme.
Le gouverneur de la Banque de France a jugé le 11 septembre qu’annuler une partie de la dette française serait « illégal, dangereux et inutile ». Le scénario vise des titres détenus par la banque centrale, pas un défaut envers tous les créanciers. Le droit européen et l’organisation de l’Eurosystème en font un mécanisme très encadré.
LCL envisage de regrouper, et donc de fermer, entre 60 et 90 agences. Aucune adresse ni date de fermeture n’est annoncée : les clients ne peuvent pas encore savoir si leur agence est concernée.