Les taux d'intérêt élevés font encore reculer le prix des SCPI
La remontée des rendements obligataires contraint de nouveau les sociétés civiles de placement immobilier (SCPI) historiques à déprécier la valeur de leurs parts. Les porteurs de fonds investis dans les bureaux subissent à la fois des pertes en capital et le blocage de milliards d'euros d'ordres de vente.
Le 28 août 2026, Amundi Immobilier a abaissé le prix de trois grandes SCPI (Société civile de placement immobilier : fonds qui achète et gère un parc d'immeubles locatifs pour reverser les loyers aux épargnants sous forme de dividendes.) de bureaux. Cet ajustement découle directement des expertises patrimoniales arrêtées au 30 juin. Ce mouvement confirme les difficultés persistantes des fonds historiques gérés par les grands réseaux bancaires. Depuis l'été 2023, les baisses cumulées y dépassent désormais 40 %.
SCPI (société de gestion)
Prix d'origine
Prix au 28 août 2026
Baisse d'août 2026
Recul cumulé (2023-2026)
Génépierre (Amundi Immobilier)
270 €
153 €
-15,00 %
-43,3 %
Edissimmo (Amundi Immobilier)
237 €
150 €
-12,79 %
-36,7 %
Rivoli Avenir Patrimoine (Amundi Immobilier)
306 €
203 €
-10,96 %
-33,7 %
Accimmo Pierre (BNP Paribas REIM)
205 €
141 € (en 2026)
—
-31,2 %
L'effet mécanique des obligations d'État sur la pierre
La baisse de l'immobilier (Ensemble des biens fonciers et bâtis, comprenant le logement résidentiel et les locaux professionnels (bureaux, commerces, logistique).) tertiaire découle directement de la hausse des taux d'intérêt (Rémunération annuelle d'un placement ou coût d'un emprunt, exprimé en pourcentage du capital engagé.) sur les marchés. Le rendement de l'emprunt d'État français à dix ans (OAT (Obligation assimilable du Trésor : titre d'emprunt à moyen ou long terme émis par l'État français sur les marchés financiers.)) a grimpé jusqu'à 5,01 %. Face à ces obligations souveraines redevenues rémunératrices, les acheteurs institutionnels exigent une prime de rendement de 2 à 3 points.
Cet arbitrage entraîne une décompression des taux (Hausse du taux de rendement exigé par les acheteurs face aux taux obligataires. À loyer inchangé, cette hausse fait mécaniquement baisser le prix au mètre carré.) : à loyer constant, un rendement exigé accru abaisse la valeur de l'immeuble. Or, le règlement général de l'Autorité des marchés financiers (AMF) encadre strictement ces valorisations. Son article 422-193 limite à plus ou moins 10 % l'écart entre le prix de souscription et la valeur de reconstitution (Coût théorique nécessaire pour racheter l'ensemble des immeubles de la SCPI, incluant la valeur vénale d'expertise et tous les droits de mutation et frais d'acquisition.). Dès que les expertises semestrielles dépassent ce seuil de tolérance, les sociétés de gestion doivent répercuter le recul des expertises sur le prix de part.
Exemple
Un épargnant ayant placé 10 000 € sur la SCPI Génépierre avant l'été 2023 avait payé 270 € par part. Au prix de 153 € arrêté le 28 août 2026, son capital ne vaut plus que 5 667 €. Cette perte latente de 4 333 € (-43,3 %) efface près de dix années de dividendes distribués.
Des bureaux franciliens pénalisés par le télétravail
Les SCPI constituées entre 2010 et 2021 paient le prix des acquisitions réalisées durant la décennie d'argent très bon marché. Les filiales des grands réseaux bancaires avaient alors acheté des tours de bureaux franciliennes à des tarifs records. Ce patrimoine affronte désormais la baisse de demande liée au télétravail hybride et les travaux énergétiques imposés par le Décret tertiaire.
La correction creuse une fracture géographique marquée au sein même de la région parisienne. Les immeubles du Quartier Central des Affaires de Paris résistent grâce à une demande locative toujours soutenue. En revanche, les bureaux de première et deuxième couronnes franciliennes accusent des baisses d'expertise dépassant 35 %, aggravées par d'importantes franchises de loyers.
Comment revendre ses parts en cas de blocage ?
Dans une SCPI à capital variable, un associé ne récupère sa mise que si de nouvelles souscriptions compensent son retrait. Fin 2025, les parts en attente de retrait (Ordres de rachat déposés par des associés souhaitant vendre leurs parts, non satisfaits faute de nouvelles souscriptions ou de liquidités suffisantes dans le fonds.) atteignaient 2,79 milliards d'euros selon l'Association française des Sociétés de Placement Immobilier (ASPIM). Ce volume représentait 3,14 % des 89,09 milliards d'euros de capitalisation globale recensés avec l'Institut de l'Épargne Immobilière et Foncière (IEIF).
Pour contenir cet engorgement, la SCPI Primopierre (Praemia REIM) a suspendu son capital variable le 7 janvier 2026 lors d'une assemblée générale extraordinaire. Ce gel voté pour deux ans a annulé les demandes de rachat en attente. Les porteurs pressés de sortir doivent désormais céder leurs parts sur un marché secondaire de gré à gré, avec une décote supplémentaire.
Philippe Depoux, président de l'ASPIM depuis juin 2026, relativise l'accalmie observée au premier semestre. Selon lui, le reflux des parts en attente « résulte intégralement des suspensions de variabilité du capital ». Il rappelle que cette mesure « ne traduit pas, à elle seule, une amélioration structurelle de la liquidité ».
Un marché scindé entre anciens fonds et jeunes SCPI
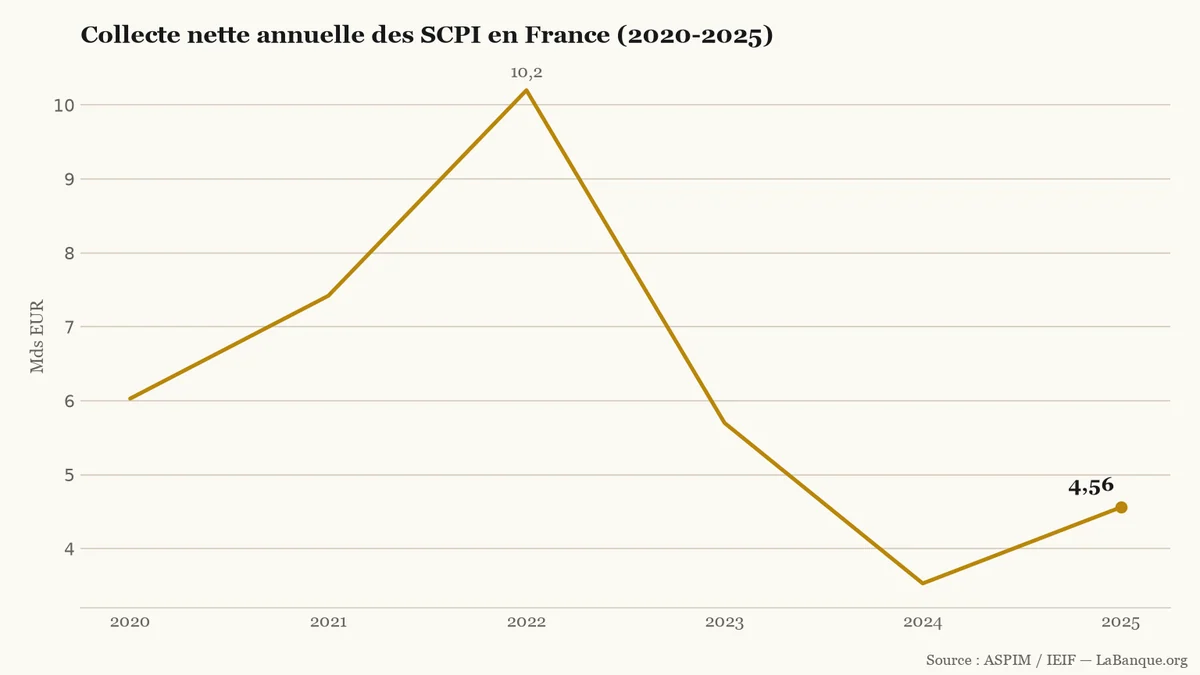
Malgré ces blocages, la collecte nette annuelle s'est redressée de 29 % en 2025 pour atteindre 4,56 milliards d'euros. Sur les cinq intervalles annuels observés entre 2020 et 2025, le marché enregistre trois hausses et deux baisses. Ce volume reste inférieur de 55 % au record de 2022 (10,20 milliards d'euros). Il dépasse toutefois le point bas de 2024, tombé à 3,53 milliards. Au premier semestre 2026, la collecte nette atteint 2,22 milliards d'euros, contre 5 milliards par semestre en 2022.
Collecte nette annuelle des SCPI de 2020 à 2025, marquée par un record de 10,20 milliards d'euros en 2022, un creux à 3,53 milliards en 2024 et un rebond à 4,56 milliards en 2025 (source ASPIM / IEIF).LaBanque.org — données : ASPIM / IEIFSource
Cette épargne fraîche se dirige quasi exclusivement vers les jeunes SCPI diversifiées lancées à partir de 2022. Dépourvues de patrimoine ancien à déprécier, elles achètent des immeubles décotés en Europe et affichent des rendements supérieurs à 7 %. Leur dynamisme soutient le taux de distribution (Rendement annuel calculé en divisant le dividende brut versé par le prix de souscription de la part au 1er janvier, sans intégrer les gains ou pertes sur le capital.) moyen du secteur. Il a atteint 4,91 % en 2025, contre 4,72 % en 2024 et 4,52 % en 2023.
Ce rendement moyen crée toutefois un trompe-l'œil pour les porteurs de fonds historiques. Calculé en rapportant le dividende brut au prix de souscription initial, il ignore les pertes en capital. En intégrant ces dépréciations, la performance globale réelle nette des SCPI s'est limitée à +1,46 % en 2025. Pour les associés, les expertises patrimoniales obligatoires du 31 décembre 2026 constitueront le prochain test décisif pour jauger la valeur de leurs parts.
Pour aller plus loin
Obligations — comprendre les règles et les démarches
La Réserve fédérale américaine et la Banque centrale européenne maintiennent leurs taux directeurs inchangés fin octobre 2026. Après le tour de vis de septembre, cette pause vise à calmer des marchés obligataires sous haute tension. En France, le taux d'emprunt de l'État à dix ans évolue toujours près de 5 %.
Deutsche Bank a dégagé un bénéfice net part du groupe de 1,59 milliard d'euros au troisième trimestre 2026, battant le consensus des analystes. La banque d'entreprises et la banque privée compensent le repli des marchés. Le groupe relève sa cible annuelle de revenus au-delà de 33 milliards d'euros.
Les banques de la zone euro ont nettement durci l'accès au crédit au troisième trimestre 2026, selon la BCE et la Banque de France. En France, ce resserrement frappe d'abord les prêts à la consommation et les PME. Du côté de l'immobilier, la demande des ménages rechute lourdement.
L'agence Moody's a maintenu la note souveraine de la France à Aa3 le 23 octobre 2026, tout en conservant une perspective négative. Ce sursis évite une dégradation immédiate, mais reste conditionné au vote du budget 2027.
Alors que le Livret A plafonne à 1,70 % net, l'obligation d'État française à dix ans a culminé à 4,90 % début octobre 2026. Mais après application de la flat tax de 31,4 %, son rendement réel s'établit à 3,36 % et suppose de conserver le titre jusqu'à maturité.
Le taux d'emprunt de la France à dix ans atteint 4,85 % début octobre 2026, sous la pression des investisseurs. Cette hausse alourdit la charge de la dette et contraint les finances publiques sans provoquer de crise immédiate.